


















الفضة كعامل استقرار جديد
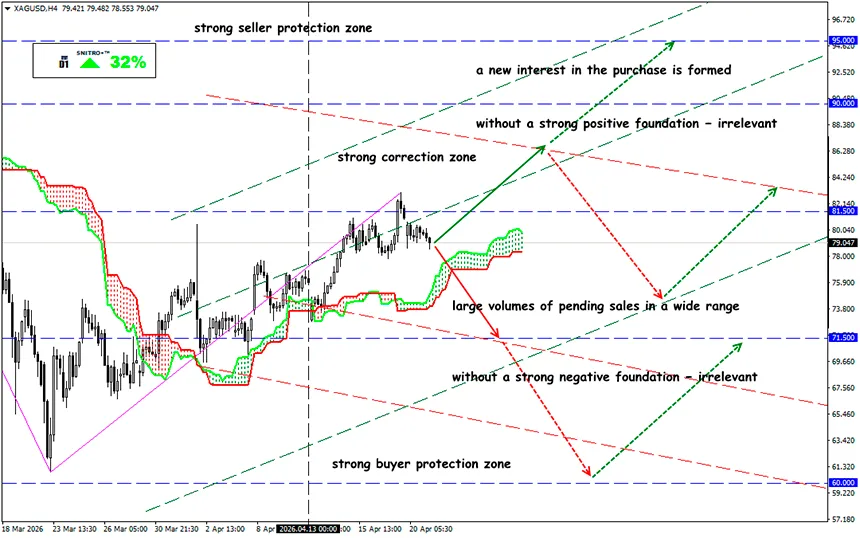
إلى أين يتجه سوق المعادن الثمينة
XAG/USD
المنطقة الرئيسية:78.00 -83.00
الشراء:84.50 (عند اختراق مؤكد لمستوى 83.50); الهدف86.50-87.50; ستوب لوس83.80
بيع:76.50 (على أساس سلبي قوي); الهدف73.50; ستوب لوس77.20
أدت الحرب في الخليج الفارسي إلى كسر اتجاه الذهب والفضة، اللذين خرجا من دائرة اهتمام المستثمرين على خلفية أسواق الطاقة والأسمدة. ومع ذلك، فإن ما يحدث لا يزال مجرد تصحيح طبيعي.
تذكير: يُعتبر الذهب أصلًا «أكثر خضوعًا للسوق»، حيث يحتوي سعره على مكون مضاربي قوي، نظرًا لأن جميع الأصول المرتبطة بالذهب تُستخدم تقليديًا للتحوط من المخاطر.
تُعد الفضة مادة خام ذات أهمية حاسمة، ويُعد الطلب الصناعي العامل الرئيسي في سعرها في البورصة. ومن المتعارف عليه أن الفضة تتحرك في ظروف السوق في فلك الذهب.
في الوقت الحالي، يُدعم التفاؤل بشأن الأصول المرتبطة بالفضة بعامل آسيوي جديد.
في بداية العام، زادت الصين بشكل حاد من مشترياتها من الفضة: وفقًا للبيانات المستندة إلى إحصاءات الجمارك الصينية، تجاوزت واردات الفضة المعدنية في يناير–فبراير 790 طنًا، منها ما يقرب من 470 طنًا في فبراير؛ وفي مارس تجاوزت المشتريات 836 طنًا.
الإشارة الأساسية الأهم هنا ليست مجرد «نمو الواردات»، بل تغير في نظام السوق. ففي مارس 2025، وصف Shanghai Metals Market (SMM) واردات مركزات الفضة بأنها غير مربحة في الغالب من حيث تأثيرها على سعر السوق، لكن الآن زاد تدفق سبائك الفضة المستوردة عدة مرات بسبب فتح فرص المراجحة، ونقص المعدن المادي، وإعادة توزيع التدفقات عبر هونغ كونغ/شنتشن. وهذا يعني أن الواردات لم تعد مجرد «مواد خام»، بل أصبحت أداة لتغطية نقص المعدن الجاهز داخل الصين بسرعة.
يعتمد الطلب الصيني حاليًا على أربعة عوامل رئيسية.
- الصناعة: الفضة مدمجة بعمق في سلسلة الطاقة الشمسية (PV) — وقد أشارت Bloomberg في مايو 2024 إلى أن القطاع الشمسي قادر على دفع واردات الصين من الفضة، كما سجل SMM في 2025–2026 نموًا في الإنتاج وتوسعًا في قدرات المواد الخام الفضية.
- الطلب الاستثماري والتجزئة: في نهاية 2025 وبداية 2026، وصفت Bloomberg وتقارير السوق طلبًا قويًا من المشترين الصينيين على سبائك الفضة والمجوهرات كبديل أرخص للذهب. أي أن الفضة في الصين أصبحت اتجاه تحوط «شعبي» كبديل للذهب مرتفع السعر. هذا العامل يزيد من التقلبات اليومية ويجعل الواردات حساسة للعلاوة في السوق المحلية.
- إنتاج المجوهرات والسبائك الصغيرة: في المصادر الرسمية المفتوحة في الصين، هذه الإحصاءات أقل تفصيلًا مقارنة بالذهب، لكن Bloomberg أشارت مباشرة إلى الطلب المرتفع على سبائك الفضة والمجوهرات في الصين عند مطلع 2025–2026. ومن الناحية العملية للسوق، يعني ذلك أنه عند ارتفاع الذهب، يتحول جزء من المستهلكين إلى الفضة.
- السياسة واللوجستيات والعقوبات التجارية: تحافظ الصين على نظام ترخيص لتجارة الفضة، والسوق حساس لأنظمة الرقابة على الصادرات. في عام 2025، فرضت الصين تعريفات انتقامية ضد الولايات المتحدة، لكن SMM أكد أن حصة الولايات المتحدة في واردات مركزات الفضة في 2024 كانت حوالي 1.3% فقط، لذلك كان التأثير المباشر على تدفقات المواد الخام محدودًا.
وما النتيجة
تؤثر المغامرة الإيرانية لترامب سلبًا على سوق المعادن الثمينة، لكنها تمثل حجة إضافية للابتعاد عن الأصول المقومة بالدولار نحو شيء أكثر موثوقية.
من الناحية الأساسية، تظل الفضة واحدة من أكثر المعادن إثارة للاهتمام في عام 2026، لكن الديناميكيات على المدى المتوسط تبدو غير مضاربية. بعبارة أخرى، خرج السوق بالفعل من حالة الذعر، لكنه لم يعد بعد إلى اتجاه صعودي واثق. الاستراتيجية الأكثر أمانًا ليست الشراء «بأي سعر»، بل تنفيذ صفقات منضبطة من مستويات $80–85 مع متابعة مستمرة للمعلومات المتعلقة بالصين.
لذا نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح موفقة للجميع!


