


















Porsche تقتل Volkswagen
الأزمة في صناعة السيارات الألمانية مشكلة لأوروبا
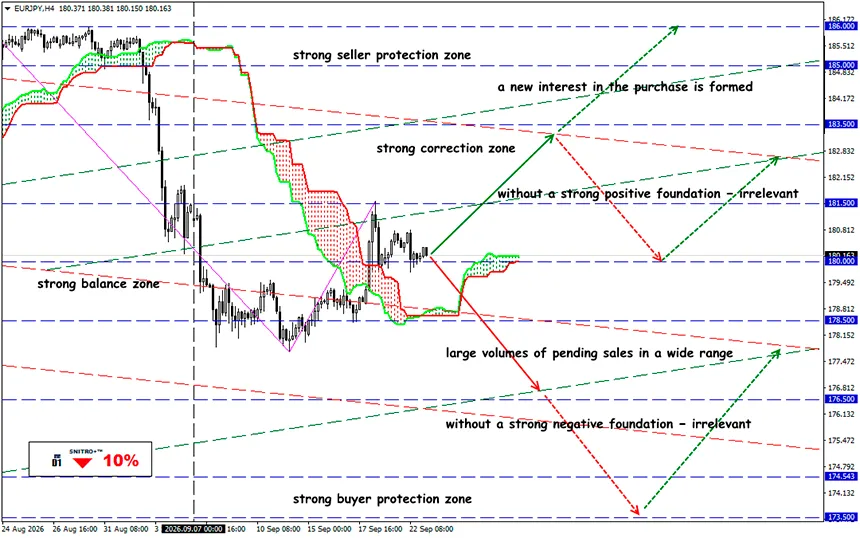
EUR/JPY
المنطقة الرئيسية: 180.00 - 181.50
شراء: 182.00 (على خلفية أساسية إيجابية قوية)؛ الهدف 183.50-185.00؛ StopLoss 181.30
بيع: 178.50 (عند اختراق حاسم فوق 180.00) ؛ الهدف 176.50-175.00؛ StopLoss 179.20
لم تعد أزمة Porsche مشكلة تخص علامة تجارية فاخرة واحدة. فقدت «آلة الأرباح الدائمة» السابقة لدى Volkswagen الهوامش والسوق الصينية ورأس مال المستثمرين. ويعاني قطاع السيارات الأوروبي بأكمله، ولا تزال الحلول الإيجابية غائبة.
إن شطب Volkswagen بقيمة €6 مليار، وانهيار هامش Porsche من 18% إلى 1.1%، وخسارة الصين، والضغط الناتج عن الرسوم الجمركية الأمريكية، كلها عوامل تُظهر الضعف الهيكلي لصناعة السيارات الأوروبية. وقد بدأت المخاطر بالفعل تنعكس على أسهم القطاع وتزيد الضغط الأساسي على اليورو.
للتذكير:
قررت Volkswagen Group شطب €6 مليار من الشهرة التجارية المرتبطة بـ Porsche. وإلى جانب تكاليف إعادة الهيكلة والمشكلات في الأعمال الصينية، من المتوقع أن تخفض البنود الخاصة الأرباح التشغيلية لـ Volkswagen في 2026 بنحو €10 مليار. ونتيجة لذلك، تم خفض توقعات هامش التشغيل للمجموعة من 4–5.5% سابقاً إلى ما لا يزيد على 1%. وباستثناء التأثيرات الخاصة، كان الرقم سيبلغ نحو 4%.
وهذا يغير بصورة جوهرية دور Porsche داخل VW. فحتى وقت قريب، كانت العلامة التجارية الفاخرة تعوض انخفاض ربحية سيارات السوق الشامل. وفي 2025، حققت Porsche أرباحاً تشغيلية بقيمة €413 مليون فقط، مقارنة بـ €5.64 مليار قبل عام، بينما انهار العائد على المبيعات من 14.1% إلى 1.1%. وللمقارنة، حققت Porsche نحو 18% في 2022–2023.
ولا يزال من السابق لأوانه القول إن Porsche أصبحت بشكل نهائي أصلاً خاسراً. ففي النصف الأول من 2026، تعافى هامش التشغيل لديها إلى 7.8% من 5.5% قبل عام، بينما ارتفعت الأرباح التشغيلية بنسبة 33.9% إلى €1.35 مليار. وتحافظ الإدارة على توقعاتها لعام 2026: إيرادات بقيمة €35–36 مليار وهامش قدره 5.5–7.5%. ولا يزال الهدف متوسط الأجل أعلى بكثير عند 10–15%.
المشكلة الرئيسية هي الصين.
انخفضت مبيعات Porsche في الصين بنسبة 26% في 2025 إلى 41,938 سيارة. وتراجعت عمليات التسليم العالمية إلى 279,449 سيارة من 310,718 قبل عام. وتشير الشركة صراحة إلى المنافسة الشديدة، ولا سيما في قطاع السيارات الكهربائية، باعتبارها أحد الأسباب.
ولم تعد هذه مجرد مشكلة خاصة بـ Porsche. فالمصنعون الأوروبيون يخسرون في ظل الديناميكيات الجديدة للسوق الصينية: فالشركات المحلية لم تعد أرخص فحسب — بل أصبحت منافسين تكنولوجيين متكاملين في السيارات الكهربائية والبرمجيات وأنظمة الدفع الهجينة.
وجدت Volkswagen نفسها عالقة بين مشكلتين: ففي الصين تفقد مزاياها التنافسية، بينما تواجه في أحد أسواق التصدير الرئيسية لديها — الولايات المتحدة — تكاليف تجارية إضافية.
بدأ سوق الأسهم بالفعل في إعادة تسعير الصناعة الأوروبية. فقد خسر STOXX Europe 600 Automobiles & Parts نحو 17.6% منذ بداية 2026 وما يقرب من 14% خلال الأسابيع الـ52 الماضية. وتمثل ألمانيا ما يقرب من 49% من مؤشر القطاع، ما يعني أن المشكلات التي تواجه Volkswagen وPorsche وMercedes-Benz وBMW تحمل وزناً كبيراً بشكل غير متناسب.
وهذا يعني أنه في الماضي كان من الممكن شراء أسهم شركات السيارات عند ضعف المبيعات كرهان على تعافي الدورة الاقتصادية. أما الآن، فهناك حاجة إلى أدلة على أن شركات OEM الأوروبية قادرة على منافسة الشركات الصينية في تكاليف السيارات الكهربائية والبرمجيات وسرعة تحديث مجموعات الطرازات.
إذن، ماذا يعني ذلك؟
إن Porsche بمفردها أصغر من أن تحدد حركة EUR/USD. لكن مجمع صناعة السيارات الألماني بأكمله أصبح ذا أهمية للاقتصاد الكلي. وبالنسبة لألمانيا، فإن المشكلة أكثر خطورة: فقد نما الاقتصاد بنسبة 0.2% فقط في 2025، مع إشارة Destatis تحديداً إلى انخفاض صادرات السيارات والمنتجات الصناعية.
تبدو قناة انتقال التأثير إلى اليورو كما يلي:
ضعف صناعة السيارات → ضعف الصادرات والاستثمار → انخفاض الإنتاج الصناعي والتوظيف → نمو أضعف في ألمانيا ومنطقة اليورو → مساحة أكبر لسياسة تيسيرية من ECB → ضغط أساسي على EUR.
لكن هذا عامل ثانوي. وبالنسبة إلى EUR/USD، تظل قرارات ECB وFed والتضخم وعوائد السندات وأسعار الطاقة والمخاطر الجيوسياسية أكثر أهمية بكثير من نتائج Porsche.
ينبغي استخدام إحصاءات قطاع السيارات الألماني كعامل تصفية إضافي لـ EUR/USD. إن تجدد التدهور في الصادرات والإنتاج الصناعي والتوظيف في ألمانيا يعزز السيناريو الهبوطي لليورو، خاصة إذا اتسعت في الوقت نفسه الفجوة بين أسعار الفائدة المتوقعة لـ Fed وECB. وعلى العكس، فإن استقرار الصناعة الألمانية والطلب الصيني من شأنه أن يقلل علاوة المخاطر الهيكلية المرتبطة بالاقتصاد الأوروبي.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباحاً للجميع!


