


















النفط يعتاد على الواقع الجديد
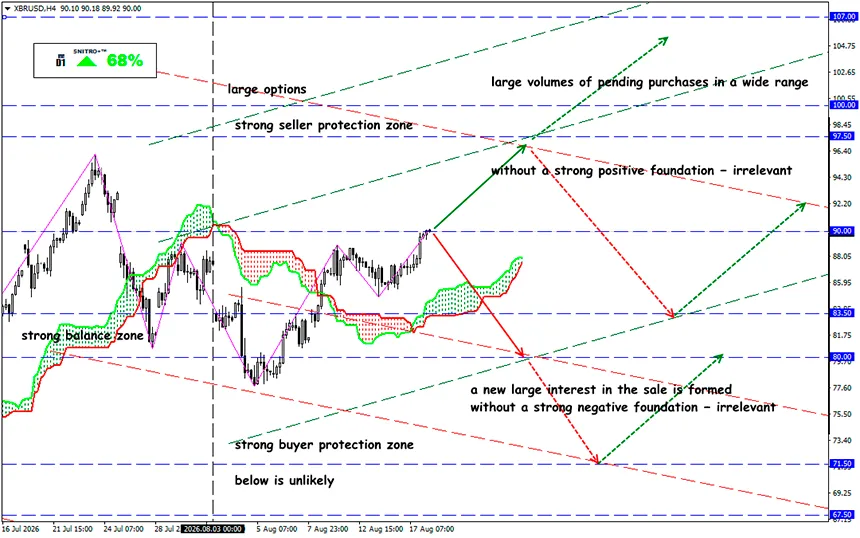
السوق يستوعب أزمة مضيق هرمز في الأسعار
XBR/USD
المنطقة الرئيسية: 88.00 - 91.50
شراء: 91.50 (عند اختراق حاسم لمستوى 90.00)؛ الهدف 93.50-95.00؛ وقف الخسارة 90.80
بيع: 87.50 (في ظل عوامل أساسية سلبية قوية)؛ الهدف 85.00-83.50؛ وقف الخسارة 88.20
أصبحت اضطرابات الإمدادات عاملًا مستمرًا يفرض ضغوطًا صعودية على الأسعار. وبعد ستة أشهر من الصراع، يبدو أن فرص التوصل إلى تسوية دبلوماسية قد استُنفدت. فقد انتهت الهدنة التي استمرت 60 يومًا، لكن لا الولايات المتحدة ولا طهران تُظهران أي استعداد لتقديم تنازلات بشأن مستقبل مضيق هرمز.
للتذكير:
تعرضت سفينة شحن أخرى لهجوم اليوم، ما أضاف عامل مخاطر جديدًا إلى هذا الممر الحيوي لإمدادات النفط والغاز العالمية. ويُفسر التحول في التوقعات السياسية سبب استقرار أسعار النفط عند نحو 90 دولارًا. ومنذ بداية الصراع، فقد النفط جزءًا من "علاوة الذعر"، لكنه لا يزال أعلى بنحو 50% مقارنة ببداية العام.
يتكيف سوق النفط مع الواقع الجديد — فلم يعد يخشى انهيارًا فوريًا في الإمدادات، لكنه في الوقت نفسه لا يتوقع عودة سريعة إلى الأوضاع الطبيعية. وببساطة، أصبحت التكاليف التي يتحملها الطرفان محسوبة بالفعل ضمن أسعار السوق.
- لم تعد طهران تحاول الإفلات من الحصار الاقتصادي. ففي يوليو، تجاوز معدل التضخم في إيران 80% مقارنة بالفترة نفسها من العام الماضي. وفي الوقت نفسه، انخفضت صادرات النفط إلى 294 ألف برميل يوميًا خلال ذلك الشهر، مقارنة بـ1.7 مليون برميل يوميًا في عام 2025.
- في الولايات المتحدة، تجاوز سعر وقود الديزل 100 دولار للمرة الأولى. وحذر ترامب الأمريكيين من ضرورة الاستعداد لارتفاع أسعار الوقود. ويُعد هذا اعترافًا شديد الخطورة بالنسبة لرئيس وعد خلال حملته الانتخابية بخفض أسعار الطاقة. وبلغ متوسط سعر البنزين أمس 4.06 دولار للغالون، بزيادة قدرها 29% عن العام الماضي.
- زادت المصافي الأمريكية إنتاج الديزل للاستفادة من أسعار النفط القياسية، لكن المخزونات المحلية تواصل الانخفاض بسبب قوة الطلب على الصادرات.
- وفقًا لوكالة الطاقة الدولية (IEA)، أدى فقدان طاقات التكرير في الشرق الأوسط والأضرار التي لحقت بالمنشآت الروسية نتيجة الضربات الأوكرانية إلى انخفاض معالجة المنتجات النفطية عالميًا بنحو 5 ملايين برميل يوميًا مقارنة بالعام الماضي، لتصل إلى 81 مليون برميل يوميًا. ومع ذلك، قد لا تعكس هذه الأرقام بدقة أحجام الصادرات الفعلية، لأن النفط من هذه المناطق يُنقل عبر قنوات غير مشروعة.
تم تعويض النقص العالمي جزئيًا من خلال الزيادة الحادة في صادرات الوقود الأمريكية، إلى جانب ارتفاع الصادرات من محطة الفجيرة في الإمارات ومن الساحل السعودي على البحر الأحمر. ومع ذلك، تواجه حتى هذه المسارات البديلة مشكلات.
هناك مؤشرات على أن منتجي النفط في الخليج العربي يعتمدون بشكل متزايد على سفن تقوم بإيقاف أنظمة التتبع أثناء عبورها مضيق هرمز وباب المندب. ويبدو أن الإمارات أنشأت حتى شبكة من "ناقلات الظل" التي تنقل النفط عبر هرمز ثم تقوم بتحويله إلى سفن أخرى في خليج عُمان. الأمر محفوف بالمخاطر، لكنه مربح حتى الآن.
إذن، ماذا يعني ذلك؟
نشأ وضع غير معتاد في السوق: المتداولون يعرفون أن اضطرابات الإمدادات تحدث بالفعل، لكنهم غير قادرين على تحديد حجمها الحقيقي. فعلى سبيل المثال، بلغ متوسط صادرات النفط الإماراتية 3.38 مليون برميل يوميًا في أغسطس، وهو أعلى من مستوى عام 2025 البالغ 3.2 مليون برميل يوميًا. ومع ذلك، قد تنخفض هذه الكميات بعد ورود تقارير عن هجمات إيرانية على عدة ناقلات مرتبطة بشركة بترول أبوظبي الوطنية أثناء مرورها عبر مضيق هرمز.
ونتيجة لذلك، أصبحت كمية النفط التي تصل فعليًا إلى المستهلكين واحدة من أكبر مصادر عدم اليقين في السوق. وإلى أن تتم تسوية الوضع حول مضيق هرمز، سيظل هذا الغموض قائمًا.
يعتقد السوق أن أسعار النفط المرتفعة قد تستمر حتى في حال استقرار صادرات الخام، لكن غياب الاستقرار السياسي في المنطقة يحد من إمكانية تحقيق المزيد من الارتفاعات في الأسعار.
يبدو النطاق السعري الحالي حول 90 دولارًا مستقرًا، لكن المراكز المضاربية تتراكم بالقرب من المستويات الرئيسية عند حدوده، بهدف تفعيل أوامر وقف الخسارة على جانبي السوق كلما ظهر محفز معلوماتي جديد. ولا يزال الاتجاه متوسط الأجل غير واضح، لكن تصعيد الصراع العسكري سيدفع الأسعار إلى الارتفاع على المدى القصير.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.


