


















صندوق النفط النرويجي: أعمال نزيهة ومخاطرة محسوبة
صندوق الثروة السيادي يحقق أرباحًا قياسية
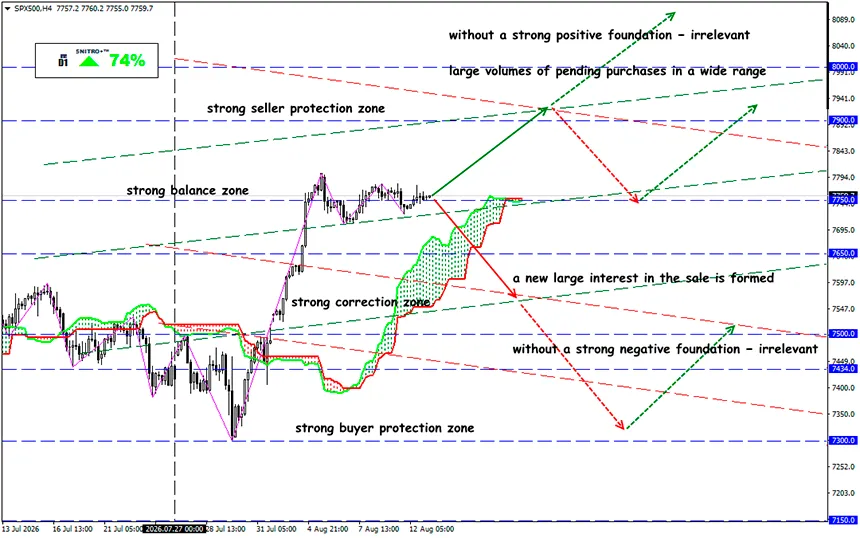
SP500
المنطقة الرئيسية: 7,700 - 7,820
شراء: 7,850 (بعد إعادة اختبار مستوى 7,800)؛ الهدف 8,000-8,050؛ وقف الخسارة 7,800
شراء: 7,850 (بعد إعادة اختبار مستوى 7,800)؛ الهدف 8,000-8,050؛ وقف الخسارة 7,800
تقدم النرويج مثالًا على كيفية تحويل رأس المال الحكومي إلى مورد استثماري طويل الأجل من خلال الجمع بين الإدارة المهنية والقواعد الواضحة والرقابة الحكومية الرشيدة. فالدولة لا تحاول إدارة كل قرار استثماري بنفسها، بل تضع تفويضًا واضحًا، وتراقب الالتزام بالاستراتيجية، وتمنح مديري الأصول المحترفين الاستقلالية التي يحتاجون إليها.
للتذكير:
حقق صندوق التقاعد الحكومي العالمي في النرويج، الذي تديره Norges Bank Investment Management (NBIM)، نتيجة قياسية في النصف الأول من عام 2026. وبلغ عائد المحفظة الاستثمارية 9.4%، بينما وصلت الأرباح الاستثمارية إلى 1.753 تريليون كرونة نرويجية، أي نحو 184.3 مليار دولار.
للمقارنة، حقق الصندوق عائدًا بنسبة 15.1% خلال عام 2025 بأكمله، بينما بلغ متوسط عائده السنوي منذ عام 1998 نحو 6.6–6.9%، بحسب فترة الاحتساب. وهذا يعني أن نتيجة الأشهر الستة الأولى من عام 2026 تتجاوز بشكل ملحوظ متوسط وتيرة أدائه على المدى الطويل.
أُنشئ صندوق النفط النرويجي لاستثمار عائدات البلاد من النفط والغاز على المدى الطويل. وتتولى NBIM إدارة الأصول، بينما تحدد وزارة المالية النرويجية الاستراتيجية الاستثمارية العامة.
ويتمثل المبدأ الأساسي لهذا النموذج في التنويع العالمي مع مستوى منخفض نسبيًا من الانحراف النشط عن المؤشر المرجعي.
- يستثمر الصندوق حصريًا خارج النرويج لتجنب ممارسة ضغوط مفرطة على الاقتصاد المحلي.
- تشمل المحفظة الأسهم والسندات، بالإضافة إلى مخصصات محدودة للعقارات غير المدرجة والبنية التحتية للطاقة المتجددة.
- تستخدم NBIM ثلاثة أساليب رئيسية لإدارة المحفظة: التوزيع الواسع في الأسواق، واختيار الأوراق المالية الفردية، وتوزيع رأس المال بين فئات الأصول.
- الصندوق ليس محفظة تقليدية تُدار بنشاط. إذ إن جزءًا كبيرًا من أدائه تحركه اتجاهات الأسواق العالمية. وهذا أمر مهم بشكل خاص عند تقييم الأرباح القياسية في عام 2026، إذ لا يمكن اعتبارها بالكامل نتيجة نجاح اختيار أسهم فردية بعينها.
حتى نهاية يوليو، تضم المحفظة نحو 7,100 شركة، بينما يبلغ متوسط حصة ملكية الصندوق في الشركات المدرجة في البورصات حول العالم نحو 1.5%.
قدمت أسهم التكنولوجيا أكبر مساهمة في الأداء، وكان الارتفاع في أسهم شركات أشباه الموصلات الآسيوية، بما في ذلك Taiwan Semiconductor Manufacturing وSamsung Electronics وSK Hynix، مربحًا بشكل خاص.
اعتبارًا من 30 يونيو، كان أكبر مركز استثماري للصندوق في Nvidia بقيمة تقارب 62 مليار دولار. وجاءت بعدها Apple بنحو 52 مليار دولار، وAlphabet بنحو 50 مليار دولار، وMicrosoft بنحو 35 مليار دولار، وTaiwan Semiconductor Manufacturing بنحو 34 مليار دولار. وتمثل أكبر عشر شركات مجتمعة حاليًا نحو 20% من قيمة الصندوق، وتنتمي معظمها إلى قطاع التكنولوجيا.
يجب التمييز بين الأداء الاستثماري للصندوق والتغير في قيمته عند قياسها بالكرونة النرويجية. فقد أدى ارتفاع قيمة العملة الوطنية إلى خفض قيمة الصندوق بنحو 427 مليار كرونة نرويجية. ويستثمر الصندوق بصورة أساسية في أصول أجنبية، ولذلك فهو معرض بدرجة كبيرة لمخاطر تقلبات أسعار الصرف. ويمكن لتحركات الكرونة أن تغير بصورة ملموسة قيمة المحفظة بالعملة المحلية حتى عندما لا تتحرك أسعار الأصول الأساسية بالقدر نفسه.
إذن، ماذا يعني ذلك؟
حقق الصندوق النرويجي أرباحًا استثنائية، ما يجعله نموذجًا ممتازًا للدراسة والتحليل، لكن ينبغي النظر إلى هذه النتيجة باعتبارها أيضًا انعكاسًا للمكاسب القوية في أسواق الأسهم العالمية، ولا سيما في قطاعي التكنولوجيا وأشباه الموصلات في آسيا.
يظل نموذج NBIM قائمًا في الغالب على المؤشرات والتنويع، ما يعني أن الصندوق لا يقوم بمراهنات ضخمة على شركات فردية. بالنسبة للاستثمار طويل الأجل
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
نتمنى لكم صفقات ناجحة وأرباحًا وفيرة!


