


















اتجاه جديد: أزمة لوجستيات رأس المال

بماذا يتم التداول خلال الحرب
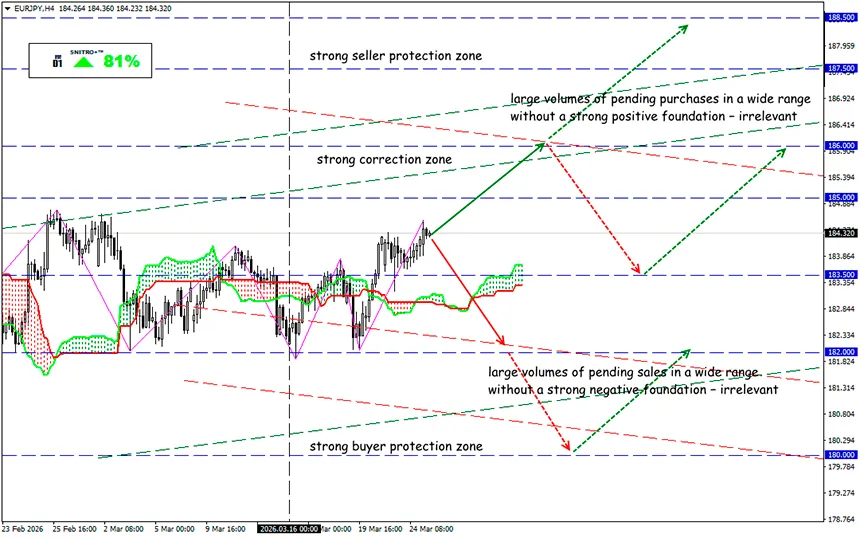
EUR/JPY
المنطقة الرئيسية:183.50 - 185.00
الشراء:185.30 (عند اختراق قوي لمستوى 185.00); الهدف187.50; ستوب لوس184.70
بيع:183.50 (في ظل ظروف أساسية سلبية قوية) ; الهدف181.50-180.00; ستوب لوس184.20
تهدد الحرب تدفقات رأس المال القادمة من دول الخليج الفارسي. إن حاجة هذه الدول إلى التمويل يمكن أن تؤثر بشكل كبير على السوق المالية العالمية، حتى لو لم تتأثر الاستقرار طويل الأجل للمنطقة.
إن الضربات التي تستهدف البنية التحتية للطاقة لم تعد مجرد جيوسياسة — بل أصبحت خطراً نظامياً.
تذكير:
لقد أصبحت الدول الرئيسية في مجلس التعاون الخليجي (GCC) — البحرين، الكويت، عُمان، قطر، المملكة العربية السعودية، والإمارات العربية المتحدة — منذ فترة طويلة عنصراً أساسياً في النظام المالي العالمي. وخلال السنوات الأربع الماضية تجاوز إجمالي فائض الحساب الجاري لديها 800 مليار دولار.
خلال السنوات 5–7 الماضية كانت الصناديق السيادية لدول الخليج الفارسي أكبر محرّك للسيولة العالمية:
- الاستثمارات في شركات التكنولوجيا،
- الاستثمارات الضخمة في البنية التحتية في أوروبا وآسيا،
- التوسع النشط في أفريقيا،
- نمو الاستثمار المباشر الخاص ورأس المال الجريء.
أي تغيّر في تدفقات رأس المال العالمية يحدث في وقت يواجه فيه الاقتصاد العالمي تحديات خطيرة. إن العجز الكبير في الميزانيات في الدول المتقدمة والحاجة إلى إعادة تمويل الديون يدفعان إلى إصدار السندات في جميع أنحاء العالم.
يمكن أن يصبح هذا الاتجاه الكلي الرئيسي للمتداولين في 2026–2027.
عالم رأس المال لا يواجه الآن “خطر الحرب”، بل حقيقة الحرب. وأخطر تهديد في الوقت الحالي ليس النفط (فالإنتاج سيتعافى في النهاية!) بل خروج رأس المال من دول الخليج.
أي حرب إقليمية تعيد تلقائياً توزيع الميزانية — الدفاع، حماية البنية التحتية، التأمين، وأمن الخدمات اللوجستية. وهذا يعني أن الأموال التي كانت تُوجَّه سابقاً إلى الاستثمارات الخارجية بدأت تبقى داخل المنطقة.
وإذا أصبحت المنطقة (أو يمكن أن تصبح) منطقة قتال، فإن رأس المال يبدأ في البحث عن مراكز أمان جديدة.
حالياً لا يتداول السوق “مخاطر الصراع”، بل صدمة طاقة فعلية:
- شهدت أوروبا بالفعل ارتفاعاً في أسعار الغاز بنسبة +35% خلال أسبوع واحد فقط؛
- ارتفع النفط فوق 100 دولار ثم انخفض بنسبة 11% خلال يوم واحد فقط بعد أخبار المفاوضات؛
- أعلنت دول المنطقة رسمياً في الأمم المتحدة وجود تهديد ليس فقط للبنية التحتية للطاقة، بل أيضاً للبنية التحتية المالية؛
- يصف المحللون ما يحدث بأنه أزمة أمن طاقي ويحذرون من خطر صدمة تضخمية.
بعد الضربات على البنية التحتية للطاقة، دخل السوق في الوضع الكلاسيكي: تجنّب المخاطر (risk-off) + صدمة طاقة:
- تعزز الدولار كعملة ملاذ آمن،
- بدأ اليورو في التراجع بسبب ارتفاع أسعار الغاز في أوروبا،
- تعرضت عملات الدول المستوردة للطاقة لضغوط.
إذا طال أمد الصراع، فمن الممكن:
- تباطؤ استثمارات الصناديق في السعودية والإمارات وقطر،
- انخفاض تمويل المشاريع الدولية الكبرى،
- بيع الأصول السائلة لتغطية نفقات الميزانية.
إذا تسارع التضخم مرة أخرى، ستؤجل البنوك المركزية خفض أسعار الفائدة، وستتعرض أسهم النمو للضغط من جديد، وسيحصل الذهب والنفط على دفعة ثانية.
إذا بقي النفط مرتفعاً لمدة لا تقل عن 3–4 أشهر — ستربح عملات السلع، بينما ستخسر أوروبا وآسيا.
الاتجاه الرئيسي هو التباعد بين عملات الدول المصدّرة للطاقة والدول المستوردة للطاقة.
إذا استمر الصراع أكثر من 3–6 أشهر، فقد يتسارع انتقال رأس المال إلى “مراكز آمنة”: الولايات المتحدة (الدولار وسندات الخزانة)، سويسرا، اليابان، والدول المنتجة للسلع خارج منطقة الصراع.
الضحايا الرئيسيون لأزمة رأس المال سيكونون أسهم النمو، والأسواق التي تعتمد على استثمارات دول الشرق الأوسط، وأصول التكنولوجيا القائمة على رأس المال الجريء، والعقارات الأوروبية.
الأكثر واعداً على المدى المتوسط سيكون الأصول المتقاطعة مع الين: EUR/JPY و GBP/JPY.
عادة ما يرتفع الين الياباني خلال الأزمات، لكن الوضع الآن مختلف:
- اليابان تعتمد بشدة على استيراد الطاقة،
- ارتفاع النفط يفاقم الميزان التجاري،
- بنك اليابان يواصل سياسته النقدية “المرنة”.
لذلك من الممكن حدوث سيناريو غير اعتيادي: يرتفع الدولار مقابل اليورو وضد الين في الوقت نفسه.
لذا نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح موفقة للجميع!


