


















الحياة على الحافة بين الرسوم الجمركية والجغرافيا السياسية
لماذا لم يعد السوق يخشى الحروب التجارية
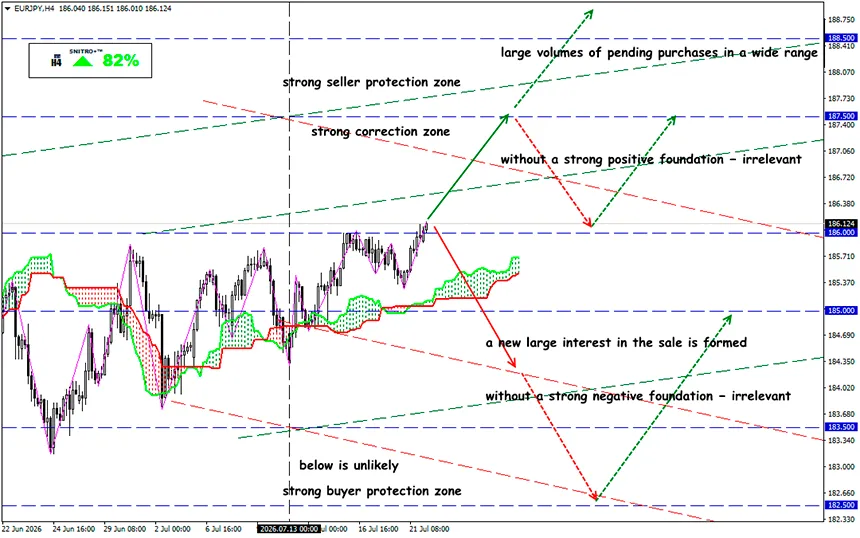
EUR/JPY
المنطقة الرئيسية: 185.00 - 186.00
شراء: 186.50 (عند الارتداد بعد إعادة اختبار مستوى 186.00)؛ الهدف 187.50-188.20؛ وقف الخسارة 185.80
بيع: 185.00 (في ظل عوامل أساسية سلبية قوية)؛ الهدف 183.50؛ وقف الخسارة 185.70
قبل عام واحد فقط، كان خبر فرض رسوم جمركية أمريكية جديدة قادرًا على تغيير معنويات المستثمرين في جميع الأسواق المالية الرئيسية تقريبًا خلال ساعات. أما اليوم، فلم تعد موجة جديدة من الرسوم الجمركية على الواردات الأمريكية تثير حالة من الذعر. فقد غيّر سوق العملات الأجنبية بشكل جذري الطريقة التي يقيّم بها المخاطر؛ إذ أصبحت اتجاهات التضخم، وقرارات الاحتياطي الفيدرالي، وأسعار النفط، والتوترات الجيوسياسية أكثر أهمية بالنسبة لليورو والجنيه الإسترليني والين الياباني من الإعلانات الفردية المتعلقة بالرسوم الجمركية.
ومع ذلك، فإن اجتماع هذه العوامل قد يمنح السوق مصدرًا جديدًا للزخم.
عقب قرار المحكمة العليا الأمريكية الذي حدّ من نطاق الرسوم الجمركية الشاملة، قدمت إدارة ترامب في فبراير 2026 رسومًا جمركية مؤقتة على الواردات لمدة 150 يومًا بموجب المادة 122 من قانون التجارة. وتنتهي هذه الفترة في نهاية يوليو، وبعدها يخطط البيت الأبيض لاستبدالها بنظام جديد من الرسوم الجمركية طويلة الأجل يشمل تقريبًا جميع الواردات الأمريكية.
ويمثل ذلك أكبر تغيير في السياسة التجارية الأمريكية خلال السنوات الأخيرة. وقد تؤثر الرسوم الجديدة في نحو 99% من الواردات الأمريكية. ومن المتوقع أن تتراوح معدلات الرسوم بالنسبة لمعظم الدول بين 10% و12.5%، في حين ستخضع فئات مختارة من المنتجات لرسوم أعلى.
ومن المقرر فرض رسوم بنسبة 10% على نحو اثني عشر شريكًا تجاريًا رئيسيًا، من بينهم الاتحاد الأوروبي والمكسيك وكندا. أما الرسوم البالغة 12.5% فستنطبق على نحو أربعين دولة، بما في ذلك الصين والهند واليابان وكوريا الجنوبية. وبالطبع، لا تزال المفاجآت واردة. ومع ذلك، هناك احتمال كبير بأن يكون هذا الفصل الجديد من الرسوم الجمركية أقل إثارة للقلق بكثير من النسخة الأولى، وقد تتجاهله الأسواق المالية ببساطة.
في ربيع عام 2025، نظرت الأسواق في البداية إلى الرسوم الجمركية على الواردات باعتبارها عاملًا محفزًا لارتفاع التضخم. وارتفعت عوائد سندات الخزانة الأمريكية، وتعزز الدولار الأمريكي، كما أُعيد تسعير توقعات خفض أسعار الفائدة من جانب الاحتياطي الفيدرالي بشكل شبه كامل.
لكن معنويات السوق تغيرت خلال أسابيع قليلة فقط.
وأظهرت التجربة أن جزءًا كبيرًا من عبء الرسوم الجمركية يقع في نهاية المطاف على المستوردين والمستهلكين الأمريكيين. فارتفاع تكاليف الواردات يبدأ في إضعاف الطلب الاستهلاكي، وتقليص ربحية الشركات، والضغط على النمو الاقتصادي. ونتيجة لذلك، بات المستثمرون ينظرون بشكل متزايد إلى الرسوم الجمركية الواسعة باعتبارها عاملًا انكماشيًا على المدى الطويل من خلال إبطاء النشاط الاقتصادي، وليس مجرد محرك لارتفاع الأسعار.
وهذا يفسر سبب تقييم المشاركين في السوق للقيود التجارية بطريقة مختلفة اليوم: فكلما زادت الضغوط على الاقتصاد الأمريكي، ارتفع احتمال أن يتبنى الاحتياطي الفيدرالي في نهاية المطاف سياسة نقدية أكثر تيسيرًا.
- تعود التطورات الجيوسياسية مرة أخرى لتصبح المحرك الرئيسي للأسواق، إذ إن أي تهديد لشحنات النفط عبر مضيق هرمز يؤدي فورًا إلى زيادة علاوة المخاطر الجيوسياسية المضمنة في أسعار النفط الخام.
- ولا يزال خام برنت يتداول عند مستويات أعلى بكثير من متوسطه طويل الأجل، بينما يمكن لكل زيادة إضافية قدرها 10 دولارات للبرميل أن تضيف نحو 0.2 إلى 0.4 نقطة مئوية إلى معدلات التضخم في الاقتصادات المتقدمة على مدى عدة أرباع. وبالتالي، فإن التطورات في الشرق الأوسط أصبحت قادرة على إحداث تقلبات أكبر بكثير في الأسواق.
- وفي الوقت نفسه، يحظى اليورو أيضًا بدعم أساسي قوي. إذ تواصل التوقعات الاقتصادية في ألمانيا التحسن في ظل الترقب لاستثمارات مالية واسعة النطاق، وزيادة الإنفاق على البنية التحتية، والإصلاحات الضريبية التي اقترحتها حكومة المستشار فريدريش ميرتس.
ماذا يعني ذلك؟
يرى البنك المركزي الأوروبي أن أي تيسير إضافي للسياسة النقدية قد يتم بوتيرة أبطأ بكثير مما كان متوقعًا قبل بضعة أشهر فقط. وإذا ظل التضخم في منطقة اليورو قريبًا من المستوى المستهدف، بينما يواصل الاقتصاد الألماني تعافيه التدريجي، فقد يتوقف اتساع فارق أسعار الفائدة بين الولايات المتحدة وأوروبا.
ومن الناحية الأساسية، لا تزال الأسواق في وضع الانتظار. وحتى صدور بيانات التضخم الأمريكية الجديدة، وتقارير سوق العمل، والتصريحات اللاحقة لمسؤولي الاحتياطي الفيدرالي، يبقى احتمال استمرار مرحلة التماسك مرتفعًا.
وإذا تبين أن السياسة الجمركية الأمريكية الجديدة أكثر تشددًا بكثير مما تتوقعه الأسواق حاليًا، فقد يكون رد الفعل الأولي في جميع أزواج العملات حادًا. ومع ذلك، فإن الاتجاه طويل الأجل للسوق سيعتمد على مدى تأثير النظام الجمركي الجديد في توقعات التضخم وقرارات السياسة النقدية المستقبلية للاحتياطي الفيدرالي.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
نتمنى لكم تداولًا موفقًا وأرباحًا وفيرة!


