


















هواوي تلغي قانون مور
كيف تُسرّع العقوبات التطور التكنولوجي
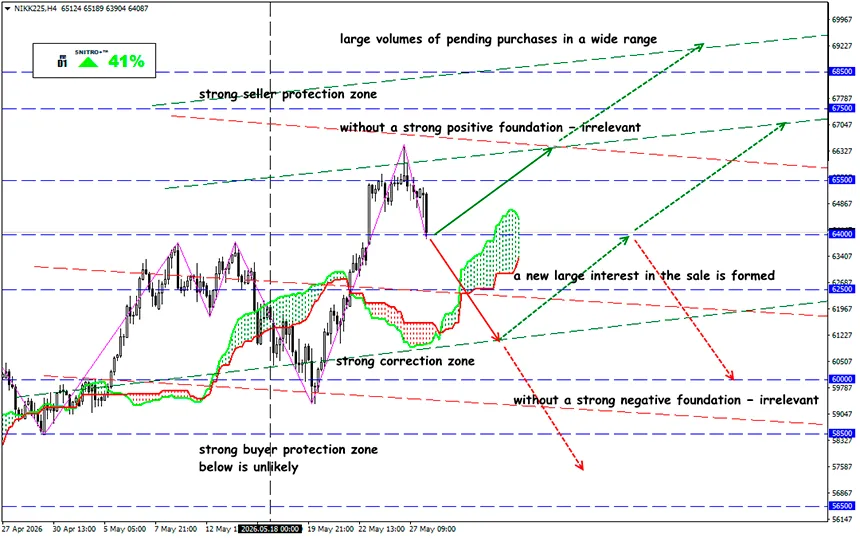
NIKK225
المنطقة الرئيسية: 64,000 -65,000
شراء: 65,500 (على خلفية أساسية إيجابية قوية)؛ الهدف 67,500؛ إيقاف الخسارة 65,000
بيع: 63,500 (عند اختراق مؤكد فوق 64,000)؛ الهدف 61,500؛ إيقاف الخسارة 64,000
عندما يصبح الطريق المعتاد غير متاح، يبدأ الناس في البحث عن مسارات بديلة — وأحيانًا تصبح تلك المسارات هي المعيار الجديد. فعلى مدى عدة عقود، عاشت صناعة أشباه الموصلات وفق قانون مور: كلما صغر حجم الترانزستورات، ازدادت قوة الشريحة. لكن العقوبات الأمريكية حرمت الصين من الوصول إلى منتجات الشركة الهولندية ASML — وتحديدًا أنظمة الطباعة الحجرية EUV المطلوبة لتصنيع الشرائح الحديثة.
وأصبح اللحاق بـ TSMC وSamsung وفق السيناريو التقليدي شبه مستحيل. ثم حدثت الثورة — إذ قدمت Huawei مفهوم Tau Scaling وبنية LogicFolding.
ويقترح Tau Scaling استبدال التصغير الهندسي بالتصغير الزمني. فبدلًا من التنافس على أصغر حجم للترانزستور، تقترح Huawei تحسين سرعة نقل الإشارات عبر بنية الشريحة نفسها. أما التطبيق العملي للفكرة فكان LogicFolding — وهو نظام لترتيب كتل الحوسبة عموديًا مع تقليل أطوال الوصلات الحرجة بين المكونات.
وتدّعي Huawei أن هذا المخطط يوفر بالفعل زيادة بنسبة 53.5–55% في كثافة الترانزستورات، وتحسنًا بنسبة 41% في كفاءة الطاقة، وارتفاعًا في التردد يصل إلى 3.1 GHz؛ ومع ذلك، لم يتم إجراء تدقيق مستقل لهذه الأرقام حتى الآن. ولذلك فإن التأثير الحالي في السوق يمثل إعادة تقييم للتوقعات المستقبلية أكثر من كونه تأكيدًا لتفوق تقني فعلي.
لنتذكر:
بالنسبة للسوق، لا يُعد هذا مجرد تطوير هندسي جديد، بل محاولة من الصين لتغيير الاقتصاد وإعادة توزيع رأس المال داخل قطاع التكنولوجيا الآسيوي. وتحاول Huawei تحويل هذه الفكرة إلى المحرك الرئيسي للأداء. وهذا يغير بشكل جذري منطق الاستثمار في القطاع. وإذا نجحت، فقد يبدأ السوق بإعادة تقييم الشركات وأدوار القادة في صناعة الطباعة الحجرية.
- أبرز المستفيدين المحتملين من هذا السيناريو هم SMIC، التي تحصل على فرصة لتصنيع شرائح أكثر تنافسية دون EUV، إضافة إلى مصنعي معدات تغليف الشرائح والوصلات البينية، وكذلك Huawei نفسها عبر خطوط منتجات Kirin وAscend.
- أما المنافسون — Intel وTSMC وAMD — فهم يستثمرون بالفعل بشكل نشط في التغليف ثلاثي الأبعاد والوصلات الهجينة بين الشرائح.
- وقد التقط السوق الإشارة فورًا. فبعد عرض Huawei، ارتفعت أسهم SMIC بنحو 7.6%، إذ رأى المستثمرون فرصة لتقليص الفجوة التكنولوجية دون الوصول إلى EUV. وهذا مهم بشكل خاص لـ SMIC: فالشركة مقيدة بتقنيات تصنيع ناضجة، لكن مع نجاح تطوير LogicFolding قد تتمكن من إنتاج حلول أكثر تنافسية.
- كما تظهر آفاق إيجابية لمصنعي معدات التغليف المتقدم في آسيا وموردي المواد الخاصة بالوصلات البينية بين الطبقات. ويبدو قطاع ذاكرة HBM مثيرًا للاهتمام بشكل خاص، حيث تهيمن Samsung Electronics وSK Hynix.
- أما بالنسبة للسوق التايوانية، فيبدو الوضع مختلطًا. فمن جهة، ما تزال TSMC تحتفظ بتفوق تكنولوجي هائل وتواصل الانتقال نحو تقنيات تصنيع حقيقية بدقة 1.4-nm. لكن مجرد ظهور نموذج معماري بديل يقلل من القيمة الاحتكارية للوصول إلى تقنيات الطباعة الحجرية المتقدمة.
وما هي النتيجة؟
العقوبات التي كان من المفترض أن تبطئ تطور قطاع أشباه الموصلات الصيني بدأت تحفز البحث عن حلول معمارية بديلة. وتاريخيًا، فإن فترات القيود هذه غالبًا ما تؤدي إلى تحولات في الدورات التكنولوجية.
وبالنسبة لـ Nvidia، يبدو الوضع أيضًا غير واضح. إذ تعلن Huawei صراحة نيتها توسيع LogicFolding لخط منتجات الذكاء الاصطناعي Ascend بحلول عام 2030، ما يخلق بديلًا محليًا لوحدات GPU الأمريكية. وإذا نجحت الصين في تقليص الفجوة جزئيًا في مسرّعات الذكاء الاصطناعي، فقد يؤثر ذلك على تقييمات Nvidia طويلة الأجل في المنطقة الآسيوية.
وفي الوقت الحالي، لا تكمن الأهمية الكبرى في Huawei نفسها، بل في احتمال إعادة توزيع رأس المال داخل قطاع أشباه الموصلات الآسيوي بأكمله. ومع ذلك، فإن الأسواق تتداول حاليًا على أساس التوقعات، وليس النتائج المثبتة.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح موفقة للجميع!


