


















الذهب يتراجع، لكن لا يوجد ذعر

المعادن الثمينة خافت من التضخم
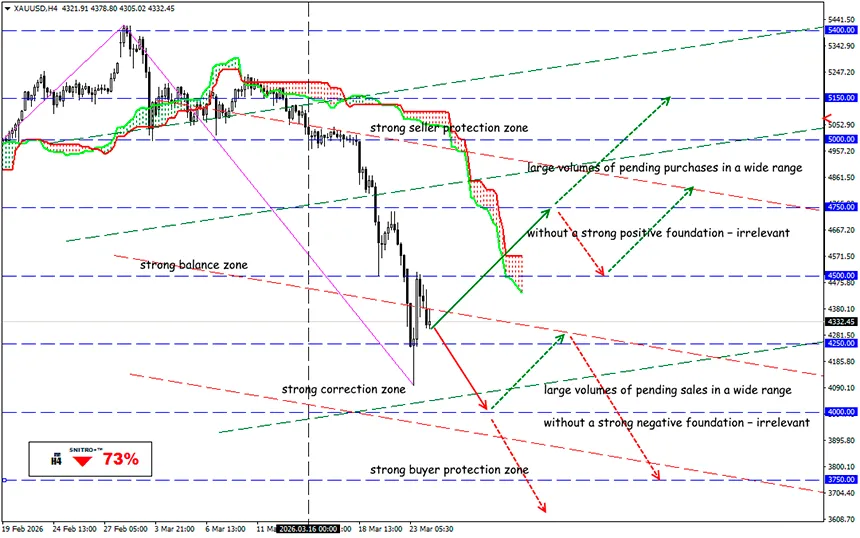
XAU/USD
المنطقة الرئيسية:4,250.00 - 4,500.00
الشراء:4,500.00 (على أساس إيجابي قوي); الهدف4,750.00; ستوب لوس4,430.00
بيع:4,200.00 (عند اختراق مؤكد لمستوى 4,250); الهدف3,850-3,700; ستوب لوس4,270.00
لم يعد الوضع التاريخي كـ«ملاذ آمن» كافياً لدعم أسعار المعادن الثمينة. أسعار الذهب والفضة والبلاتين تتراجع بالفعل للجلسة العاشرة على التوالي في ظل تزايد المخاوف من التضخم بسبب الصراع في الشرق الأوسط. مخاطر رفع سعر الفائدة من قبل الاحتياطي الفيدرالي تتعزز تدريجياً تحت تأثير العوامل الخارجية.
تذكير:
الذهب مُسعَّر بالدولار الأمريكي، أي كلما كانت العملة الأمريكية أقوى، أصبح الذهب أغلى لبقية العالم وضعف الطلب. وفي فترات الهروب من المخاطر يفضّل المستثمرون الاحتفاظ بالنقد بالدولار كأقرب بديل.
لأول مرة منذ 10 سنوات يواجه الذهب مشاكل في السيولة: الانخفاض الحاد في الأسعار ناتج عن حاجة المستثمرين إلى الحصول على السيولة النقدية، وفي حال تصاعد الحرب ستواصل القيمة السوقية للمعادن الثمينة التراجع.
- وهذا أمر مفهوم — السيولة العالية للذهب في فترة تتراجع فيها المخاطر تؤثر سلباً على قيمته. ومن العوامل الإضافية أيضاً جني الأرباح بعد ارتفاع استمر عدة أشهر — يقوم المستثمرون بإغلاق مراكز الذهب لتغطية متطلبات الهامش في أصول أخرى.
- العامل الأساسي الضاغط لا يزال يتمثل في ارتفاع توقعات التضخم وتراجع احتمالات تيسير سياسة الاحتياطي الفيدرالي في المستقبل القريب. وهذا يؤثر سلباً على الذهب والفضة: لا يحقق أي من هذين الأصلين عائداً كوبونياً، لذلك يصبحان أقل جاذبية عندما ترتفع عوائد السندات وتضعف الآمال في خفض الفائدة.
- بدلاً من الاستثمار في المعادن الثمينة، يتجه المستثمرون بشكل متزايد إلى أدوات تحقق عائداً، لأن ارتفاع أسعار الطاقة يعزز توقعات تشديد السياسة النقدية.
حجم بيع الذهب لم يصل بعد إلى مستويات قياسية، لكن سرعة انخفاض السعر أعلى بكثير مما كانت عليه في العديد من الحالات التاريخية.
بالإضافة إلى ذلك، يُعد الشرق الأوسط مركزاً مالياً كبيراً للذهب. فعلى سبيل المثال، تُعد الإمارات مركزاً رئيسياً لتكرير ولوجستيات المعادن الثمينة إلى آسيا — وحتى في بداية مارس كان الذهب الفعلي في دبي يُباع بخصم يصل إلى $30 للأونصة مقارنةً بمعيار لندن LBMA بسبب إلغاء الرحلات وتعطل الخدمات اللوجستية.
لقد دمّر الصراع العسكري بالكامل هذا النظام الذي كان يحقق استقرار الأسعار لكل من الذهب الفعلي والذهب المتداول في البورصة.
وما النتيجة؟
تحاول عقود الذهب الآجلة بصعوبة اختراق الاتجاه الصاعد في ظل تعزيز الديناميكية الهابطة عبر جميع الأطر الزمنية.
في الوقت الحالي، أدى الانخفاض المضاربي في أسعار النفط إلى تصحيح تقني فقط — ولم يتم كسر الاتجاه الهابط بعد. وخلال تداولات يوم الثلاثاء تتجاهل الأسواق تراجع ترامب عن تهديده «بتدمير» محطات الكهرباء في إيران، معتبرةً ذلك جزءاً من سياسته المعتادة TACO (Trump Always Chickens Out). وتعود تدفقات الهروب من المخاطر لتصبح ذات صلة مرة أخرى.
لكن على المدى الطويل، مع الأخذ في الاعتبار المشكلات المالية القادمة في العالم، وتراجع الثقة في العملات الورقية، وعدم الاستقرار العالمي، سنبقي الرهانات على ارتفاع الذهب قائمة.
ومن المتوقع أن يوفّر الطلب الهيكلي، وخاصة من جانب البنوك المركزية في الأسواق الناشئة التي تسعى إلى تنويع الاحتياطيات، حداً أدنى لأسعار الذهب الفوري في نطاق $3750–3500. ومع ذلك، فإن إجراء تحليل أساسي دقيق للوضع الحالي يظل أمراً إلزامياً.
لذا نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح موفقة للجميع!


