


















أوروبا تحلم ببورصة عالمية المستوى
Euronext وDeutsche Börse تختبران حدود الاندماج
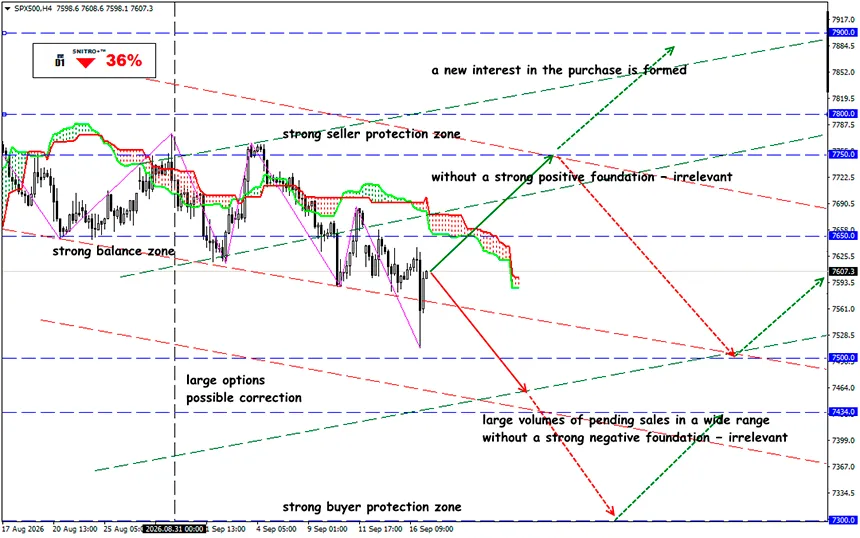
SP500
المنطقة الرئيسية: 7,550 - 7,650
Buy: 7,650 (في ظل عوامل أساسية إيجابية قوية)؛ الهدف 7,750-7,800؛ StopLoss 7,580
Sell: 7,500 (عند اختراق حاسم فوق 7,550)؛ الهدف 7,300--7,350؛ StopLoss 7,570
قد يساعد اندماج أكبر البورصات الأوروبية في حل مشكلة السيطرة على رأس المال، لكنه من غير المرجح أن ينشئ منافساً جدياً لـ Nasdaq وNYSE. ومن شأن صفقة محتملة أن تمنح أوروبا نطاقاً وسيولة أكبر، لكنها ستواجه عوائق جدية تتعلق بمكافحة الاحتكار.
تناقش أوروبا مرة أخرى فكرة تحاول تنفيذها منذ ما يقرب من عقدين: إنشاء بنية تحتية كبيرة للسوق على مستوى أوروبا قادرة على إبقاء رأس المال والاكتتابات العامة الأولية والسيولة داخل المنطقة.
سيكون حجم الاندماج المحتمل كبيراً. تعمل Euronext في ثماني دول أوروبية وتشمل، من بين أمور أخرى، بورصات باريس وأمستردام وميلانو. وتُقدّر قيمتها السوقية بنحو €16 مليار، بينما تبلغ قيمة Deutsche Börse حوالي €50 مليار وتسيطر على بورصة فرانكفورت وEurex — إحدى أكبر منصات المشتقات في العالم.
للتذكير:
- في عام 2006، حاولت Deutsche Börse الاندماج مع Euronext، لكن المشروع لم يتحقق: واختارت Euronext في النهاية الاندماج مع NYSE.
- في عام 2012، منعت المفوضية الأوروبية اندماج Deutsche Börse وNYSE Euronext بسبب مخاوف تتعلق بالمنافسة، ولا سيما في سوق المشتقات الأوروبية.
- في عام 2017، حظرت الجهة التنظيمية اندماج Deutsche Börse وLondon Stock Exchange Group.
والآن هناك محاولة أخرى.
لا توجد مفاوضات رسمية حتى الآن، لكن السوق يتكهن بالفعل بإمكانية حدوث اندماج في المستقبل: في 14 سبتمبر، ارتفعت أسهم Euronext بنسبة 2.1%، بينما ارتفعت Deutsche Börse بنسبة 2.9%. ومنذ بداية عام 2026، ارتفع كلا السهمين بنحو 26%.
كلما كان السوق أعمق، زادت قدرته على جذب رأس المال المؤسسي، وارتفعت السيولة، وانخفضت تكلفة المعاملات الكبيرة.
بالطبع، تتخلف أوروبا عن الولايات المتحدة ليس بسبب عدد البورصات، بل بسبب حجم رأس المال. والمشكلة هي أن رأس المال لا يزال مجزأً بين الأسواق الوطنية والأنظمة التنظيمية والبنى التحتية.
في عام 2024، بلغت القيمة السوقية لأسواق الأسهم في الاتحاد الأوروبي نحو 73% من الناتج المحلي الإجمالي للمنطقة. وفي الولايات المتحدة، وصل هذا الرقم إلى 270%. وتتركز في Nasdaq وNYSE قاعدة هائلة من الجهات المصدرة والمستثمرين المؤسسيين وصناع السوق ورأس المال العالمي.
منذ عام 2019، نما عدد الشركات في البورصتين الرئيسيتين في الولايات المتحدة بوتيرة أسرع من المجموعات الأربع الكبرى للبورصات الأوروبية.
لم تعد هذه مسألة سهولة الإدراج. بل هي مسألة قدرة السوق على توليد تقييمات مرتفعة للشركات. تتجه الاكتتابات العامة الأولية إلى حيث يوجد عمق في السوق. والمشكلة أكثر حدة في قطاع التكنولوجيا.
سلط ECB الضوء على عدة أمثلة بارزة: اختارت شركة Arm البريطانية الإدراج المباشر في السوق الأمريكية في عام 2023، بينما غادرت CRH وLinde وFlutter Entertainment وشركات أخرى البورصات الأوروبية أو نقلت إدراجاتها إلى الولايات المتحدة.
يكمن المنطق الاقتصادي لصفقة Euronext+Deutsche Börse في الحجم. اليوم، تتعامل الشركة التي تدخل السوق العامة الأوروبية مع نظام لا تزال فيه اختلافات وطنية في التنظيم والإشراف والبنية التحتية. فعلى سبيل المثال، لا تغطي Euronext الحالية أكبر سوق وطنية في المنطقة — ألمانيا.
من شأن اندماج محتمل أن يربط السوق الألمانية بالبنية التحتية لـ Euronext ويوفر وصولاً أوسع إلى المستثمرين في فرنسا وإيطاليا وهولندا ودول أخرى تعمل فيها المجموعة.
ستستفيد منصات البورصة من نطاق أكبر في التداول والإدراج والمقاصة والتسوية وخدمات البنية التحتية الأخرى.
وما النتيجة؟
يمكن لصفقة بين Euronext وDeutsche Börse أن تنشئ بنية تحتية عالمية المستوى. لكن لا يزال من السابق لأوانه وصفها بأنها منافس أوروبي لـ Nasdaq وNYSE. فالولايات المتحدة لا تمتلك بورصات كبيرة فحسب، بل لديها أيضاً تركيز هائل لرأس المال المؤسسي وشركات التكنولوجيا والسيولة والمستثمرين العالميين.
إذا أدى اندماج Euronext وDeutsche Börse إلى زيادة السيولة والمزيد من عمليات الإدراج وزيادة تدفقات رأس المال عبر الحدود، فسيصبح جزءاً من إعادة هيكلة أوسع للسوق الأوروبية. وحتى 17 سبتمبر 2026، تلقى السوق إشارة إلى أن مثل هذا المشروع قد يكون ممكناً — ولكن ليس المشروع نفسه. وستتحدد المرحلة التالية ليس من خلال التصريحات، بل من خلال ظهور مفاوضات رسمية وهيكل الصفقة واستجابة سلطات مكافحة الاحتكار الأوروبية.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباحاً للجميع!


