


















أوروبا في خطر: قد يرتفع TTF فوق 100 يورو
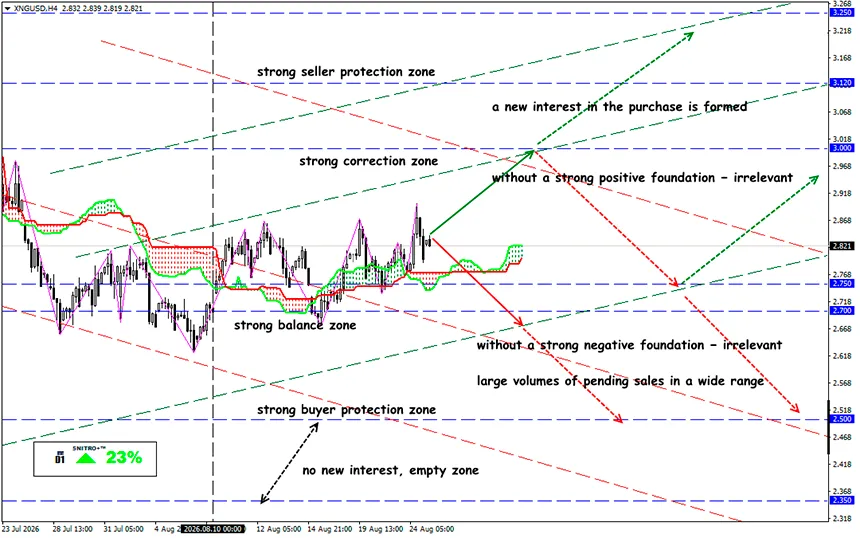
قد يصبح الغاز باهظ التكلفة بالنسبة لأوروبا
XNG/USD
المنطقة الرئيسية: 2.750 - 2.950
شراء: 3.025 (عند اختراق حاسم فوق 3,000)؛ الهدف 3.250؛ وقف الخسارة 2.950
بيع: 2.700 (في ظل عوامل أساسية سلبية قوية)؛ الهدف 2.500؛ وقف الخسارة 2.750
تتجه أوروبا نحو فصل الشتاء مع نقص في الغاز. فالمخزونات المنخفضة، والمنافسة مع آسيا على الغاز الطبيعي المسال، والاضطرابات في الشرق الأوسط تجعل إعادة بناء الاحتياطيات الأوروبية تحديًا مكلفًا. وحتى 25 أغسطس، تبلغ نسبة امتلاء منشآت تخزين الغاز في الاتحاد الأوروبي نحو 62–63%، مقارنة بنحو 74% قبل عام، بينما يقترب المتوسط الموسمي لخمس سنوات من 80%.
هذا المستوى بحد ذاته لا يشير حتى الآن إلى خطر حدوث نقص فعلي: فالمفوضية الأوروبية لا ترى حاليًا مخاطر فورية على أمن الإمدادات. المشكلة تكمن في مكان آخر — لم يتبق أمام أوروبا سوى القليل من الوقت لتعويض النقص، في حين ترتفع تكلفة الكميات الإضافية من الغاز.
للتذكير:
إذا استمرت اضطرابات إمدادات الطاقة من الشرق الأوسط، فقد تحتاج الأسعار الأوروبية إلى الارتفاع بشكل كبير لجذب كميات كافية من الغاز الطبيعي المسال وإعادة بناء المخزونات قبل الشتاء. وفي سيناريو الضغط، يرى البنك أن سعر TTF لشهر ديسمبر قد يرتفع فوق 100 يورو لكل ميغاواط ساعة، مقارنة بتوقع أساسي يبلغ نحو 50 يورو لكل ميغاواط ساعة.
يمكن وصف الوضع الحالي بأنه حلقة مفرغة:
مخزونات منخفضة → الحاجة إلى تسريع عمليات الحقن → ارتفاع الطلب على الغاز الطبيعي المسال → المنافسة مع آسيا → ارتفاع TTF → ارتفاع تكلفة الحقن → ضعف الحافز الاقتصادي لشراء الغاز → استمرار انخفاض المخزونات.
تمثل هذه الآلية الآن أكبر تهديد للسوق.
المخزونات متأخرة عن الجدول الزمني
يرجع ذلك إلى مجموعة من العوامل. فقد أنهت أوروبا موسم التدفئة السابق بمخزونات منخفضة، في حين لم تكن وتيرة إعادة ملئها لاحقًا سريعة بما يكفي. كما تقلل الأسعار المرتفعة من الجدوى الاقتصادية لعمليات الحقن الصيفية: إذ يتعين على المشغلين شراء الغاز باهظ الثمن اليوم، على أمل أن يتمكنوا من بيعه بسعر أعلى في الشتاء.
أوروبا تخسر المنافسة على الغاز الطبيعي المسال
يظل الغاز الطبيعي المسال المصدر الرئيسي للإمدادات الإضافية. ولكن هنا تحديدًا يظهر الخطر الرئيسي.
تتنافس أوروبا مع المشترين الآسيويين على شحنات الغاز الطبيعي المسال المرنة. وقد أدت اضطرابات الشحن عبر مضيق هرمز إلى تقليص توافر الغاز الطبيعي المسال من الشرق الأوسط، مما زاد المنافسة على الكميات البديلة. وفي الوقت نفسه، ارتفعت صادرات الغاز الطبيعي المسال الأمريكية بنسبة 23% على أساس سنوي خلال الفترة من يناير إلى يوليو 2026، لكن أوروبا وآسيا تستحوذان معًا على أكثر من 80% من الإمدادات الأمريكية.
وهذا يعني أن حتى الصادرات الأمريكية القياسية لا تضمن حصول أوروبا على كميات كافية من الغاز. فإذا كان المشترون الآسيويون مستعدين لدفع أسعار أعلى، فسيتم تحويل بعض الشحنات المرنة إلى هناك.
الطقس كمصدر لعدم اليقين
إذا كان الشتاء أكثر دفئًا من المعتاد بشكل ملحوظ، فسينخفض استهلاك الغاز لأغراض التدفئة، مما يجعل النقص الحالي في المخزونات أقل خطورة. ولهذا السبب يمكن للطقس أن يغير توازن السوق جذريًا حتى من دون زيادة حادة في الإمدادات.
ومع ذلك، فإن الاعتماد حصريًا على شتاء معتدل ينطوي على مخاطر. ففي الطقس البارد، تعني مستويات المخزون الأولية المنخفضة سحبًا أسرع من المخزونات، وتزيد من احتمال اضطرار أوروبا إلى شراء الغاز الطبيعي المسال بنشاط عندما يكون الطلب الشتوي مرتفعًا بالفعل.
إذن، ماذا يعني ذلك؟
هناك ثلاثة عوامل يمكن أن تغير الوضع لصالح أوروبا: تعافي الإمدادات من الشرق الأوسط، وتراجع المنافسة الآسيوية على الغاز الطبيعي المسال، وشتاء أكثر دفئًا.
لا تواجه سوق الغاز الأوروبية حاليًا نقصًا فعليًا وفوريًا، بل نقصًا في هامش الأمان وضمانات الإمدادات المستقبلية. وفي مثل هذه الظروف، لم يعد مستوى 100 يورو لكل ميغاواط ساعة يبدو نظريًا بحتًا، بل أصبح هدفًا محتملًا في سيناريو الضغط.
إذا تمكنت أوروبا من إعادة بناء مخزوناتها بسرعة وتأمين المزيد من الغاز الطبيعي المسال، فستثبت الزيادة الحالية في الأسعار أنها مؤقتة. ولكن إذا استمرت الاضطرابات في الشرق الأوسط، وواصلت آسيا المنافسة على الغاز الطبيعي المسال، وظلت عمليات الحقن بطيئة، فقد تؤدي الحاجة نفسها إلى إعادة بناء مخزونات الشتاء إلى موجة ارتفاع حادة أخرى في أسعار الغاز.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
نتمنى لكم صفقات ناجحة وأرباحًا وفيرة!


