


















نفط خطير: من لا يستفيد من الأسعار المرتفعة
ليس الجميع يحقق الأرباح أثناء الحروب
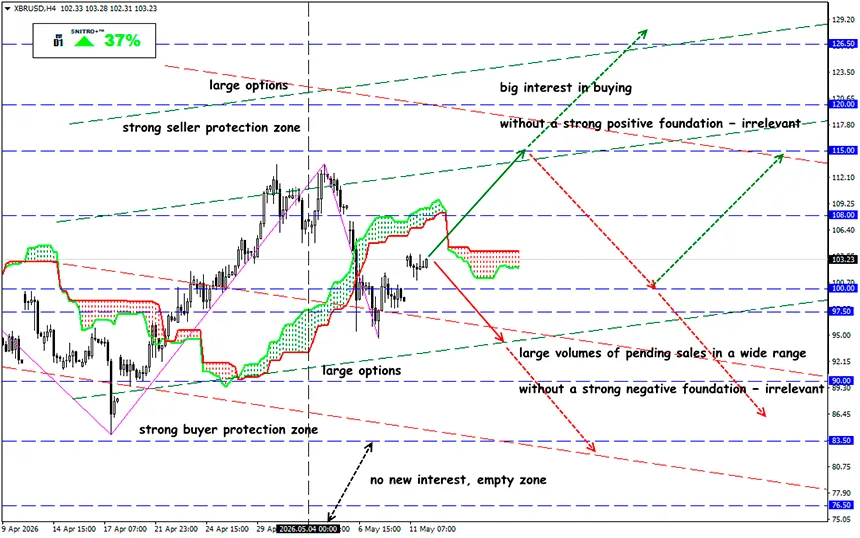
XBR/USD
المنطقة الرئيسية: 100.00 - 103.50
شراء: 105.00 (عند اختراق حاسم لمستوى 104.50)؛ الهدف 107.50-108.50؛ إيقاف الخسارة 104.30
بيع: 97.50 (على خلفية أساسية سلبية قوية)؛ الهدف 93.50؛ إيقاف الخسارة 98.20
في يناير، كان معظم المحللين يتوقعون أن لا يتجاوز سعر خام برنت مستوى 60 دولارًا للبرميل خلال عام 2026. أما الآن، فإن السعر يتداول بثبات فوق 100 دولار، ويعتقد كثيرون أن “الحرب الثالثة” في الخليج العربي يجب أن تحقق أرباحًا ضخمة لجميع شركات النفط الكبرى.
لكن الواقع مختلف. فعلى سبيل المثال، سجلت شركتا Exxon وChevron خسائر ملحوظة، في حين تمكن منافسوهما الأوروبيون من تحقيق أرباح.
تذكير:
أنهى السوق الربع الأول مع وصول خام برنت إلى 118 دولارًا، بينما ارتفعت أسعار المشتقات النفطية بوتيرة أسرع. وأصبح جزء كبير من نفط الشرق الأوسط عالقًا في منطقة مضيق هرمز، ما أدى إلى زيادة الصادرات القادمة من أمريكا وإفريقيا والبرازيل.
وكان من المتوقع أن تستفيد شركات النفط الغربية من خلال:
- بيع كميات أكبر من النفط؛
- تحقيق هوامش ربح أعلى لكل برميل.
لكن لم يتمكن الجميع من الاستفادة من الوضع.
- خلال ثلاثة أشهر من الصراع العسكري، ارتفعت أسهم العملاق البريطاني Shell بنسبة 4% فقط، بينما ارتفعت أسهم منافسيه الأوروبيين — TotalEnergies وBP وEni — بنسبة تراوحت بين 14% و17%.
- سجلت شركتا Chevron وExxon الأمريكيتان أرباحًا صافية بلغت 2.2 مليار دولار و4.2 مليار دولار على التوالي، بانخفاض سنوي بلغ 37% و46%. كما تراجعت أسهمهما بنسبة 1% و2%.
- يعتمد تأثير الحرب على شركات النفط الغربية على ثلاثة عوامل رئيسية: مراكز التحوط، وأرباح التداول، ومواقع الأصول الإنتاجية.
ومع ذلك، يجب النظر إلى نتائج الشركات الأوروبية مع الأخذ في الاعتبار ما يسمى “الوهم المحاسبي للخسائر”.
فعقود بيع النفط والغاز يتم توقيعها مسبقًا — قبل أسابيع أو أشهر من التسليم. وللحماية من تقلبات الأسعار، تقوم الشركات بشراء عقود تحوط توفر تعويضات في حال انخفاض الأسعار.
لكن عندما ترتفع الأسعار، تنخفض قيمة أدوات التحوط، ما يؤدي إلى خسائر “ورقية”.
وخلال هذا الربع، بلغت هذه الخسائر:
- 2.9 مليار دولار لشركة Chevron؛
- 3.9 مليار دولار لشركة Exxon.
ومن المتوقع تعويض هذه الخسائر لاحقًا عبر الإيرادات الأعلى الناتجة عن المبيعات الفعلية.
وهناك أيضًا مصدر أرباح خاص لم تتقنه الشركات الأمريكية بعد.
فالشركات الأوروبية لا تعتمد فقط على إنتاجها الخاص، بل بنت أقسام تداول ضخمة ومتطورة. هؤلاء المتداولون لا يكتفون بالتحوط، بل يشترون ويبيعون النفط الخام والمشتقات والغاز مستفيدين من فروقات الأسعار الجغرافية والزمنية.
على سبيل المثال، تتداول BP حوالي 12 مليون برميل يوميًا — أي ما يعادل نحو 11 ضعف إنتاجها الفعلي.
أما الشركات الأمريكية فتحاول اللحاق بالمنافسة. وتعمل Chevron حاليًا على تطوير بنيتها الخاصة بالتداول، وأصبحت تبيع النفط عبر أقسامها الداخلية بدلًا من الوسطاء.
وبحلول الربع القادم، تتوقع الشركة تسويق أكثر من 40% من إنتاجها بشكل مستقل — أي ضعف ما كانت تفعله قبل عام.
وهذا سيساعدها على دعم تشغيل المصافي في آسيا بشكل أكثر فعالية، خاصة مع استمرار نقص الوقود هناك.
ما النتيجة إذًا؟
المفارقة في أزمة السلع الحالية أن الشركات الأوروبية تبدو اليوم أكثر قدرة على التكيف مع صدمات الطاقة، بينما تواجه شركات النفط الأمريكية الكبرى نتائج هيكل أعمالها واعتمادها الكبير على القرارات السياسية الداخلية.
وكلما طال أمد الحرب في الخليج العربي، اتسعت فجوة الإيرادات بين عمالقة النفط.
وسيصبح الوضع أكثر تعقيدًا إذا قرر ترامب حظر صادرات الوقود — وهو سيناريو ممكن تمامًا إذا وصلت أسعار البنزين في الولايات المتحدة إلى 5 دولارات للغالون.
مثل هذه الخطوة قد تؤدي إلى:
- اتساع الخصم السعري بين خام WTI وبرنت؛
- الضغط على الوضع المالي للمنتجين المحليين؛
- تقليص الأرباح في قطاعات الإنتاج والتكرير.
وفي ظل هذه الظروف، يراقب قطاع النفط الأمريكي تحركات البيت الأبيض عن كثب، لأن قرارات واشنطن المستقبلية قد تصبح بالنسبة للصناعة أكثر أهمية من سعر النفط نفسه.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباحًا موفقة للجميع!


