


















التدخل في سوق العملات كأداة للضغط
لماذا تدعم الولايات المتحدة الين الياباني؟
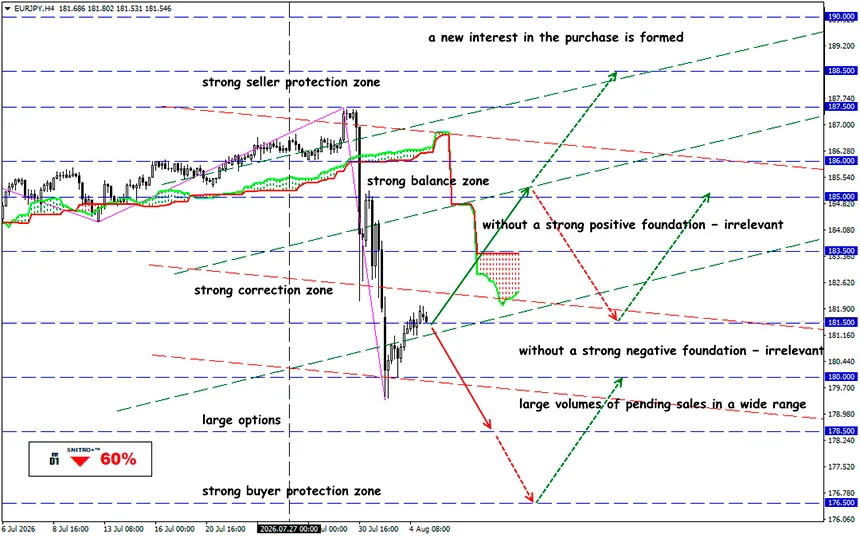
EUR/JPY
المنطقة الرئيسية: 180.50 - 182.00
شراء: 182.50 (في ظل عوامل أساسية إيجابية قوية)؛ الهدف 183.50-185.00؛ وقف الخسارة 181.90
بيع: 180.00 (عند التراجع بعد إعادة اختبار مستوى 181.50)؛ الهدف 178.50-176.50؛ وقف الخسارة 180.60
لأول مرة منذ عام 2011، نفذت اليابان والولايات المتحدة تدخلًا منسقًا في سوق العملات بهدف دعم الين. وخلال أربعة أيام فقط، ارتفعت قيمة العملة اليابانية بأكثر من 4.5%. وقد أصبح ضعف الين مصدر قلق متزايد لكل من صناع السياسات اليابانيين والأمريكيين بسبب تأثيره في أسعار الواردات وارتفاع تكلفة المعيشة للأسر.
لنتذكر.
تستثمر اليابان الجزء الأكبر من احتياطياتها من النقد الأجنبي في سندات الخزانة الأمريكية. ولتنفيذ تدخل في سوق العملات، يتعين عليها بيع الأصول الأمريكية واستخدام العائدات بالدولار لشراء الين. وعادةً ما تأتي الدولارات المستخدمة في شراء الين من احتياطيات اليابان من النقد الأجنبي، سواء كانت على شكل سيولة نقدية أو سندات خزانة أمريكية.
- ضعف الين نتيجة ارتفاع تكاليف واردات الطاقة بسبب النزاع في الشرق الأوسط، إضافة إلى الرسوم الجمركية التي فرضها الرئيس ترامب. ومع ذلك، يبقى العامل الرئيسي هو فارق أسعار الفائدة بين اليابان (1%) والولايات المتحدة (3.5–3.75%). إذ يقترض المستثمرون بأسعار فائدة منخفضة في اليابان ويستثمرون في الأسواق ذات العوائد الأعلى، ما يؤدي إلى استمرار تدفقات رأس المال إلى الخارج، ويزيد الضغوط على الين ويغذي التضخم المحلي.
- ويزداد الوضع تعقيدًا بسبب المخاوف المتعلقة بالوضع المالي لليابان. فالدين العام للبلاد يتجاوز 200% من الناتج المحلي الإجمالي. وبدلًا من سداده، يُعاد تمويله باستمرار من خلال إصدار سندات حكومية جديدة، بينما تتراكم تكاليف الفائدة بمرور الوقت. وقد أثارت العجوزات المستمرة في الموازنة مخاوف من أن الحكومة اليابانية تنفق بما يفوق إمكاناتها.
- وقد انتقد الرئيس ترامب مرارًا ضعف الين، معتبرًا أنه يمنح الشركات الصناعية اليابانية ميزة تنافسية غير عادلة. وفي مارس الماضي، تبنى موقفًا أكثر تشددًا عندما اقترح فرض رسوم جمركية على الواردات اليابانية.
في ظل هذه الظروف، يعالج التدخل في سوق العملات مشكلتين في آن واحد. إذ يقوم بنك اليابان ببيع الدولار الأمريكي وشراء الين، مما يعزز قيمة العملة اليابانية. وفي الوقت نفسه، يبقى الين الذي يحصل عليه البنك ضمن ميزانيته العمومية بدلًا من دخوله إلى الاقتصاد، وهو ما يقلل المعروض النقدي ويساعد على تخفيف الضغوط التضخمية.
لكن هذه الاستراتيجية تظل فعالة فقط طالما توفرت احتياطيات كافية من النقد الأجنبي. ولا تزال اليابان تمتلك نحو 1.1 تريليون دولار من الاحتياطيات، إلا أنها تتآكل بسرعة. ففي نهاية أبريل، أنفقت السلطات اليابانية نحو 74 مليار دولار لدعم العملة، لكن أثر هذا التدخل استمر ربع سنة فقط. وبحلول 23 يوليو، عاد الين للهبوط مسجلًا أضعف مستوى له أمام الدولار الأمريكي منذ عام 1986.
ووفقًا للتقديرات الأولية، أنفقت السلطات اليابانية نحو 84 مليار دولار إضافية في نهاية الأسبوع الماضي. وإذا استمرت الوتيرة الحالية، فقد تُستنزف الاحتياطيات بشكل كبير خلال بضع سنوات فقط.
وإذا بدأت اليابان، أكبر حائز لسندات الحكومة الأمريكية في العالم، ببيع سندات الخزانة الأمريكية بشكل مكثف، فقد تضطر واشنطن إلى اتخاذ إجراءات غير شعبية للغاية، مثل خفض الإنفاق وزيادة الضرائب. وفي نهاية المطاف، ستقع مسؤولية هذه "العقوبات" على عاتق وزارة الخزانة الأمريكية، لأن وزير الخزانة سكوت بيسنت هو من دعم التدخل الياباني.
ومع ذلك، فإن قدرات وزارة الخزانة الأمريكية تبقى أكثر محدودية بكثير من قدرات الاحتياطي الفيدرالي. فالوزارة لا تمتلك احتياطيات كبيرة من العملات الأجنبية، ولا تستطيع ببساطة إنشاء صندوق خاص للتدخل. وعمليًا، يمكن القول إن الدعم الأمريكي لليابان قد تم تمويله في نهاية المطاف من أموال دافعي الضرائب الأمريكيين.
إذن، ماذا يعني ذلك؟
لم يُزل التدخل المنسق في سوق العملات الأسباب الجوهرية وراء ضعف الين، بل أرجأ فقط آثارها. وبالنسبة للمتداولين، فهذا يعني استمرار التقلبات المرتفعة في الأسواق المالية الآسيوية. وسيظل التركيز الأساسي منصبًا على سياسات الاحتياطي الفيدرالي وبنك اليابان، وعوائد سندات الخزانة الأمريكية، واحتمالات تنفيذ تدخلات إضافية في سوق العملات.
ومن المرجح أن تواصل اليابان استنزاف احتياطياتها في محاولة لدعم الين، بانتظار أن تبدأ الولايات المتحدة في خفض أسعار الفائدة. وفي المقابل، من المتوقع أن تبقى سندات الخزانة الأمريكية تحت ضغط مستمر.
وللأسف، فإن السياسات الحالية للرئيس ترامب تسهم في استمرار الضغوط التضخمية. وداخل الاحتياطي الفيدرالي، تحولت النقاشات تدريجيًا من الحديث عن خفض أسعار الفائدة إلى احتمال رفعها مرة أخرى. ونتيجة لذلك، قد لا يجد بنك اليابان بدوره خيارًا سوى رفع أسعار الفائدة، وربما يحدث ذلك في وقت مبكر من شهر سبتمبر. ومن المرجح أن تزداد الضغوط على الأسواق المالية الآسيوية. وقد تتمكن اليابان من الاعتماد على احتياطياتها لبضع سنوات أخرى، لكن إذا لم تكن هذه الفترة كافية لمعالجة مشكلاتها الهيكلية، فقد يواجه العالم أزمة مالية عالمية جديدة.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
نتمنى لكم صفقات ناجحة وأرباحًا وفيرة!


