


















كاراكاس في هاوية الديون

كيف ستسدد فنزويلا ديونها
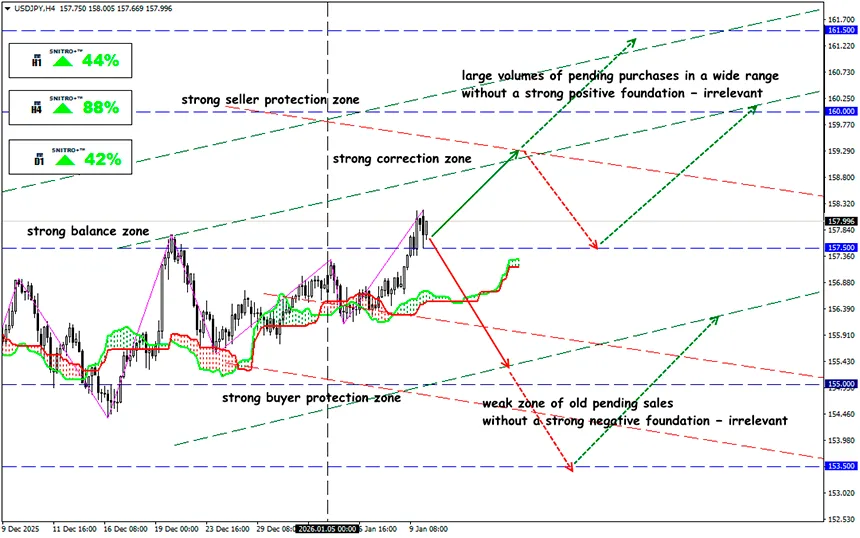
USD/JPY
المنطقة الرئيسية:157.00158.50
الشراء:158.80 - ; الهدف160.50-161.00; StopLoss 158.20
بيع:157.00 (عند اختراق قوي لمستوى 158.50) ; الهدف155.50-155.00; StopLoss 157.70
بعد إقصاء نيكولاس مادورو عن السلطة، حصلت فنزويلا على فرصة لإنهاء حالة التخلف المالي عن السداد التي استمرت لأكثر من عقد. في السابق، منعت العقوبات الأمريكية البلاد حتى من إصدار أبسط أنواع السندات. واليوم تواجه فنزويلا واحدة من أكثر عمليات إعادة هيكلة الديون السيادية تعقيدًا منذ تعثر اليونان عام 2012، الذي هز منطقة اليورو.
ومع ذلك، لا يزال الدائنون يناقشون الأمر مع الولايات المتحدة دون نتائج تُذكر، إذ يعرقل ترامب أي مفاوضات، ويعلن النقل الكامل لحقوق استخدام النفط الفنزويلي إلى الولايات المتحدة، ولا يبدي استعدادًا لمناقشة سوى الديون المستحقة للشركات الأمريكية.
يزداد الوضع تعقيدًا بسبب غموض آفاق المرحلة الانتقالية تحت قيادة الرئيسة المؤقتة ديلسي رودريغيز.
حجم الدين: من له كم؟
- لم ينشر نظام مادورو منذ فترة طويلة أي إحصاءات موثوقة. تبدأ تقديرات الدين الخارجي الحالي من 150 مليار دولار وما فوق، وهو ما لا يقل عن ضعف حجم الاقتصاد الفنزويلي المنهار.
- قبل التخلف عن السداد عام 2017، قدمت بكين عشرات المليارات من الدولارات لكاراكاس على شكل قروض، معظمها عبر بنك التنمية الصيني (CDB)، وكان من المخطط سدادها عبر شحنات نفط. تم صرف آخر دفعة من CDB في عام 2018. تُقدَّر القروض غير المسددة بنحو 15 مليار دولار، إلا أن نقص الشفافية يعني أن الرقم الحقيقي قد يكون أعلى بعدة مرات.
- ديون حاملي السندات التي أصدرتها الحكومة وشركة النفط الوطنية PDVSA، بقيمة اسمية تقارب 60 مليار دولار، يُقدَّر حجم الفوائد غير المسددة عليها بأكثر من 100 مليار دولار.
- المطالبات المرتبطة بأحكام التحكيم الدولي لصالح الشركات التي تمت مصادرة أصولها من قبل الحكومة الفنزويلية (ConocoPhillips وExxonMobil وشركات تعدين الذهب) تُقدَّر بنحو 20 مليار دولار.
في الوقت الحالي، ينظم الدائنون أنفسهم بشكل نشط ويبحثون عن وسطاء. تمثل إحدى هذه المجموعات، وهي لجنة دائني فنزويلا، حصة كبيرة من السندات التي يمتلكها مستثمرون كبار، من بينهم Fidelity وGMO وMorgan Stanley Investment Management وVR Capital. في عام 2023، تمكنت اللجنة من تمديد مهلة رفع الدعاوى القضائية على السندات المتعثرة في المحاكم الأمريكية حتى عام 2028، لكن مع عودة ترامب تم إلغاء جميع التفاهمات، ولا توجد اتفاقيات جديدة في الأفق.
كم سيستعيد الدائنون؟
لخفض الدين العام لفنزويلا إلى مستوى لا يقل عن 80٪ من الناتج المحلي الإجمالي، سيتعين على حاملي السندات قبول خسائر لا تقل عن 50٪ من أصل الدين. ومع ذلك، يبدو هذا السيناريو أكثر تفاؤلًا مقارنة بحالة الأرجنتين، حيث كان الدائنون يعتبرون استعادة 30٪ من الدين نجاحًا.
وبغض النظر عن النسبة التي يتوقعها الدائنون (25 أو 50 سنتًا أو أكثر مقابل كل دولار)، فإن السداد النهائي سيعتمد على حالة الاقتصاد الفنزويلي. لإنقاذ قطاع النفط الوطني، تحتاج البلاد إلى أسعار نفط عالمية تقارب 80 دولارًا للبرميل لتحقيق نقطة التعادل. أما مستويات الأسعار الحالية فهي كارثية لفنزويلا، بغض النظر عمّن يبيع هذا النفط.
تخطط الولايات المتحدة لـ«تصفية» جميع الدائنين (قانونيًا!) من أجل منح فنزويلا اقتصادًا «نظيفًا». ويُستشهد بتجربة إعادة هيكلة ديون العراق البالغة 130 مليار دولار كمثال، حيث تجاوزت خسائر الدائنين 80٪.
يتوقع الدائنون إعادة هيكلة السندات والقروض الثنائية، بحيث ترتبط المدفوعات باستعادة إنتاج النفط. وتبدي شركات النفط الكبرى استعدادها لتحويل مطالبات التحكيم إلى حصص مشاركة في تشغيل الحقول النفطية. لكن التفاوض على ذلك سيتطلب التعامل مباشرة مع ترامب.
ونظرًا لأن الفوائد المتأخرة تمثل حاليًا 60–70٪ أو أكثر من القيمة الاسمية للسندات الفنزويلية، يرى بعض المستثمرين الأمريكيين أن ذلك قد يؤدي إلى استرداد 60 سنتًا أو أكثر لكل دولار. غير أن هذا سيناريو مفرط في التفاؤل ولا يستند إلى أسس حقيقية.
في الوقت الراهن، هناك حقيقة واحدة واضحة: لا النفط ولا الإمكانات المحتملة لاستخراج الذهب ستنقذ فنزويلا.
لذا نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح موفقة للجميع!


