


















أزمة السندات كتهديد عالمي

ما الذي انكسر في اقتصاد اليابان
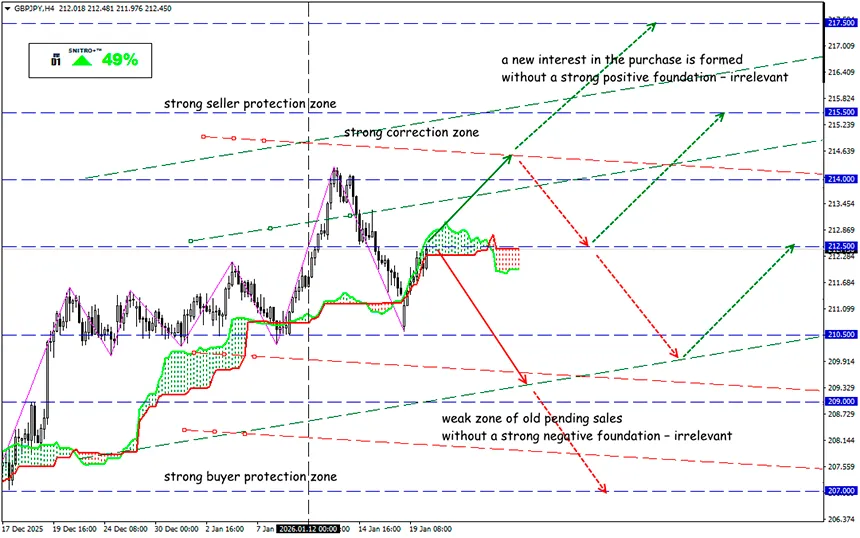
GBP/JPY
الشراء:213.00 (على ارتداد بعد إعادة اختبار مستوى 212.00); الهدف214.50-215.50; ستوب لوس212.30
بيع:210.50 (على أساس سلبي قوي) ; الهدف209.00-208.50; ستوب لوس211.20
عادت السندات اليابانية طويلة الأجل جدًا (JGB) لتصبح “محفزًا عالميًا”: انهيار السندات اليابانية يهدد ببيع سندات الخزانة الأمريكية بقيمة تصل إلى $130 مليار. ارتفاع التقلبات في سوق السندات الحكومية اليابانية قد ينتقل إلى أسواق أخرى، بما في ذلك سندات الخزانة الأمريكية.
الصناديق ذات مستوى المخاطر المماثل، التي توزع رأس المال بالتساوي بين الأسهم والسندات والسلع، قد تضطر إلى بيع ما يصل إلى 30% من أصولها.
تفاقمت المشكلة العام الماضي بسبب المخاوف بشأن الميزانية، مما يجعل اليابان مصدرًا رئيسيًا للتقلبات العالمية. وهناك عدة عوامل للأزمة:
- ارتفاع سندات JGB لأجل 40 عامًا فوق 4% لأول مرة منذ إطلاقها (2007) وتداولها قرب ذروة حوالي 4.2%، مع حركة حادة للغاية بالنسبة للسوق المحلية؛
- توقعات التوسع المالي في ظل انتخابات مبكرة في 8 فبراير وتصريحات حول إجراءات تحفيزية، بما في ذلك وعد رئيسة الوزراء اليابانية ساناي تاكاييتشي بخفض الضرائب على المواد الغذائية؛
- انخفاض السيولة الهيكلية للسندات، ما يؤدي في ظروف المخاطر المرتفعة إلى “هبوط” الأسعار حتى دون أحجام بيع حقيقية كبيرة.
انخفض مؤشر سيولة السندات الحكومية اليابانية إلى مستويات قياسية، مما يدل على نقص المشترين.
لم تعد اليابان “ملاذًا آمنًا” — هذا الوضع يكسر نماذج المخاطر العالمية.
تذكير:
- اليابان هي أكبر حامل أجنبي لسندات الخزانة الأمريكية — أكثر من $1,202.6 مليار من UST حتى نوفمبر 2025.
- إعادة التسعير المتزامنة للمحافظ العالمية بمشاركة JGB تؤثر سلبًا على الأسواق الأخرى: كل ارتفاع بمقدار 10 نقاط أساس في عوائد اليابان قد يؤدي إلى ارتفاع بنحو 2–3 نقاط أساس في عوائد UST (الولايات المتحدة)، وBund (منطقة اليورو)، وGilt (المملكة المتحدة).
- سوق السندات في كوريا الجنوبية أيضًا عرضة لارتفاع تقلبات JGB. منذ أوائل يوليو 2024، تكبد المشترون الأجانب لسندات الحكومة الكورية (KTB) خسائر تزيد على 10%، مما يزيد من مخاطر عمليات البيع القسرية عبر StopLoss.
قام بنك اليابان (BOJ) بالفعل برفع سعر الفائدة إلى 0.75% (أعلى مستوى منذ عقود) — وهو كسر نفسي قوي لعصر “اليابان الصفرية”. يحاول المنظم حاليًا تطبيع السياسة مع منع حدوث خلل “غير قابل للسيطرة” في سوق JGB.
ومن المهم أن لدى BOJ خطة رسمية لتقليص مشتريات JGB هذا العام:
- الربع الأول — خفض بنحو ¥400 مليار (الوتيرة المعتادة)،
- الربع الثاني — خفض بنحو ¥200 مليار.
- اليوم تعافت الأسعار قليلًا بعد تصريحات وزيرة المالية ساتسوكي كاتاياما التي دعت إلى الهدوء. ومن اللافت أن وزير الخزانة الأمريكي سكوت بيسنت ربط علنًا ديناميكية UST بالسندات اليابانية، ما يعني أن السوق ما زال يرى في اليابان تهديدًا للاستقرار المالي.
وماذا في النتيجة؟
قد يصبح زوج GBP/JPY أكثر حساسية للأخبار الآسيوية من المعتاد. هذا الزوج أصل كلاسيكي لاستراتيجيات الكاري تريد، حيث قد تحدث تحركات قوية قصيرة الأجل عكس الاتجاه الصاعد، لذلك يجب تحديد StopLoss قبل فتح الصفقة.
في الوقت الحالي، النظام شديد التناقض: جزء من الأخبار يضغط على الين بسبب التوقعات المالية والسياسة (أي أن JPY قد يضعف)، وفي الوقت نفسه يمكن لارتفاع التقلبات/العوائد أن يطلق وضع risk off ويقوي الين. العامل البريطاني له تأثير ضئيل على هذا الزوج.
لذا نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح موفقة للجميع!


