


















التنين الأمريكي يُظهر أنيابه

الجيوسياسة كعامل ضغط على السوق
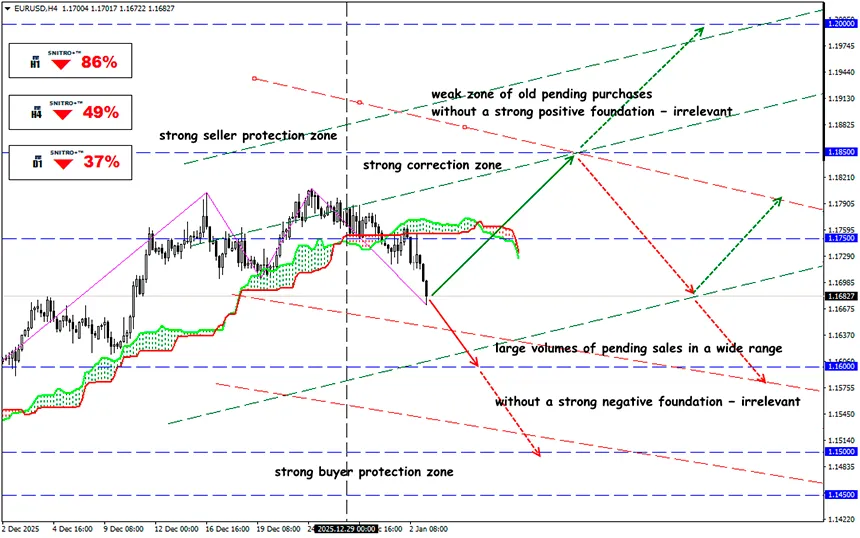
EUR/USD
المنطقة الرئيسية:1.1650 - 1.1750
الشراء:1.1750 (على أساس إيجابي قوي) ; الهدف1.1900; StopLoss 1.1680
بيع:1.1620 (على تراجع بعد إعادة اختبار مستوى 1.1700) ; الهدف1.1500; StopLoss 1.1680
لم يشكّ أحد تقريبًا في أن حقبة ترامب ستترافق مع صدمات قوية في السياسة العالمية، ولذلك فإن التقلبات غير التقليدية في الأسواق لا تفاجئ أحدًا. غير أن الأساليب التقليدية لمواجهة هذا النوع من العدوان أثبتت عدم فعاليتها.
للتذكير:
من الأهداف المالية المعلنة، حقق ترامب حتى الآن ما يلي:
- دولارًا ضعيفًا، نموًا في سوق الأسهم، وأسعار نفط منخفضة؛
- تسارع عملية بناء علاقات تجارية جديدة، لكن لا تزال هناك مشكلات، لا سيما مع الصين؛
- تم دفن فكرة الدولار الرقمي: يُحظر على الاحتياطي الفيدرالي قانونيًا إصدار عملات رقمية للبنوك المركزية (CBDC)، وتم إنهاء التعاون مع بنك التسويات الدولية (BIS)؛
- إصلاح ضريبي، أو بالأحرى تمديد تخفيضات الضرائب من الولاية الأولى، وقد أقرّه الكونغرس؛
- تم السماح بالعملات المستقرة الخاصة المدعومة بسندات الخزانة الأمريكية.
ومن بين الأهداف التي لم تتحقق بعد، كان دوني يسعى إلى خفض أسعار الفائدة لدى الاحتياطي الفيدرالي، وعائد سندات الخزانة لأجل 10 سنوات عند مستوى 1%، وخفض معدلات الرهن العقاري. إضافة إلى ذلك، صرّح ترامب برغبته في الحصول على غرينلاند، وجعل كندا الولاية الحادية والخمسين، وفرض سيطرة كاملة على خليج المكسيك (الذي أصبح الآن — الأمريكي). إلا أن أحداث الأسبوع الماضي أظهرت أن الطموحات الأمريكية أوسع بكثير.
وقد أظهرت مبررات العملية العسكرية في فنزويلا الطريقة التي سيواصل بها ترامب تنفيذ خطط فريقه، بينما ستُجبر الأسواق على الدفاع عن نفسها.
وأكد ترامب عودة الولايات المتحدة إلى مبدأ مونرو، أي استعادة الهيمنة الأمريكية في نصف الكرة الغربي. وتشير هذه السياسة إلى إبرام اتفاقيات تفقد بموجبها أوروبا الحماية السياسية والعسكرية الأمريكية، بينما تستعيد الصين (على الأقل) تايوان.
ولا يزال من غير الواضح ما إذا كان هجوم ترامب على فنزويلا قد تم بالتنسيق مع الصين، وما إذا كان الاستيلاء على تايوان سيتم بشكل سلمي. وإن لم يكن كذلك، فإن سوق الأسهم الأمريكية سينهار، لأن الولايات المتحدة غير مستعدة بعد لإنتاج رقائق الذكاء الاصطناعي المتقدمة بالكميات المطلوبة داخل أراضيها — إذ تعتمد أمريكا بشكل كبير على مصانع TSMC التايوانية.
تُعد أصول أوروبا وتايوان، إضافة إلى أسهم الشركات المعتمدة على الإنتاج التايواني، من بين قادة سوق الأسهم حاليًا. وإذا تم إلغاء زيارة ترامب المقررة إلى الصين في أبريل — فإننا ننتظر كارثة جيوسياسية.
بضع نقاط إضافية حول الوضع الراهن:
- يبقى فقدان استقلالية الاحتياطي الفيدرالي أحد مخاوف السوق. ومع ذلك، فإن خفض أسعار الفائدة لا يؤدي تلقائيًا إلى ارتفاع أذون الخزانة؛ بل على العكس، فإن خفض الفائدة في ظل ارتفاع التضخم سيؤدي إلى خروج المستثمرين من أذون الخزانة الأمريكية.
- فقدت السياسة الجمركية تأثيرها المزعزع للاستقرار على السوق. وقد يؤدي قرار المحكمة العليا بشأن رسوم ترامب إلى تصحيح قصير الأجل، لكنه لن يغيّر الصورة العامة. وحتى في حال صدور حكم سلبي، سيستبدل ترامب مرسومًا واحدًا بمئات المراسيم الجديدة، ولن يتم إعادة الرسوم إلى دافعي الضرائب.
- لا تزال هناك احتمالية لحدوث إغلاق حكومي جديد في الولايات المتحدة اعتبارًا من 1 فبراير، إذا لم يتوصل ترامب إلى حل توافقي بشأن التأمين الصحي يرضي الديمقراطيين. وستكون ردود فعل الأسواق وتداعياتها مماثلة لأزمة الخريف.
- على المدى المتوسط، ينبغي مراقبة الين: فخروج واسع النطاق من صفقات الـ carry trade على الين سيؤدي إلى تدفق كبير للخارج في السيولة، ولا سيما من الأصول الأمريكية. وفي ظل التوقعات بخفض أسعار الفائدة من قبل الاحتياطي الفيدرالي والزيادات التدريجية من بنك اليابان، يتقلص الفارق الحقيقي في العوائد بين الولايات المتحدة واليابان — وهو محرك تقليدي لضعف الدولار مقابل الين.
- يحافظ البنك المركزي الأوروبي على أسعار الفائدة دون تغيير مع إمكانية إجراء تعديلات لاحقة، إلا أن السياسة النقدية تبقى أقل تشددًا، ما يدعم اليورو. إن تباين السياسات النقدية (الاحتياطي الفيدرالي نحو التيسير، والبنك المركزي الأوروبي نحو الاستقرار/تشديد محتمل) يخلق أساسًا قويًا لتعزيز زوج EUR/USD.
يواصل ترامب تصعيد التوترات الاقتصادية والسياسية، وترتفع علاوة المخاطر على الدولار، ما يدعم التوجه الهبوطي للدولار مقابل اليورو والجنيه الإسترليني والدولار الأسترالي، خصوصًا في فترات تصاعد النزاعات. ويجب أن يبقى التحليل الأساسي الدقيق عنصرًا لا غنى عنه في أي استراتيجية تداول.
لذا نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح موفقة للجميع!


