


















الدولار القوي يثير قلق الأسواق
من ضغط زر الإنذار الأحمر في 23 يونيو؟
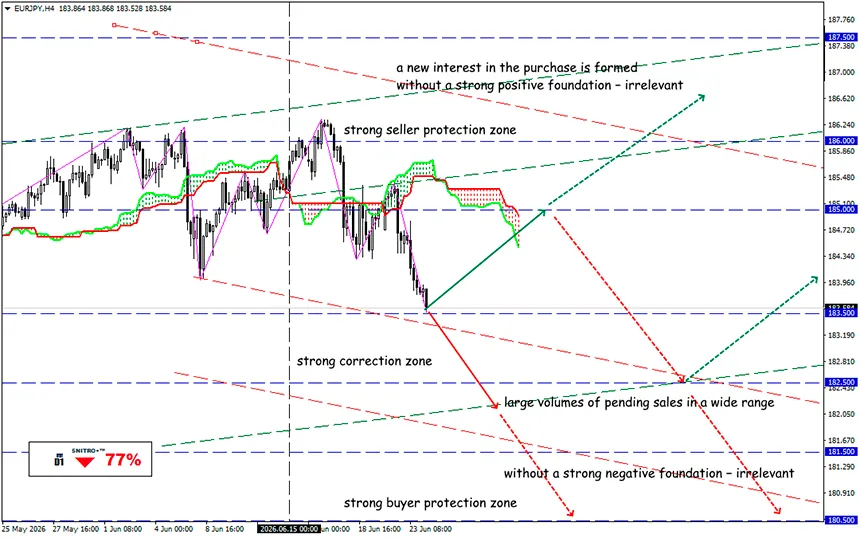
EUR/JPY
المنطقة الرئيسية: 183.00 - 184.00
شراء: 184.50 (عند التراجع بعد إعادة اختبار مستوى 183.50)؛ الهدف 186.50-187.50؛ وقف الخسارة 184.00
بيع: 182.50 (في ظل خلفية أساسية سلبية قوية)؛ الهدف 180.50-180.00؛ وقف الخسارة 183.00
يشهد السوق موجة جديدة من الاضطرابات، ففي جلسة تداول واحدة فقط تحولت معظم البورصات العالمية إلى اللون الأحمر. فقد تراجعت جميع الأصول تقريبًا، بدءًا من مؤشر ناسداك الأمريكي وصولًا إلى الأسواق الآسيوية الكبرى وأزواج العملات الرئيسية. ومع ذلك، لا يمكن وصف ما يحدث بأنه انهيار شامل، بل هو صدمة تصحيحية طبيعية تفاقمت بفعل العوامل الجيوسياسية والتقلبات في معنويات المستثمرين.
وقد أدى مزيج من قوة البيانات الاقتصادية الأمريكية، وارتفاع توقعات تبني الاحتياطي الفيدرالي لسياسة نقدية أكثر تشددًا، واستمرار حالة عدم اليقين الجيوسياسي إلى إعادة الطلب على الدولار الأمريكي بقوة. وارتفع مؤشر الدولار (DXY) فوق مستوى 101.5 نقطة، مسجلًا أعلى مستوى له هذا العام.
أما الشرارة التي أشعلت موجة الهبوط في أسواق الأسهم فكانت مرة أخرى شركات التكنولوجيا الأمريكية العملاقة. فقد بدأ المستثمرون يتساءلون فجأة عما إذا كانت الاستثمارات الضخمة في الذكاء الاصطناعي ستؤتي ثمارها بالسرعة المتوقعة.
للتذكير:
هبطت أسهم شركة SpaceX بأكثر من 16% بعد ظهور أنباء تفيد بأن الشركة تخطط لجمع 20 مليار دولار عبر إصدار سندات جديدة. وتهدف هذه الأموال إلى تمويل مشاريع البنية التحتية الخاصة بالذكاء الاصطناعي، إلا أن حجم الإنفاق أثار مخاوف السوق.
وجاءت الضربة الثانية من قطاع التكنولوجيا أيضًا، حيث غادر عدد من المطورين الرئيسيين مختبر DeepMind التابع لشركة Google للانضمام إلى شركة Anthropic المنافسة. وأثار ذلك مخاوف بشأن مدى استقرار الريادة التكنولوجية التي تتمتع بها الشركات الكبرى.
ونتيجة لذلك، تراجعت أسهم Alphabet بنسبة 5%، ما أدى إلى ضغوط إضافية على أسهم Amazon وMicrosoft وMeta.
كما تلقى السوق ضربة أخرى من قطاع الطاقة، بعد أن توصلت الولايات المتحدة وإيران بشكل مفاجئ إلى خارطة طريق للسلام، وقررت واشنطن تعليق بعض العقوبات المفروضة على الصادرات الإيرانية مؤقتًا. وفي الوقت نفسه، عبرت ناقلتان عملاقتان مضيق هرمز، بينما تراجع خام برنت إلى ما دون مستوى 77 دولارًا للبرميل.
وقد شهد قطاع السلع الأساسية فورًا موجة كبيرة من خروج رؤوس الأموال، ما أفقد المؤشرات العالمية جزءًا من استقرارها.
كما عززت بيانات مؤشر مديري المشتريات الأمريكي (PMI) لشهر يونيو من قوة الدولار. فقد ارتفع المؤشر المركب إلى 52.2 نقطة، بينما سجل القطاع الصناعي أسرع وتيرة نمو له منذ عدة سنوات، واستمر قطاع الخدمات في التوسع.
في المقابل، أبقى الاحتياطي الفيدرالي أسعار الفائدة ضمن نطاق 3.50%-3.75%، إلا أن تصريحات رئيسه كيفن وورش جاءت شديدة التشدد. وهذا يعني أن الأسواق لن ترى أموالًا رخيصة هذا العام.
وأدى ذلك إلى ارتفاع عوائد سندات الخزانة الأمريكية بشكل ملحوظ، وهو ما يمثل عادةً عامل ضغط قوي على أسهم النمو.
أما الأسواق الآسيوية فقد تفاعلت بصورة حادة، حيث تراجع مؤشر KOSPI الكوري الجنوبي بنحو 10%، وتم تفعيل آليات إيقاف التداول التلقائي مرتين خلال الجلسة.
وما النتيجة؟
قد تتلاشى حالة الذعر تدريجيًا، لكن العوامل الأساسية ستظل قائمة. ومن الناحية الفنية، يبدو أن الأسواق تنتقل تدريجيًا من مرحلة عدم اليقين إلى مرحلة قد تشهد انعكاسًا هبوطيًا أكثر وضوحًا.
كما يزداد الضغط نتيجة قوة الدولار واتساع الفجوة بين توقعات السياسات النقدية لكل من البنك المركزي الأوروبي (ECB) وبنك إنجلترا (BOE) والاحتياطي الفيدرالي الأمريكي.
ويواصل السوق تسعير سيناريو بقاء أسعار الفائدة الأمريكية مرتفعة لفترة أطول.
ويتلقى الدولار دعمًا إضافيًا من حالة العزوف عن المخاطرة. وعلى الرغم من بعض التهدئة المرتبطة بالملف الإيراني، فإن العلاوة الجيوسياسية لم تختفِ بالكامل. وأي تصريحات جديدة تتعلق بالبرنامج النووي الإيراني أو بملف التفتيش الدولي قد تعيد التقلبات بسرعة إلى أسواق العملات والسلع.
وعلى المدى القصير، ينتقل تركيز المستثمرين إلى كيفية تفاعل السوق مع أي محاولات للتعافي. فعمليات الارتداد الصعودي أصبحت تُنظر إليها بشكل متزايد على أنها فرص جديدة للبيع، وليس كبداية لاتجاه صاعد مستدام.
وإذا تمكنت أسواق الأسهم الأمريكية والأوروبية من الاستقرار، فقد يتحرك الدولار ضمن نطاق تداول مستقر نسبيًا، في انتظار بيانات مؤشر نفقات الاستهلاك الشخصي (PCE) وإشارات إضافية من الاحتياطي الفيدرالي، والتي قد تحدد اتجاه أسواق العملات حتى نهاية يونيو.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
نتمنى لكم تداولًا موفقًا وأرباحًا وفيرة!


