


















Los rendimientos están matando al Nasdaq
Por qué el mercado vuelve a operar contra la Fed
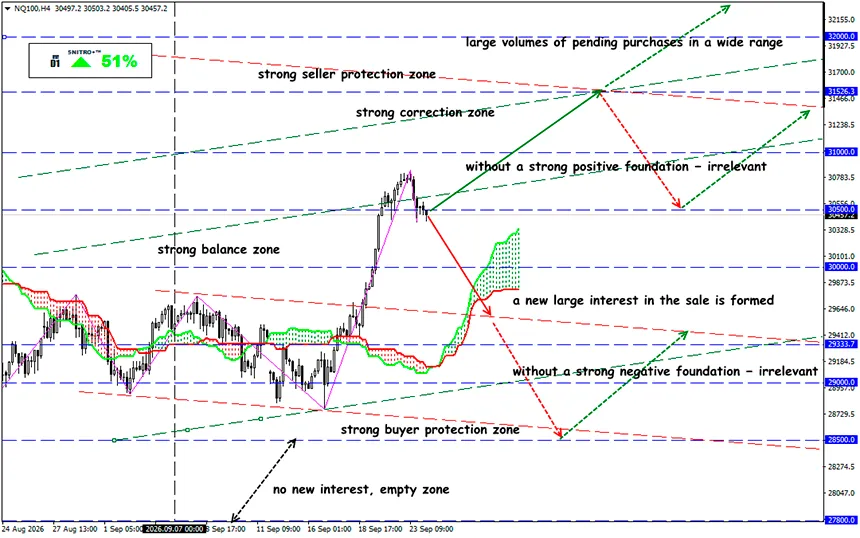
NQ100
Zona clave: 30,500 - 31,000
Compra: 31,200 (en un retroceso después de volver a probar 31,000); objetivo 32,500; StopLoss 30,700
Venta: 30,000 (con fundamentos fuertemente negativos); objetivo 28,500; StopLoss 30,500
El rendimiento de los bonos del Tesoro a 10 años ha superado el 5.1%, la probabilidad de otra subida de tipos se ha acercado al 76%, y el petróleo caro está devolviendo al mercado el escenario de “tipos altos durante más tiempo”. La principal amenaza para las acciones tecnológicas ya no está en los informes de resultados corporativos, sino en el mercado de deuda.
El rendimiento de los bonos del Tesoro a 10 años subió hasta el 5.14%, mientras que el de 30 años se acercó al 5.44%, su nivel más alto en más de dos décadas. El mercado está descontando una probabilidad del 76% de otra subida de tipos de la Fed, mientras que Brent ha vuelto a superar los $100. La energía cara y una economía estadounidense fuerte están creando una combinación peligrosa para el Nasdaq y otros activos caros.
Un recordatorio:
El mercado estadounidense volvió a verse presionado por los bonos el 24 de septiembre. Los futuros del Nasdaq-100 perdieron alrededor del 1% durante la sesión matutina, los contratos del S&P 500 cayeron aproximadamente un 0.6% y los futuros del Dow Jones descendieron alrededor de un 0.4%. Y la principal fuente de presión no está en el mercado de acciones.
Este es un cambio fundamental en el entorno del mercado bursátil.
Cuando el rendimiento libre de riesgo supera el 5%, resulta significativamente más difícil para los inversores justificar múltiplos extremos para las empresas de crecimiento. Las acciones cuyos beneficios esperados se encuentran muy lejos en el futuro son especialmente vulnerables. Precisamente por eso el Nasdaq reacciona con más fuerza a los movimientos de los Treasuries que el Dow.
El último repunte de los rendimientos no fue provocado únicamente por los precios del petróleo.
El S&P Global US Composite PMI preliminar subió de 56.0 a 58.4 en septiembre — la lectura más alta desde julio de 2021. La actividad económica se está acelerando por cuarto mes consecutivo. Al mismo tiempo, el crecimiento del empleo en las empresas alcanzó su nivel más fuerte en más de cuatro años.
Pero hay un detalle desagradable para los mercados financieros.
Los costes de las empresas están aumentando al ritmo más rápido en casi cuatro años. S&P Global vincula directamente parte de esta aceleración con el aumento de los precios de la energía y las restricciones de capacidad productiva.
Esto crea una combinación casi perfecta para los halcones de la Fed:
demanda fuerte + mercado laboral resistente + energía cara + costes en aceleración.
Para los bonos y las acciones tecnológicas caras, esto es un problema.
El 16 de septiembre, la Fed subió los tipos en 25 puntos básicos por primera vez desde 2023 — ahora el mercado se está preparando para que el ciclo continúe.
Los precios más altos del petróleo afectan al mercado a través de varios canales al mismo tiempo:
- aumentan los costes de combustible y transporte;
- aumentan los costes de producción;
- empeoran las expectativas de inflación;
- reducen el margen de la Fed para flexibilizar la política;
- apoyan los rendimientos de los Treasuries;
- aumentan la tasa de descuento de las acciones.
Para el Nasdaq, esto crea una cadena especialmente desagradable:
petróleo ↑ → expectativas de inflación ↑ → expectativas sobre los tipos de la Fed ↑ → rendimientos de los Treasuries ↑ → múltiplos de las acciones de crecimiento ↓.
En otras palabras, el mercado tiene que competir con un activo que ofrece más del 5% de rendimiento nominal con un riesgo crediticio mínimo. Cuanto mayor sea el rendimiento de los Treasuries, mayor será la prima de riesgo exigida para mantener acciones.
En consecuencia, para mantener las valoraciones anteriores, las empresas necesitan demostrar un crecimiento de beneficios aún más rápido.
¿Y cuál es el resultado?
En el entorno actual, operar con el Nasdaq sin vigilar el mercado de Treasuries se está volviendo peligroso. Analizamos tres indicadores:
US10Y: Un regreso sostenido del rendimiento por debajo del 5% sería una señal positiva para el sector tecnológico. Una consolidación por encima de 5.15–5.20%, por el contrario, confirmaría la continuación de la presión sobre los múltiplos.
Brent: La estabilización del petróleo por debajo de $100 reduciría la prima inflacionaria. Una consolidación de Brent por encima de $105–110 podría reforzar las expectativas de un mayor endurecimiento por parte de la Fed.
Expectativas de tipos: Mientras la probabilidad de una subida de tipos en octubre se mantenga alrededor del 75% o más, una estrategia agresiva de comprar las caídas del Nasdaq conlleva un riesgo elevado.
Si el rendimiento de los Treasuries a 10 años se consolida por encima del 5%, el mercado estadounidense tendrá que demostrar que el crecimiento esperado de los beneficios puede compensar el nuevo coste del capital.
Si no puede hacerlo, la siguiente fase de la corrección llegará no a través de una revisión de las expectativas sobre la Fed, sino mediante una compresión de las valoraciones de las empresas tecnológicas.
Así que actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


