


















Por qué Nvidia necesita a Wall Street
Nvidia — la garante del desarrollo de la tecnología de IA
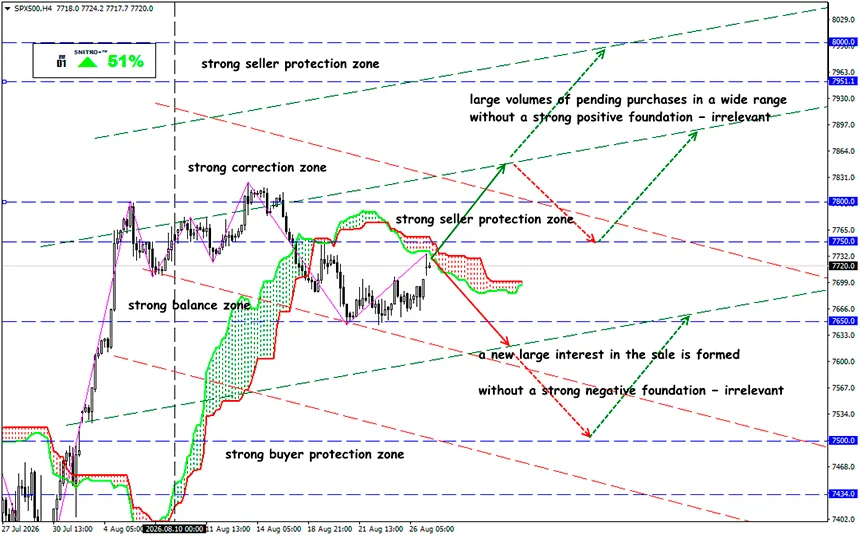
SP500
Zona clave: 7,680 - 7,750
Compra: 7,800 (con una ruptura decisiva por encima de 7,800); objetivo 7,950; StopLoss 7,720
Venta: 7,650 (con fundamentales fuertemente negativos); objetivo 7,500-7,350; StopLoss 7,720
La posición financiera de Nvidia sigue siendo excepcionalmente sólida, y el boom de la IA todavía no muestra intención alguna de desacelerarse. Pero a medida que crece el negocio, el papel de la empresa en el mercado está cambiando: de proveedor de aceleradores, está pasando gradualmente a convertirse en uno de los principales financiadores de la infraestructura de IA.
Nvidia solía depender principalmente de cuántas GPU estaban dispuestos a comprar sus clientes. Ahora la empresa depende de si esos clientes pueden generar suficiente dinero para atender la infraestructura construida alrededor de esas GPU.
Un recordatorio:
El último informe indica que los ingresos de Nvidia alcanzaron un récord de $96.2 mil millones (+18% trimestre a trimestre) y +106% interanual. Los ingresos de Data Center totalizaron $89 mil millones (+117% interanual). El beneficio neto alcanzó $59.7 mil millones, mientras que el beneficio operativo GAAP fue de $63.7 mil millones. El margen bruto se mantuvo en 75%.
La empresa espera $108 mil millones en ingresos el próximo trimestre. Nvidia también prevé un crecimiento de las ventas de aproximadamente 70% en el próximo año fiscal.
Nvidia se está convirtiendo en un banco para su propio ecosistema
- La financiación de clientes está evolucionando desde operaciones aisladas hacia un elemento independiente de la estrategia de Nvidia.
- La empresa ofrece garantías, apoya la financiación de centros de datos, asume compromisos relacionados con la utilización de capacidad informática, invierte en empresas neocloud y trabaja con grupos financieros para crear mecanismos destinados a captar cientos de miles de millones de dólares de capital.
- Nvidia anunció la creación, junto con Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR, de plataformas financieras capaces de movilizar más de $500 mil millones en capital privado para construir infraestructura de IA.
- Ahora la empresa no solo está interesada en si un cliente quiere comprar GPU, sino también en si un banco, un fondo de infraestructura o un inversor de private equity está dispuesto a financiar esa compra.
El 17 de agosto, Nvidia anunció su participación en el proyecto PORTS-Pike en Ohio junto con SB Energy y OpenAI.
Nvidia está proporcionando respaldo crediticio para terrenos, infraestructura energética y la construcción de los 4.25 GW iniciales, tiene la opción de ampliar el proyecto en otros 3.75 GW y también está invirtiendo $1.5 mil millones en SB Energy. Se espera que la primera capacidad entre en funcionamiento a partir de 2028. El apoyo potencial de Nvidia al proyecto podría alcanzar aproximadamente $105 mil millones.
La lógica económica es evidente:
más demanda → más centros de datos → más financiación → más GPU → más capacidad en la nube → computación de IA más barata → más nuevas aplicaciones de IA → aún más demanda.
Con el apoyo de Nvidia, los prestamistas reciben protección adicional, OpenAI obtiene infraestructura, SB Energy obtiene capital, mientras que la propia Nvidia consigue un mercado potencial para enormes cantidades de sus propios aceleradores, procesadores y equipos de red.
Entonces, ¿qué significa esto?
Las inversiones ya están empezando a tener un impacto significativo en los beneficios, pero el riesgo operativo está aumentando: el coste de la siguiente etapa de la revolución de la IA se ha vuelto demasiado grande incluso para las Big Tech.
Nvidia espera que la infraestructura de IA sea financiada no solo por Microsoft, Amazon, Meta o Alphabet, sino también por fondos de pensiones, compañías de seguros, fondos de infraestructura, capital privado e inversores de deuda.
El principal riesgo de Nvidia es la correlación. Si los retornos de los proyectos de IA quedan por debajo de las expectativas, las valoraciones de las empresas caerán, las GPU perderán valor residual más rápidamente, los prestamistas exigirán más garantías y los nuevos centros de datos serán más difíciles de refinanciar.
Por lo tanto, los inversores ya no pueden permitirse vigilar únicamente los ingresos de Nvidia, Blackwell y Rubin. Entre los indicadores importantes ahora se encuentran la carga de deuda de las empresas neocloud, la utilización de GPU, los costes de refinanciación, el valor residual de generaciones anteriores de aceleradores y el volumen de garantías que Nvidia está dispuesta a asumir en su propio balance.
Sigue sin estar claro qué límites internos ha establecido Nvidia para este tipo de operaciones y si está creando reservas de efectivo separadas para posibles pagos de garantías. Pero la confianza en su nueva estrategia financiera sigue siendo débil.
Veamos cómo se desarrolla esto.
Así que actuamos con prudencia y evitamos riesgos innecesarios.
Así que actuamos con prudencia y evitamos riesgos innecesarios.


