


















¿Por qué necesita el mercado un short squeeze de mil millones de dólares?
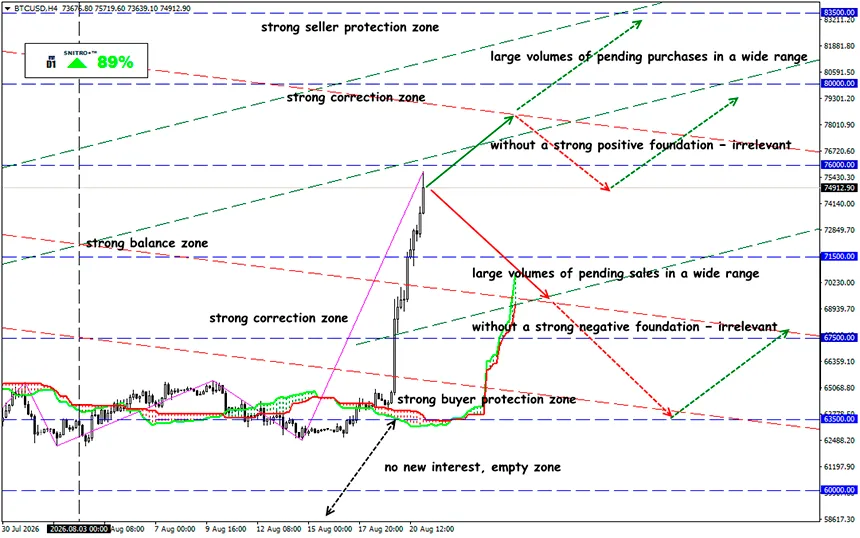
El precio de Bitcoin supera los 79.000 dólares
BTC/USD
Zona clave: 73.500 - 76.000
Compra: 76.500 (tras una ruptura confirmada de 76.000); objetivo: 80.000; StopLoss: 75.500
Venta: 73.000 (ante un fuerte contexto fundamental negativo); objetivo: 70.000-68.500; StopLoss: 74.000
Durante las últimas 24 horas, Bitcoin ha ganado más de un 12 %. Todo esto se debe a la reunión de Trump con empresas de criptomonedas y a su declaración de que está dispuesto a aumentar la reserva de Bitcoin de Estados Unidos. La señal de ayer ya ha sido incorporada por completo en los precios en términos de su impacto sobre los rendimientos. Por eso, el secretario del Tesoro ya está intentando enviar otra señal hoy.
La presión verbal y las señales técnicas están muy bien, pero, desde un punto de vista fundamental, el programa para sustituir emisiones menos líquidas por otras más líquidas no cambia nada, por lo que los rendimientos de los bonos gubernamentales siguen siendo elevados para los estándares estadounidenses.
Recordemos:
El rendimiento de los bonos del Tesoro a 30 años alcanzó esta semana su nivel más alto desde 2007. Este y otros factores negativos llevaron a los especuladores del mercado de criptomonedas a abrir nuevas posiciones cortas sin siquiera considerar una ruptura alcista del rango, creando el entorno perfecto para un short squeeze. Casi inmediatamente después de que los rendimientos alcanzaran máximos históricos, el Tesoro de Estados Unidos anunció inesperadamente que duplicaría su programa de recompra de bonos en el extremo largo de la curva. Bitcoin se disparó.
Pero ¿realmente se trata de una «gran noticia» de tal magnitud como para que Bitcoin se dispare tan bruscamente desde 64.000 hasta 79.000 dólares?
- Por supuesto, duplicar el volumen de recompras parece considerable. Pero, en realidad, esto significa un aumento de 2.000 millones de dólares a al menos 4.000 millones por operación. Para un mercado de deuda pública estadounidense que supera los 32 billones de dólares, esta cantidad es demasiado pequeña como para tener un impacto significativo sobre el problema. Además, la decisión no entrará en vigor hasta el 9 de septiembre. No se trata de un cambio en el volumen de la deuda, sino de un cambio en su estructura destinado a mejorar la liquidez.
- Sí, los rendimientos de los bonos han ejercido una presión considerable sobre las criptomonedas durante las últimas semanas. Pero una reacción tan agresiva no habría ocurrido sin el «combustible» acumulado por el cierre de posiciones cortas.
- Solo hoy, se cerraron posiciones cortas por valor de más de mil millones de dólares en apenas una hora. Al mismo tiempo, a juzgar por el Open Interest, en ese momento no hubo una acumulación activa de posiciones largas.
- A juzgar por el salto del Fear & Greed Index hasta 61 (en el momento de la publicación), muchos han caído en la euforia y han «visto» el comienzo de un mercado alcista. Nosotros lo observamos con cierto escepticismo.
- Desde el punto de vista técnico, las condiciones del mercado ya eran favorables no solo para un short squeeze, sino para un short squeeze relativamente barato. Las expectativas bajistas se habían ido acumulando gradualmente, mientras los traders continuaban aumentando sus posiciones cortas esperando que el rango se mantuviera o se rompiera a la baja. Como resultado, surgió el entorno perfecto para una cascada de liquidaciones.
Por lo tanto, todavía no creemos en un mercado alcista sostenible. Especialmente porque está surgiendo otro canal para la salida de liquidez del mercado de criptomonedas: se están debatiendo normas para negociar derivados sobre potencia computacional.
El principal problema macroeconómico no ha desaparecido.
Tras la caída inicial, los rendimientos de los bonos del Tesoro comenzaron a subir de nuevo. El 20 de agosto, el rendimiento a 30 años se situaba alrededor del 5,25 %, mientras que el rendimiento a 10 años rondaba el 4,7 %. Esto demuestra que el mercado no considera las medidas del Tesoro como una solución integral al problema de la carga de la deuda y los riesgos inflacionarios.
En otras palabras, el actual rally de BTC tras el anuncio de las recompras de bonos no puede considerarse una confirmación de una entrada sostenible de nueva liquidez.
Entonces, ¿qué significa todo esto?
Los flujos de capital hacia los ETF (con BlackRock particularmente activo) están proporcionando actualmente un importante apoyo fundamental a los compradores: el 20 de agosto, los ETF spot de Bitcoin de Estados Unidos recibieron alrededor de 606 millones de dólares, la cifra más alta desde principios de mayo. Pero para confirmar una nueva tendencia, una demanda similar deberá continuar incluso después de que termine el short squeeze.
La zona de referencia clave es 76.000–80.000 dólares. Mientras BTC se mantenga por encima de 75.000 dólares, la tendencia a corto plazo seguirá siendo alcista, mientras que una consolidación por encima de 80.000 dólares podría abrir el camino hacia una recuperación adicional. Un regreso por debajo de 75.000 dólares aumentaría la probabilidad de una corrección hacia 73.000 dólares y posteriormente hacia 70.000–72.000 dólares.
Por lo tanto, ahora es más racional no perseguir la vela vertical, sino esperar una confirmación. Un verdadero mercado alcista comenzará no cuando se liquiden las posiciones cortas, sino cuando Bitcoin continúe subiendo sin necesidad de liquidarlas.
Así que actuemos con prudencia y evitemos asumir riesgos innecesarios.
¡Les deseamos operaciones rentables!


