


















¿Qué comprar cuando la inflación se convierte en un problema?
Invertir durante períodos de inflación
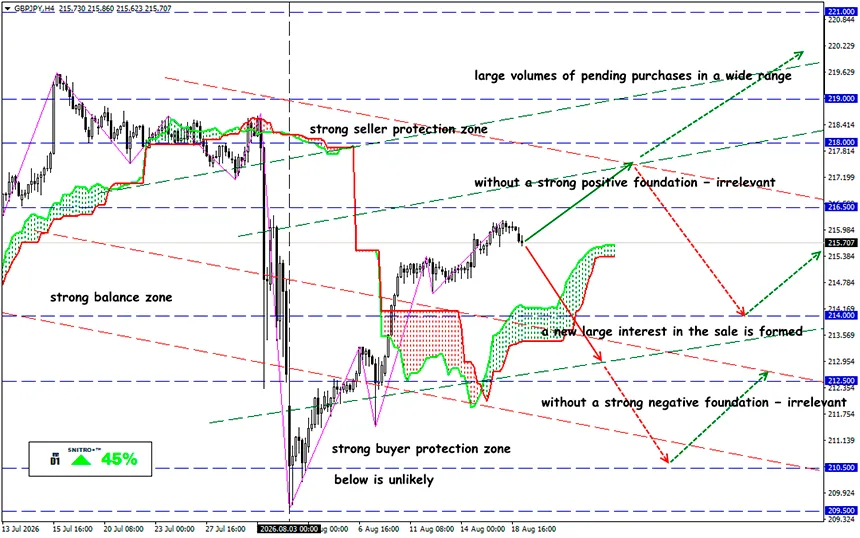
GBP/JPY
Zona clave: 215,00 - 216,00
Compra: 216,50 (ante fuertes factores fundamentales positivos); objetivo: 218,00-218,50; StopLoss: 215,80
Venta: 214,50 (tras una ruptura decisiva de 215,00); objetivo: 213,00; StopLoss: 215,20
El escenario inflacionario de 2026 ha resultado ser considerablemente más difícil de lo esperado inicialmente. El FMI elevó su previsión de inflación mundial al 4,7 %, mientras que las interrupciones del suministro a través del estrecho de Ormuz continúan respaldando los precios de la energía. A fecha del 19 de agosto, el Brent cotiza alrededor de 91,56 dólares por barril, y solo unos pocos buques atraviesan el estrecho cada día.
Recordemos:
El principal problema ahora no es simplemente la elevada inflación, sino el riesgo de estanflación. Y esto va mucho más allá de un simple aumento del IPC. El shock energético está frenando simultáneamente el crecimiento económico y aumentando los costes empresariales. En Estados Unidos, la inflación de julio se situó en el 3,4 % interanual, mientras que la inflación subyacente fue del 2,5 %. Al mismo tiempo, los riesgos energéticos siguen siendo elevados: todavía en junio, los precios de la energía aumentaban un 15,7 % interanual.
Por lo tanto, en las condiciones actuales, una cartera no debería construirse partiendo de la premisa de que «la inflación definitivamente se acelerará», sino teniendo en cuenta la capacidad de los activos para resistir ambos escenarios: una inflación persistentemente elevada y una nueva aceleración.
Bonos a corto plazo
Los bonos del Tesoro a 10 años ofrecen actualmente una rentabilidad cercana al 4,7 %, mientras que los títulos a 3 meses rinden alrededor del 3,9 %. Si la inflación se acelera, los bonos a largo plazo reaccionarán con mayor intensidad al aumento de los rendimientos mediante una caída de sus precios.
Por lo tanto, tiene más sentido distribuir la parte conservadora de una cartera entre letras del Tesoro, fondos del mercado monetario y bonos gubernamentales a corto plazo.
TIPS
Para proteger el poder adquisitivo de la parte de una cartera denominada en dólares, los TIPS son una opción más lógica. Su principal se ajusta a la inflación, lo que los hace considerablemente más adecuados que los bonos convencionales a tipo fijo para protegerse frente a la inflación. Esto resulta especialmente relevante si se espera que la inflación real supere el nivel que el mercado ya ha descontado. Sin embargo, los TIPS no son depósitos: un aumento de los tipos de interés reales puede reducir su valor de mercado.
Oro
El componente más evidente de una cartera defensiva. El oro funciona como un seguro y no como una fuente de flujo de caja corriente. Sin embargo, ya no puede considerarse un activo que deba comprarse a cualquier precio. Las correcciones técnicas deberían utilizarse para construir gradualmente una posición, en lugar de destinar toda la asignación después de una fuerte subida de precios.
Energía
Con el Brent alrededor de 91,56 dólares, el petróleo sigue siendo la principal fuente de presión inflacionaria en el mercado. Por lo tanto, las empresas energéticas y los instrumentos diversificados vinculados a las materias primas tienen una relación más directa con el shock actual que la mayoría de las acciones defensivas.
Sin embargo, los activos relacionados con el petróleo deberían comprarse con cautela después de una fuerte subida: la normalización del transporte marítimo a través del estrecho de Ormuz podría eliminar rápidamente la prima geopolítica de los precios.
Acciones
La inflación no convierte automáticamente a las acciones en un activo defensivo. La cuestión clave es si una empresa puede trasladar el aumento de sus costes a los clientes.
Entre las prioridades se encuentran:
- empresas con elevados márgenes brutos y operativos;
- bajos niveles de deuda;
- flujo de caja estable;
- productos de primera necesidad;
- una marca fuerte o un producto prácticamente insustituible;
- capacidad para subir los precios sin provocar una caída significativa del volumen de ventas.
Conviene actuar con cautela con las empresas cuyas valoraciones se basan en beneficios esperados dentro de 5–10 años, especialmente cuando son muy sensibles a los rendimientos de los bonos. El aumento de los rendimientos de los bonos del Tesoro a 10 años ya está ejerciendo presión sobre las acciones tecnológicas con valoraciones elevadas.
Entonces, ¿qué significa todo esto?
La estrategia óptima no consiste en buscar un único activo «perfecto» contra la inflación. La situación de 2026 todavía no justifica convertir toda una cartera en una apuesta por la hiperinflación. El FMI espera una inflación mundial del 4,7 %, pero al mismo tiempo prevé un crecimiento económico global del 3 %.
Por lo tanto, el enfoque más racional consiste en mantener una parte del capital en TIPS, conservar una asignación moderada al oro e invertir en empresas de alta calidad con una capacidad demostrada para subir los precios. Si los problemas en torno a Ormuz persisten, los activos reales tendrán ventaja; si la situación se normaliza, el capital podrá volver a desplazarse hacia los bonos y las acciones de crecimiento.
Así que actuemos con prudencia y evitemos asumir riesgos innecesarios.
¡Les deseamos operaciones rentables!


