


















Guerra, petróleo y beneficios extraordinarios
Dónde invertir durante una crisis
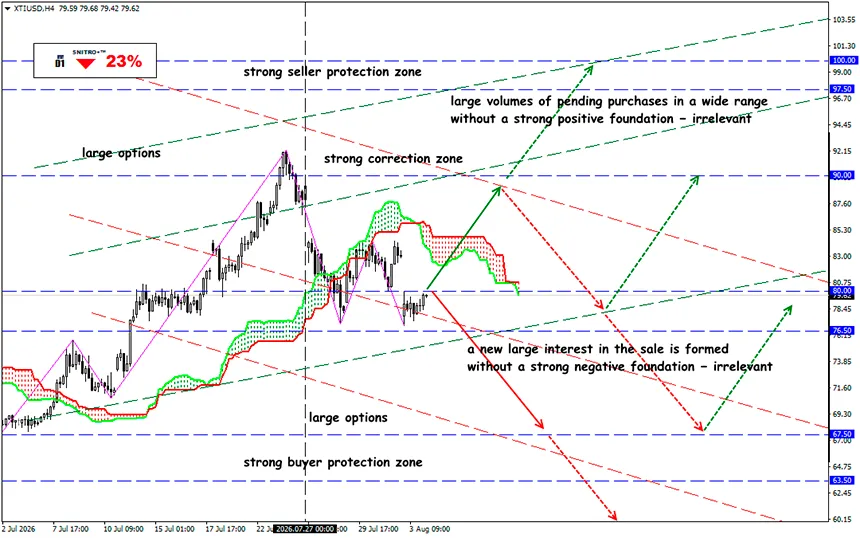
XTI/USD
Zona clave: 76.50 - 81.50
Compra: 83.50 (tras una ruptura decisiva por encima de 83.00); objetivo 87.50; StopLoss 82.80
Venta: 76.00 (ante un sólido contexto fundamental negativo); objetivo 73.50-71.50; StopLoss 76.70
La interrupción del transporte marítimo a través del estrecho de Ormuz, la reducción de las exportaciones de productos petrolíferos refinados desde Rusia y la limitada capacidad de refinación disponible han incrementado de forma considerable los márgenes de refinación. Como resultado, los precios de los combustibles refinados han aumentado mucho más rápido que los del petróleo crudo, mientras que el principal indicador de rentabilidad del sector —el crack spread, o la diferencia entre los precios de los combustibles y el coste de adquisición del petróleo crudo— se ha ampliado de forma significativa.
Recordemos.
En el segundo trimestre de 2026, la industria de la refinación se convirtió en uno de los sectores energéticos más rentables del mundo. Los analistas señalan que muchas compañías registraron sus mejores resultados financieros de los últimos años gracias a los márgenes récord de refinación y a la sólida demanda de productos petrolíferos.
El conflicto militar relacionado con Irán ha beneficiado principalmente a las compañías de refinación situadas fuera de Oriente Medio. Las interrupciones del suministro a través del estrecho de Ormuz impulsaron simultáneamente los precios del petróleo crudo y provocaron una escasez aún mayor de diésel, combustible para aviación y gasolina.
Las refinerías estadounidenses fueron las más favorecidas, ya que tienen acceso al suministro de crudo procedente de Estados Unidos, Canadá y Venezuela, y no dependen directamente de los envíos a través del estrecho de Ormuz.
A comienzos de agosto de 2026, los precios del diésel y del combustible para aviación en Estados Unidos eran aproximadamente un 41% superiores a los niveles previos a las restricciones de navegación en el estrecho. En el punto álgido de la escalada, el Brent alcanzó los 126 dólares por barril. Al mismo tiempo, las exportaciones de productos petrolíferos refinados desde Rusia y China disminuyeron, lo que permitió que las refinerías más eficientes marcaran prácticamente los precios en el mercado mundial.
- Entre las compañías que actualmente generan los mayores beneficios se encuentran Valero Energy (NYSE: VLO), Marathon Petroleum (NYSE: MPC), Phillips 66 (NYSE: PSX), ExxonMobil (NYSE: XOM), Chevron (NYSE: CVX), HF Sinclair (NYSE: DINO) y PBF Energy (NYSE: PBF).
- Desde la perspectiva del equilibrio entre resiliencia empresarial y potencial de crecimiento, Valero Energy, Marathon Petroleum y Phillips 66 parecen ser las inversiones más atractivas. Estas compañías operan las mayores redes de refinación, mantienen balances sólidos y son capaces de sostener una elevada rentabilidad incluso si los precios del petróleo comienzan a descender gradualmente.
- Los inversores dispuestos a asumir un mayor riesgo a cambio de un potencial de rentabilidad superior pueden encontrar especialmente atractivas a HF Sinclair y PBF Energy. Estas empresas se benefician más que la mayoría de la ampliación de los márgenes de refinación, aunque también son más vulnerables si dichos márgenes empiezan a reducirse.
Naturalmente, la prioridad inmediata de los gobiernos es reponer las reservas de combustibles que se agotaron durante el conflicto. Según la Administración de Información Energética de Estados Unidos (EIA), los inventarios mundiales de petróleo disminuyeron en 5,1 millones de barriles diarios durante el segundo trimestre y se espera que caigan otros 2,2 millones de barriles diarios en el tercer trimestre. La reconstrucción de las reservas de diésel, combustible para aviación y gasolina requerirá un tiempo considerable, lo que seguirá respaldando una demanda sostenida de productos refinados.
La presión política representa otro factor de riesgo. El presidente Trump ya ha criticado públicamente a las principales compañías petroleras por obtener beneficios récord y las ha instado a reducir los precios de la gasolina, lo que podría aumentar la probabilidad de una supervisión gubernamental más estricta sobre el sector.
Entonces, ¿qué significa esto?
No obstante, los inversores no deberían esperar que estos beneficios extraordinarios duren para siempre. Un alto el fuego duradero con Irán, la reapertura total del estrecho de Ormuz y el restablecimiento de las exportaciones podrían reducir rápidamente los crack spreads. Al mismo tiempo, unos precios persistentemente elevados de la gasolina podrían debilitar la demanda y provocar respuestas políticas que irían desde restricciones a las exportaciones hasta impuestos sobre beneficios extraordinarios. Otros riesgos incluyen accidentes en refinerías, paradas por mantenimiento, el aumento del coste del crudo pesado y una desaceleración de la economía mundial.
El escenario base para los próximos dos o tres trimestres sigue siendo favorable para el sector de la refinación. Incluso una reapertura parcial del tráfico marítimo por el estrecho de Ormuz no eliminará de inmediato la escasez de productos refinados. La capacidad mundial excedente de refinación sigue siendo limitada, construir nuevas refinerías requiere años y las instalaciones dañadas o inactivas no pueden volver a operar rápidamente.
Así que actuemos con prudencia y evitemos asumir riesgos innecesarios.
¡Beneficios para todos!


