


















Las acciones estadounidenses se enfrían tras el rally de los fabricantes de chips
Qué esperar del mercado bursátil en el tercer trimestre
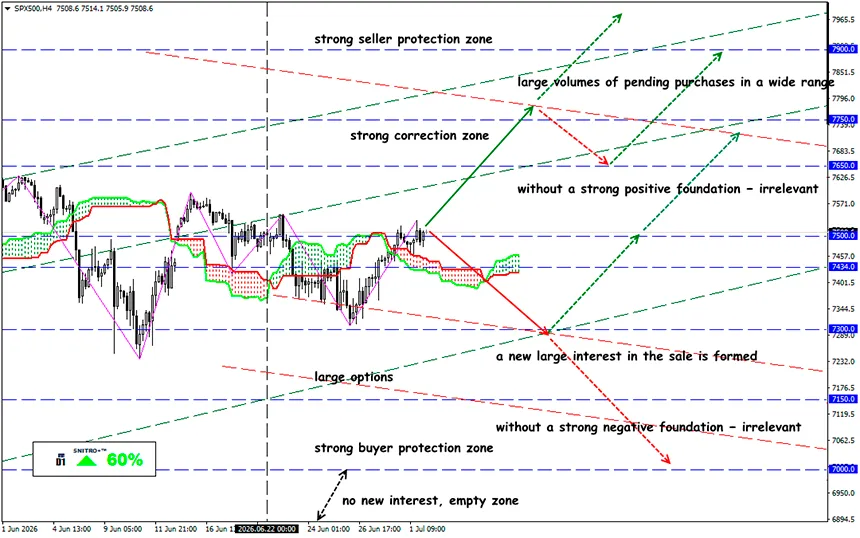
SP500
Zona clave: 7,400 - 7,550
Compra: 7,600 (tras una ruptura decisiva por encima de 7,500); objetivo 7,850; StopLoss 7,530
Venta: 7,350 (con sólidos fundamentos negativos); objetivo 7,150-7,100; StopLoss 7,420
Los mercados bursátiles mundiales comenzaron el nuevo trimestre con cautela, especialmente después de que los últimos datos del mercado laboral estadounidense decepcionaran a los inversores más especulativos. La incertidumbre en torno a las negociaciones entre Estados Unidos e Irán sigue afectando negativamente al sentimiento del mercado. Mientras tanto, los inversores asiáticos observan atentamente la posibilidad de una intervención del Banco de Japón después de que el yen cayera a su nivel más bajo de los últimos 40 años.
Los futuros de la renta variable estadounidense retrocedieron. La caída fue limitada, pero llegó en un momento muy oportuno, ya que los inversores iniciaban la segunda mitad del año con los principales índices cotizando cerca de máximos históricos.
Recordatorio:
Durante los seis primeros meses de 2026, el Dow Jones ganó un 8,9%, registrando su mejor primer semestre desde 2021. El S&P 500 avanzó un 9,6%, mientras que el Nasdaq subió un 12,8%. El índice de pequeñas empresas Russell 2000 se disparó cerca de un 22%, logrando su mejor resultado en un primer semestre desde 1991.
El principal motor del mercado sigue siendo el fuerte rally de las acciones de fabricantes de semiconductores y de las empresas vinculadas a la inteligencia artificial. Los fabricantes de chips han convertido al sector tecnológico en el líder del actual mercado alcista. Solo durante el segundo trimestre, Micron, Intel y Advanced Micro Devices añadieron aproximadamente 2 billones de dólares a su capitalización bursátil combinada.
Por cierto, los «Siete Magníficos» perdieron 2,3 billones de dólares en valor de mercado mientras los inversores desplazaban su atención hacia las compañías de semiconductores. La confianza de los inversores se ha concentrado fuertemente en torno a la infraestructura de IA: aunque las perspectivas a largo plazo siguen siendo positivas, el ritmo de las compras agresivas comienza a desacelerarse.
La segunda mitad del año comienza con un margen de error mucho menor.
- La atención del mercado vuelve a centrarse en la política monetaria. Los operadores siguen de cerca cualquier señal de que la Reserva Federal pueda volver a subir las tasas de interés, ya que la inflación continúa siendo una preocupación importante. Actualmente, los futuros reflejan una probabilidad del 33% de una subida de tasas por parte de la Fed a finales de este mes. La probabilidad de un aumento en septiembre se estima entre el 67% y el 88%.
- El dólar se está debilitando mientras las acciones siguen subiendo. En junio, la economía estadounidense creó solo 57.000 empleos, frente a una expectativa de 110.000. El débil crecimiento del empleo reduce los argumentos a favor de una nueva subida de tasas. Sin embargo, es probable que la Reserva Federal siga centrándose principalmente en la elevada inflación.
- Los inversores esperan sólidos resultados empresariales del sector tecnológico a mediados de julio. Unos buenos resultados ayudarían a justificar las elevadas valoraciones y atraerían capital adicional. Al mismo tiempo, el aumento de los rendimientos de los bonos del Tesoro —especialmente el bono a 10 años, cuyo rendimiento ha subido hasta el 4,46%— junto con el riesgo de un mayor endurecimiento de la política monetaria, podría ejercer presión adicional sobre el mercado de criptomonedas.
¿Qué significa esto?
La caída inicial de los futuros bursátiles no borra las impresionantes ganancias obtenidas por el mercado durante la primera mitad del año, pero demuestra hasta qué punto el sentimiento de los inversores se ha vuelto sensible. Una parte considerable del optimismo ya ha sido descontada por el mercado.
Si los beneficios empresariales, el gasto en inversiones relacionadas con la inteligencia artificial y los datos económicos continúan mostrando fortaleza, el rally podría extenderse más allá del sector de los semiconductores. Sin embargo, si la inflación sigue siendo persistente o continúan aumentando las expectativas de tasas de interés más elevadas, el mismo impulso que anteriormente impulsó al alza a las acciones podría hacer que el mercado sea cada vez más vulnerable a una corrección más profunda.
El S&P 500 se está estabilizando cerca de un nivel clave de soporte, mientras que las expectativas macroeconómicas siguen limitando la recuperación. Los débiles datos económicos de Estados Unidos han reducido las expectativas de una nueva subida de tasas en el corto plazo. La demanda institucional sigue siendo frágil y la estructura técnica continúa bajo presión.
Mientras los compradores no recuperen la zona de 7,550–7,650 puntos, lo más probable es que el rebote actual siga considerándose únicamente una corrección. Una ruptura por debajo de los 7,100 puntos aumentaría significativamente la probabilidad de una nueva ola bajista.
Por ello, actuamos con prudencia y evitamos riesgos innecesarios.
¡Que las ganancias os acompañen!


