


















Tradición: riesgo de pérdidas por vender en mayo
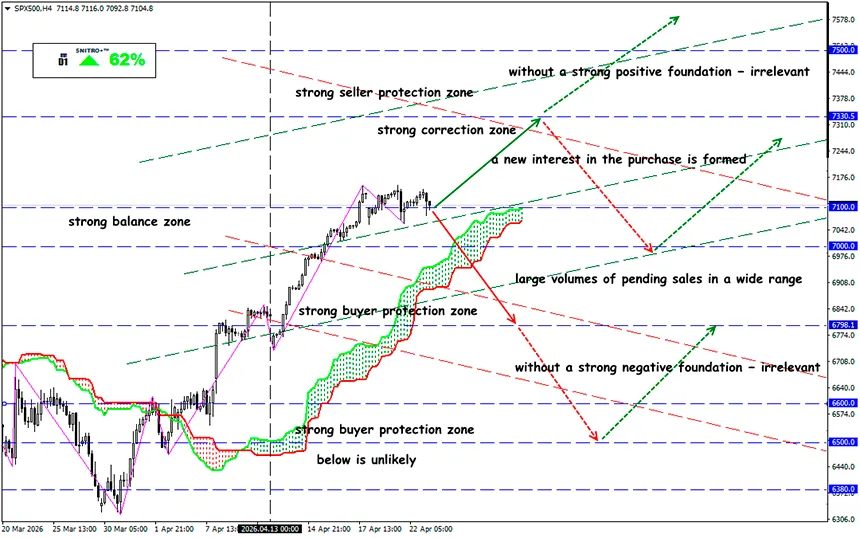
Por qué puede que tengas que vender en mayo
SP500
Zona clave: 7,000 - 7,200
Compra: 7,150 (ante fuertes fundamentos positivos); objetivo 7,300-7,350; StopLoss 7,080
Venta: 6,950 (en una ruptura decisiva por encima de 7,000); objetivo 6,750-6,700; StopLoss 7,020
El índice S&P 500 cerró en un nivel récord de 7041 el 17 de abril de 2026, apenas semanas después de una caída de aproximadamente el 10% impulsada por preocupaciones sobre la guerra en Irán. Este rally se produce en el contexto de la conocida advertencia estacional: “Sell in May and go away.”
Recordatorio:
El rendimiento promedio del S&P 500 de noviembre a abril es de +7.2%, mientras que de mayo a octubre no supera el 2.3%. Este patrón es real, pero es una sustancia muy “frágil”.
Cuatro de los cinco mayores saltos diarios del S&P 500 este año ocurrieron durante el período de guerra, mientras que la capitalización de las “Magnificent Seven” aumentó en $2.5 billones en ocho días.
Normalmente, los rendimientos de mayo a octubre son moderadamente positivos, pero este año existen tres riesgos específicos:
- un shock petrolero que aún no ha terminado completamente;
- sobrevaloración de las acciones y deuda de margen cerca de máximos históricos;
- un “thriller” en torno al reemplazo del liderazgo de la Fed.
Los mercados tienen un historial documentado de “poner a prueba” a los nuevos presidentes de la Fed. Por ejemplo, bajo Powell, el S&P 500 cayó casi un 20% a finales de 2018 tras comentarios hawkish, mientras que Alan Greenspan enfrentó el crash de 1987 poco después de asumir el cargo.
Se espera ampliamente que la Fed bajo Warsh sea más agresiva respecto a la inflación, pero menos flexible frente a la debilidad del mercado laboral.
El rally actual no fue iniciado por optimistas, sino por hedge funds cerrando posiciones cortas; el impulso fue recogido por estrategias de seguimiento de tendencia, y luego se sumaron los inversores minoristas.
Esto significa que no solo enfrentamos ventas por pánico, sino también la necesidad de reducir el riesgo antes de la pausa estacional del mercado en verano.
El actual conflicto en Oriente Medio encaja en esta narrativa. Aunque los precios retrocedieron desde los máximos tras el reciente alto el fuego, un precio del petróleo sostenido por encima de $100 conduce directamente a una mayor inflación, lo que a su vez priva a la Fed de la capacidad de recortar tasas. Según el escenario “bajista” de Goldman Sachs, en tales condiciones el S&P 500 podría caer a 5400, aproximadamente un 23% por debajo de los niveles actuales.
Incluso si el escenario no se materializa completamente, el impulso inflacionario derivado del aumento de los precios de la energía reduce el margen de crecimiento en la segunda mitad del año.
El rally de abril llevó al S&P 500 de vuelta a máximos históricos, pero no resolvió la cuestión de evaluar correctamente la calidad de este movimiento. El forward P/E se sitúa actualmente en 20.9x, por encima tanto del promedio de 5 años (19.9x) como del promedio de 10 años (18.9x). El mercado está descontando un crecimiento continuo de beneficios elevado.
Pero hay un problema. Actualmente, las 10 principales acciones representan el 39% de la capitalización del S&P 500 y el 31% de sus beneficios. Cuando un pequeño grupo de mega-cap determina tanto el precio como el beneficio, un solo fallo en resultados de empresas como NVIDIA o Microsoft puede impactar a todo el índice.
¿Y cuál es el resultado?
Las emociones y el comportamiento de la masa del mercado ahora influyen en los precios de manera más fuerte y rápida que los fundamentos. En Wall Street, las operaciones TACO (Trump Always Chickens Out) se utilizan activamente — el mercado cree que Trump siempre dará marcha atrás cuando las acciones caigan significativamente, convirtiendo al propio mercado en un factor limitante para la Casa Blanca.
Los expertos de JPMorgan han elevado su objetivo del S&P 500 para finales de 2026 de 7200 a 7600 puntos, lo que implica aproximadamente un 7% de potencial alcista desde los niveles actuales.
El riesgo clave es que los precios están cada vez más desconectados de la realidad. Los petroleros apenas logran pasar por Ormuz, los inventarios globales de petróleo están disminuyendo y la geopolítica sigue sin resolverse. Sin embargo, el mercado cotiza en base al sentimiento y no a los datos.
A medio plazo, deberían considerarse posiciones largas en futuros de oro, junto con especulación cautelosa en futuros de petróleo crudo, ya que ambos pueden beneficiarse si el estrés geopolítico y la cobertura contra la inflación se mantienen elevados
Así que actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


