


















Resultados de 2025: el mercado gana con el dólar

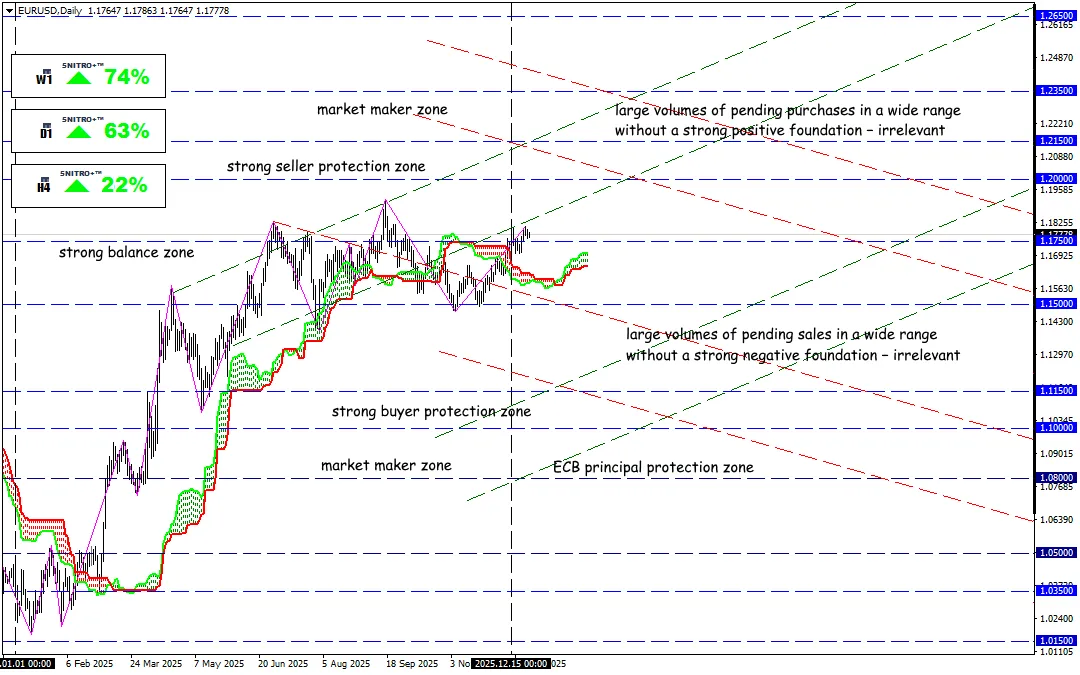
El dólar como principal motor de crecimiento
En el año que termina, el dólar estadounidense mostró el peor desempeño de los últimos ocho años, con una caída de alrededor del 9% frente a una cesta de las principales divisas. Esto se debió a que el mercado revalorizó de forma sistemática la futura política de la Reserva Federal, además de incorporar un aumento de los riesgos fiscales y de la incertidumbre política. La idea de trading más rentable del año pasado fue la tendencia de las divisas del G10 frente al dólar.
Incluso con datos sólidos (por ejemplo, el crecimiento del PIB de EE. UU. en el tercer trimestre), el mercado hacia el final del año siguió centrándose en las expectativas de relajación monetaria en 2026 y no en la situación actual de la economía estadounidense.
La política arancelaria de Trump destruyó los argumentos tradicionales del mercado y obligó a las divisas a crear los suyos propios.
Euro
La moneda europea fue una clara beneficiaria del dólar débil: el EUR/USD subió aproximadamente un 13–14%.
El BCE pausó el ciclo de recortes de tipos, pero, de forma paradójica, el euro se fortaleció incluso cuando el BCE relajaba su política monetaria. Los principales riesgos para la UE siguen siendo las barreras comerciales y la geopolítica, en particular la necesidad de una reestructuración económica vinculada a la guerra en Ucrania.
Libra Esterlina
La GBP tuvo un comportamiento mejor de lo esperado gracias a la política prudente del Banco de Inglaterra, pero aun así solo subió alrededor de un 8%.
En diciembre, el BOE finalmente recortó el tipo hasta el 3,75%, aunque afirmó no estar preparado para nuevos recortes debido a los riesgos inflacionarios.
Yen
A pesar del giro en la política del banco central japonés, el USD/JPY se mantiene elevado debido al diferencial de tipos de interés. Para el mercado no es tan importante el hecho de que el BOJ suba los tipos, sino la velocidad de la normalización y el nivel “neutral” final. Si el BOJ avanza lentamente y EE. UU. mantiene rendimientos relativamente altos, el USD/JPY puede seguir en niveles elevados.
Dólar Australiano
El dólar australiano apostó por el conflicto entre EE. UU. y China, utilizando al dólar débil como viento de cola: el AUD/USD subió aproximadamente un 8,5% en el año. El RBA sigue manteniendo el tipo en torno al 3,85%. Los factores clave siguen siendo las expectativas de demanda china y el apetito general por el riesgo en los mercados de materias primas.
Dólar Canadiense
El CAD continúa bajo presión: el USD/CAD cayó cerca de un 4,8%. Aunque en 2025 los precios del petróleo reaccionaron de forma sorprendentemente tranquila a la geopolítica, esto redujo la solidez del tradicional “soporte petrolero” de la divisa canadiense. La política comercial de EE. UU. y la incertidumbre sobre las condiciones del USMCA en 2026 siguen siendo el principal riesgo para la inversión.
Durante todo el año, el mercado reaccionó de manera excesivamente sensible a los debates, conflictos, negociaciones y acuerdos relacionados con los aranceles y la revisión de los acuerdos comerciales. Estos factores alimentaron la especulación y empeoraron las expectativas a largo plazo sobre EE. UU. En este momento, la mayoría de los conflictos se han estabilizado, excepto uno: EE. UU.–China.
Todos los factores geopolíticos siguen vigentes. Los conflictos en el Golfo Pérsico y en Ucrania están lejos de resolverse, y China ha iniciado maniobras militares provocadoras en la zona de intereses territoriales de Taiwán, una clara señal de un posible nuevo conflicto armado con participación de EE. UU. Si esto ocurre, el dólar se verá muy perjudicado y el capital volverá a desplazarse hacia derivados y materias primas.
Al menos durante el primer trimestre, seguimos operando en función del impacto fundamental del dólar, es decir, buscamos no una divisa fuerte, sino un dólar débil.
Si la Fed muestra indecisión y el mercado sigue esperando recortes de tipos en EE. UU., el dólar seguirá débil. Si surgen nuevos conflictos comerciales o militares, el mercado mostrará movimientos bruscos, pero sin una tendencia sostenible. La dirección a medio plazo del dólar estará determinada exclusivamente por la economía estadounidense, por lo que es clave vigilar de cerca los datos macroeconómicos de EE. UU., que ahora deberían publicarse según el calendario habitual.
Así que actuamos con sensatez y evitamos riesgos innecesarios.
¡Buenos beneficios para todos!


