


















No confíes en los políticos: el mercado decide por sí solo

Cómo las intervenciones verbales amenazan la estabilidad
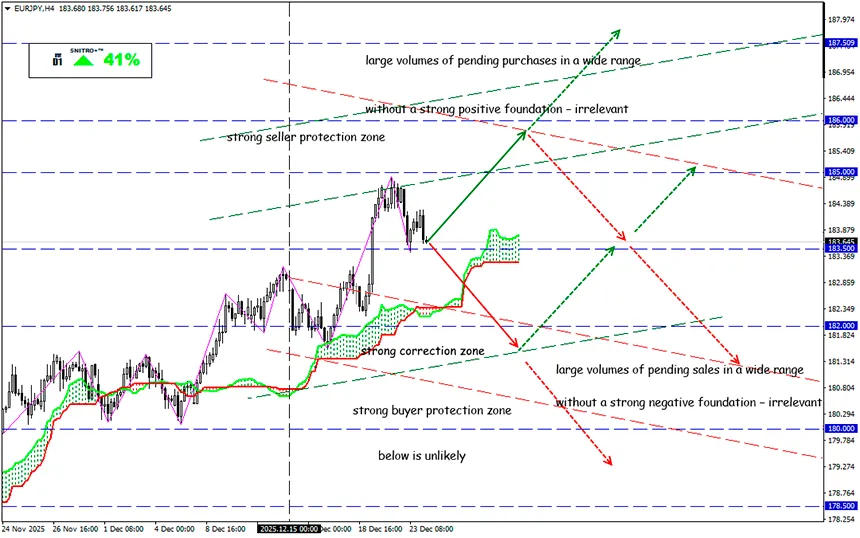
EUR/JPY
Zona clave: 183.50 - 184.50
Compra: 185.00- ; objetivo 187.00-187.50; StopLoss 184.30
Venta: 183.00 (con fundamentos muy positivos) ; objetivo 181.50; StopLoss 183.70
El mercado financiero es una estructura frágil y nerviosa. Inversores, políticos, analistas y responsables financieros de distintos niveles debaten constantemente, prometen y amenazan. Durante las últimas dos semanas, el espacio informativo ha estado saturado de debates sobre la política monetaria de las principales economías, en especial del BCE.
¿De dónde surgió la idea de que el regulador europeo ha завершado el ciclo de recortes de tipos?
A comienzos de diciembre, una de las miembros del Consejo del BCE, Isabel Schnabel, admitió en comentarios privados la posibilidad de subidas de tipos el próximo año. Cualquier banco central debe adaptarse a la situación económica, pero en sus palabras no había señales ocultas ni mensajes implícitos.
Sin embargo, el mercado comenzó inmediatamente a especular sobre un endurecimiento de la política monetaria.
El BCE está efectivamente más cerca que otros bancos centrales de un posible giro restrictivo, mientras que la Reserva Federal y el Banco de Inglaterra previsiblemente seguirán flexibilizando la política en 2026. No obstante, no hay decisiones previstas a corto plazo.
Recordemos que el principal factor que guía las decisiones del regulador es la inflación. Si la inflación se acelera, el endurecimiento sería posible. Actualmente, la inflación se sitúa cerca del objetivo del BCE y su trayectoria futura es altamente incierta.
Consideramos que los tipos europeos difícilmente cambiarán antes de seis meses. Entonces, ¿por qué tanto pánico?
Un segundo ejemplo es el yen japonés, que recibió apoyo verbal tras las señales de disposición de las autoridades japonesas a intervenir en el mercado cambiario.
La ministra de Finanzas de Japón, Satsuki Katayama, afirmó que el nivel de deuda pública sigue siendo elevado y que se estudia reducir la emisión de nuevos bonos en el presupuesto del ejercicio fiscal 2026. Las fuertes oscilaciones del yen activaron stop-loss en ambos lados del mercado, a pesar de que el impacto de esta política sería, como mínimo, de medio plazo y no se materializaría sin medidas fiscales o cambios en la política del Banco de Japón.
La presión informativa incrementa la demanda de activos refugio, favoreciendo temporalmente la apreciación del yen. Sin embargo, no existe una base fundamental sólida para este movimiento.
Los datos macroeconómicos recientes de Estados Unidos también han generado desconfianza y reacciones desproporcionadas.
Por ejemplo, el PIB de EE. UU.:
El crecimiento del tercer trimestre fue del 4,3% (frente a previsiones inferiores al 3%), pero el deflactor del PIB indica que el crecimiento se debió al aumento de precios y no a una expansión real de la producción.
¿Cómo puede la economía estadounidense mostrar este crecimiento con aumento del desempleo, inflación a la baja, debilidad empresarial, deterioro industrial y ventas minoristas flojas?
Esta “anomalía” solo puede explicarse por datos distorsionados y por la financiación derivada de los aranceles de importación de Trump.
Tras la publicación del PIB, las expectativas de un recorte de tipos de la Fed en enero cayeron por debajo del 10%.
Pero ¿cómo confiar en previsiones monetarias cuando Trump ha declarado que nunca nombrará a un presidente de la Fed que discrepe con él? Los factores fundamentales pueden ignorarse, pero los especuladores seguirán explotando este tema de forma intensa.
Las perspectivas a largo plazo del dólar siguen siendo inciertas, y su debilidad podría intensificarse en función de los datos macroeconómicos que se publiquen en enero.
Así que actuamos con sensatez y evitamos riesgos innecesarios.
¡Buenos beneficios para todos!


