


















El fantasma de una tregua en el mercado de materias primas

Qué pasará con los precios del petróleo
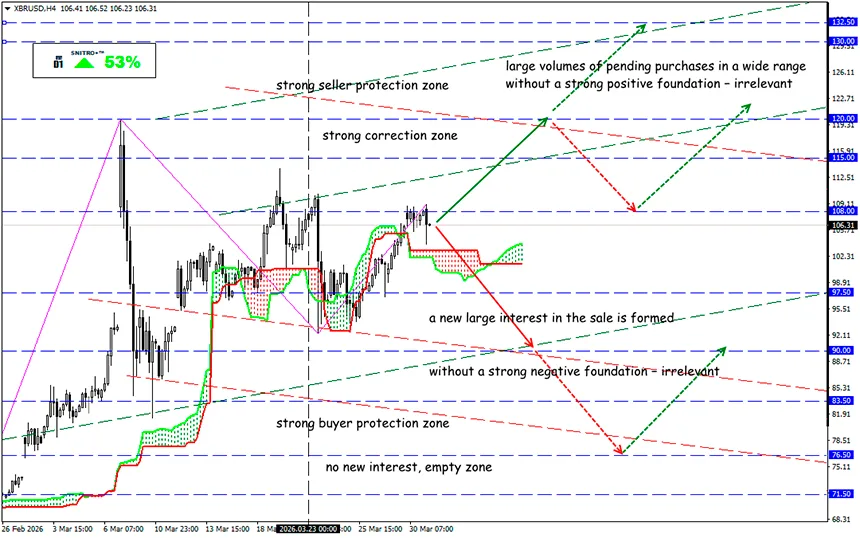
XBR/USD
Zona clave: 105.00 - 108.00
Compra: 108.50 (sobre una sólida base alcista); objetivo 110.50-112.00; StopLoss 107.50
Venta: 103.50 (tras una ruptura firme en 105,00); objetivo 100.00; StopLoss 104.50
En marzo, el precio del Brent se disparó más de un 55%, lo que se convirtió en el mayor crecimiento mensual de la historia. El petróleo se prepara para un nuevo asalto a la zona de $108–100 después de que los hutíes yemeníes abrieran un nuevo frente en el conflicto con Irán. La logística de transporte de la región sigue paralizada.
El precio de los futuros del Brent con entrega en mayo aumentó un 2,5% (hasta $115,45), mientras que los futuros del WTI con la misma entrega subieron un 1,5% ($101,17).
Trump declaró su intención de «apoderarse del petróleo» en Irán y redirigirlo a nuevos mercados, lo que aumenta las preocupaciones por el crecimiento de los riesgos para los suministros energéticos en Oriente Medio.
Recordemos:
En Venezuela, Estados Unidos ha establecido de facto el control sobre el sector petrolero tras la caída de Nicolás Maduro. La materia prima procedente de los yacimientos venezolanos se envía directamente al mercado estadounidense.
Las interrupciones prolongadas en el suministro de petróleo en Oriente Medio pueden provocar un salto de los precios hasta $150 ya en abril.
Una ligera caída del precio tras las intervenciones verbales de Trump se compensa rápidamente por el pánico debido a los problemas de suministro a través de rutas alternativas, por ejemplo a través del estrecho de Bab el-Mandeb entre el golfo de Adén y el mar Rojo. Aproximadamente 4–6 millones de barriles de petróleo al día pasan por este estrecho, y la capacidad de producción es insuficiente para aumentar ese volumen.
Por cierto, Arabia Saudí ha aumentado las exportaciones de petróleo a través del mar Rojo hasta casi 5 millones de barriles al día, lo que permite compensar el 45% del volumen de suministros que antes pasaba por el estrecho de Ormuz.
¿Qué esperar del petróleo en estas condiciones?
- Los mercados bursátiles mundiales esperan un aumento de precios a largo plazo (¡no especulativo!) y una subida de los tipos de interés, teniendo en cuenta el aumento de la probabilidad de un conflicto prolongado. El bloqueo del estrecho de Ormuz aumenta el riesgo de recesión, no solo en EE. UU., sino también en los países de la región del conflicto.
- La toma del centro de exportación de Irán —la isla de Kharg, por la que pasa alrededor del 90% de los suministros petroleros del país— detendrá prácticamente la entrada de dólares en Irán. Esto intensificará una escalada a gran escala con ataques de represalia contra infraestructuras críticas en los países del golfo Pérsico.
- Esta escalada puede extenderse rápidamente a las rutas globales de suministro. Incluso si se utilizan rutas alternativas a través del canal de Suez, la capacidad disminuirá drásticamente, lo que puede provocar una reducción de la oferta en el mercado de 4–5 millones de barriles al día.
¿Y cuál es el resultado?
Durante todo el mes, el mercado petrolero ha estado funcionando en modo de fuerza mayor, y este modo sigue vigente.
Incluso si se confirma la información sobre la disposición de Trump a detener las acciones militares sin levantar el bloqueo del estrecho de Ormuz, la reanudación del tráfico marítimo a través del estrecho no será posible antes de mediados de abril.
Un crecimiento estable y a largo plazo del petróleo parece poco probable: unos precios tan altos inevitablemente crean riesgos de recesión. La única cuestión es el timing —esto puede llevar meses. Si miramos más allá de un horizonte de 6 meses, el escenario más probable parece ser una caída de los precios.
- Un bloqueo completo y prolongado del estrecho de Ormuz es imposible. EE. UU., el Reino Unido y sus aliados pueden organizar un convoy o recurrir a acciones militares. Incluso Irán entiende que el cierre total del estrecho causaría un daño grave a su economía.
- Elasticidad de la demanda: cuando los precios alcanzan los $150 o más, los consumidores reducen el consumo de petróleo, las empresas reducen costes y el desarrollo de las energías renovables se acelera. Como resultado, los precios pueden estabilizarse en el rango $120–150.
En este momento, los inversores buscan activamente el «punto de dolor» que obligará a Trump a cambiar su enfoque de la guerra. La previsión consolidada de los analistas sugiere un precio del Brent en torno a $125 —hay que ser muy prudentes con las posiciones cortas.
Así que actuamos con sensatez y evitamos riesgos innecesarios.
¡Buenos beneficios para todos!


