


















La crisis del mercado de combustibles se está volviendo global
Hay suficiente petróleo. El problema es el refinado y la logística
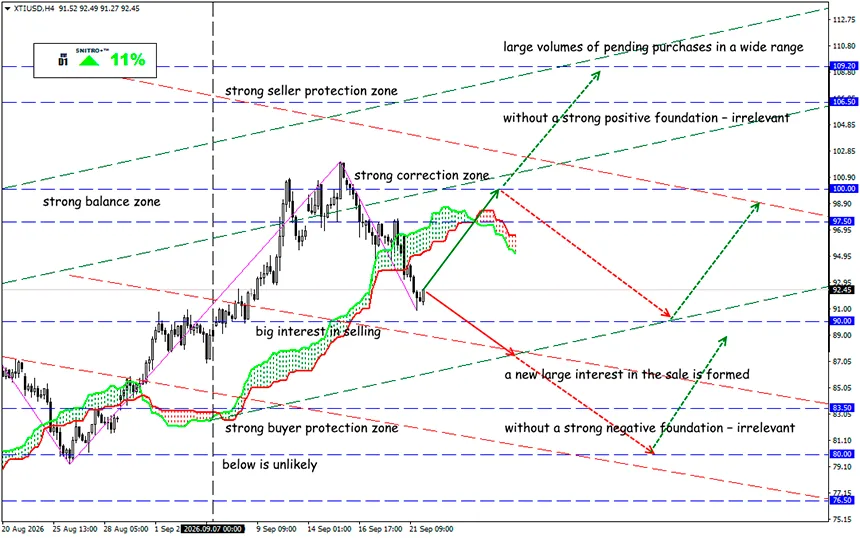
XTI/USD
Zona clave: 90.00 - 93.50
Buy: 94.00 (con una ruptura firme por encima de 93.50); objetivo 96.50; StopLoss 93.30
Sell: 88.50 (con sólidos fundamentos negativos); objetivo 86.50-85.50; StopLoss 89.20
El mercado del diésel está entrando en una zona de escasez donde la principal limitación ya no es la disponibilidad de petróleo crudo, sino la capacidad de convertirlo rápidamente en combustible y entregarlo a los consumidores. Los inventarios históricamente bajos, los márgenes récord de las refinerías, los conflictos militares y la interrupción de la logística de suministro están convirtiendo al diésel en un factor inflacionario independiente.
El mercado estadounidense está enviando la señal más fuerte. La EIA espera que los inventarios de destilados de EE. UU. caigan por debajo de los 100 millones de barriles ya en septiembre. Esto ya no es una fluctuación estacional normal, sino un problema estructural de oferta.
La escasez de diésel ya ha llegado a las gasolineras. La presión mayorista se está trasladando rápidamente a los precios minoristas. El 21 de septiembre, el precio medio del diésel en EE. UU. alcanzó un récord de $6.51 por galón, frente a $6.23 una semana antes y $3.70 hace un año.
La cadena es la siguiente: el diésel se encarece → aumentan los costes de transporte → los transportistas incrementan los recargos por combustible → aumenta el coste de los bienes → se comprimen los márgenes corporativos → la presión inflacionaria llega al consumidor final.
Precisamente por eso el diésel puede convertirse en un factor inflacionario más persistente que la gasolina. El precio de la gasolina es visible directamente en las gasolineras. Una parte significativa del coste del diésel está oculta dentro del precio de prácticamente todos los productos transportados por camión.
Un recordatorio:
Los tanques de almacenamiento vacíos son una de las señales más alarmantes. La capacidad de almacenamiento de combustible disponible para alquilar en Norteamérica y el Caribe para octubre ha aumentado hasta 13 millones de barriles — el nivel más alto en cuatro años, frente a 11 millones en junio. Los traders y las refinerías no están renovando los contratos porque no tienen nada que almacenar. Los contratos de tanques de almacenamiento suelen firmarse por 6–12 meses, lo que significa que los participantes del mercado no esperan que los inventarios comerciales se recuperen rápidamente.
El mercado, en la práctica, paga por el almacenamiento solo cuando existe un producto que merece la pena almacenar.
Una señal aún más fuerte procede del refinado. El crack spread récord muestra dónde se encuentra la escasez.
El 14 de septiembre, el crack spread del ULSD estadounidense — la prima de los futuros de diésel con contenido ultrabajo de azufre sobre el petróleo crudo estadounidense — alcanzó un récord de $118.62 por barril.
Un crack spread de esta magnitud no es la nueva norma del mercado. Es el precio de la escasez.
La EIA espera que el crack spread medio del diésel estadounidense se mantenga por encima de $2 por galón desde agosto hasta noviembre, tras lo cual comenzará a disminuir hasta mediados de 2027. Pero esta previsión supone la normalización de los flujos de petroleros a través del Estrecho de Ormuz y una recuperación de las exportaciones de productos petrolíferos de Oriente Medio. Si las restricciones persisten más allá de finales de 2026, los crack spreads globales podrían ser significativamente superiores al actual escenario base.
El mercado estadounidense es el indicador más evidente, pero también se está observando escasez de combustible en Europa y Asia. Analizar únicamente Brent y WTI está dejando de ser suficiente. Varios indicadores son mucho más importantes para evaluar el estado del mercado del diésel.
- Inventarios de destilados de la EIA — la zona por debajo de 100 millones de barriles se está convirtiendo en un indicador clave.
- Crack spread del ULSD — una disminución sostenida de los márgenes será una de las primeras señales de que la producción adicional realmente está comenzando a alcanzar la demanda.
- Utilización de las refinerías estadounidenses — los márgenes récord deberían traducirse en un aumento físico de la oferta. Si eso no ocurre, el problema ya no es el precio, sino la capacidad de refinado disponible.
- PADD 1, la Costa Este de EE. UU. Las estadísticas nacionales pueden parecer aceptables mientras una región concreta ya se enfrenta a una escasez y se ve obligada a importar volúmenes adicionales.
- Los volúmenes de exportación de China, el estado del refinado ruso y los flujos físicos de productos petrolíferos a través de Oriente Medio.
Precisamente la combinación de estos indicadores permitirá distinguir un aumento normal de los precios de una escasez prolongada de combustible físico.
¿Y cuál es el resultado?
El precio del Brent muestra el coste del petróleo crudo. El crack spread del ULSD muestra hasta qué punto el mercado está experimentando una escasez específicamente de combustible refinado. Los márgenes récord ya están creando un incentivo económico para que las refinerías aumenten la producción, mientras que la EIA espera que el crack spread disminuya gradualmente a medida que se normalice el transporte y se recupere la oferta. Por lo tanto, la estabilización gradual del mercado durante 2027 sigue siendo el escenario base.
Pero hasta que este proceso comience en el mercado físico, el margen de seguridad seguirá siendo mínimo. En los próximos meses, los productos petrolíferos pueden resultar más importantes que el propio petróleo crudo: el mercado negociará no solo el coste de un barril de crudo, sino también la capacidad de convertirlo en diésel y entregarlo donde sea necesario.
Así que actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


