


















El fin de la era del carry trade
El Banco de Japón está sacudiendo el mercado
GBP/JPY
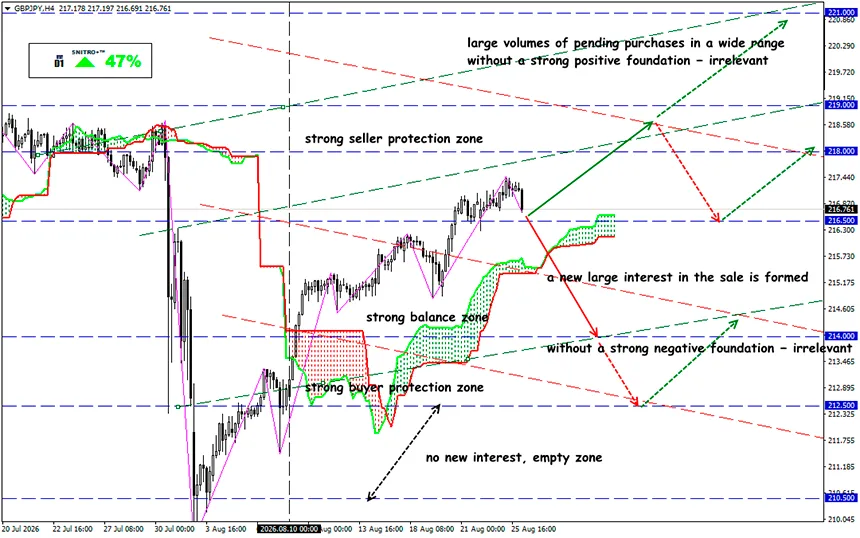
Zona clave: 216.50 - 217.50
Compra: 218.00 (en caso de una ruptura convincente por encima de 217.50); objetivo 219.50-220.50; StopLoss 217.30
Venta: 216.00 (en caso de fuertes factores fundamentales negativos); objetivo 214.50-213.50; StopLoss 216.70
La amenaza de otra subida de tipos y las intervenciones cambiarias del BOJ están cambiando las reglas del juego. Los cruces del yen se están acercando a una zona de precios en la que la lógica tradicional del carry trade se enfrenta, por primera vez, a un serio oponente fundamental.
Japón ya no es un mundo de tipos de interés cero. Desde junio, el tipo de interés oficial del Banco de Japón se sitúa en el 1.0%. La próxima reunión del BOJ tendrá lugar los días 17 y 18 de septiembre, por lo que se aproxima un posible detonante fundamental crucial para pares cruzados como GBP/JPY.
Un recordatorio:
Las operaciones de carry trade son rentables cuando un inversor financia una posición en una moneda barata y compra activos denominados en una moneda con un rendimiento significativamente mayor. Durante muchos años, el JPY desempeñó casi a la perfección el papel de moneda de financiación.
Ahora, el coste de financiación en yenes está aumentando.
Incluso si el BOE no recorta los tipos, las sucesivas subidas del BOJ están reduciendo gradualmente el diferencial entre el Reino Unido y Japón. Y este diferencial es una de las fuentes estructurales de demanda de la GBP frente al JPY.
El 29 de julio, el Banco de Inglaterra mantuvo el Bank Rate sin cambios en el 3.75%. La decisión era esperada, pero la división de votos fue más importante: seis miembros del MPC votaron a favor de mantener el tipo sin cambios, mientras que tres prefirieron un aumento hasta el 4.0%. Las discrepancias dentro del regulador están aumentando.
La razón son los riesgos inflacionarios. La inflación del IPC del Reino Unido cayó al 2.6%, pero el BOE espera que vuelva a acelerarse hasta alrededor del 3.2% en el cuarto trimestre de 2026. El shock energético está aumentando simultáneamente la inflación y debilitando la demanda real. Si la economía británica empieza a perder impulso rápidamente, el mercado podría pasar del escenario de “tipos altos durante más tiempo” a expectativas de flexibilización de la política monetaria. En ese caso, desaparecería uno de los principales argumentos de los compradores de GBP/JPY.
Para la GBP, esto representa un apoyo importante. Mientras la inflación impida que el BOE avance hacia rápidos recortes de tipos, los activos británicos seguirán ofreciendo rendimientos comparativamente elevados.
Al mismo tiempo, la inflación japonesa está dando a su autoridad monetaria argumentos para continuar endureciendo la política.
En julio, el IPC general se aceleró del 1.6% al 1.9%, el IPC subyacente aumentó hasta el 1.8%, mientras que la medida core-core, que excluye los alimentos frescos y la energía, subió hasta el 1.9%. Las expectativas del mercado sobre una posible subida adicional de 25 puntos básicos por parte del BOJ —hasta el 1.25%— se han fortalecido.
- El 31 de julio, Estados Unidos y Japón llevaron a cabo una intervención conjunta para apoyar al JPY, la primera operación coordinada de este tipo desde 1998. Después, el USD/JPY cayó rápidamente desde alrededor de 164 hasta 156.
- La intervención sobre el yen crea un riesgo asimétrico para los especuladores. El GBP/JPY puede subir gradualmente gracias al carry positivo, mientras que una intervención repentina de las autoridades puede provocar un cierre muy rápido de las posiciones largas.
Por lo tanto, la estrategia de comprar GBP/JPY incondicionalmente en cada caída se está volviendo significativamente más peligrosa que hace varios años.
Otra variable es Oriente Medio. El Reino Unido y Japón son importadores de energía, por lo que un petróleo caro representa un problema para ambas economías. El mismo shock del petróleo puede inicialmente debilitar al JPY a través de la balanza comercial y después fortalecerlo debido a una postura más restrictiva del BOJ.
Por eso, los traders de GBP/JPY ahora deben vigilar no solo el Brent, sino también la reacción de las expectativas de inflación japonesas y los rendimientos de los JGB.
Entonces, ¿qué significa todo esto?
Por supuesto, el carry trade aún no ha muerto, pero su atractivo fundamental ya está disminuyendo.
El GBP/JPY sigue siendo uno de los pares de divisas más interesantes para el carry trade. La estructura técnica vuelve a parecer alcista y los indicadores de corto plazo apuntan predominantemente a nuevas subidas.
El nivel de 220 es una especie de referéndum del mercado sobre la viabilidad del carry trade en GBP/JPY.
Una ruptura y consolidación por encima de 220.50 confirmaría que la ventaja de la libra en términos de tipos de interés sigue siendo más fuerte que la normalización monetaria de Japón. Sin embargo, una reversión desde la zona de 219–220 seguida de una caída por debajo de 216 se convertiría en el primer argumento serio a favor de un escenario bajista.
Sin embargo, el panorama fundamental ya no es tan claro. La pregunta clave es qué ocurrirá primero: ¿el GBP/JPY romperá por encima de 220 o la reducción del diferencial de tipos entre el BOE y el BOJ provocará una reversión del carry trade?
Por lo tanto, actuamos con prudencia y evitamos riesgos innecesarios.
¡Buenas ganancias para todos!


