


















El dólar se ha ganado el derecho a ser fuerte
Kevin Warsh devolvió las tasas altas al mercado
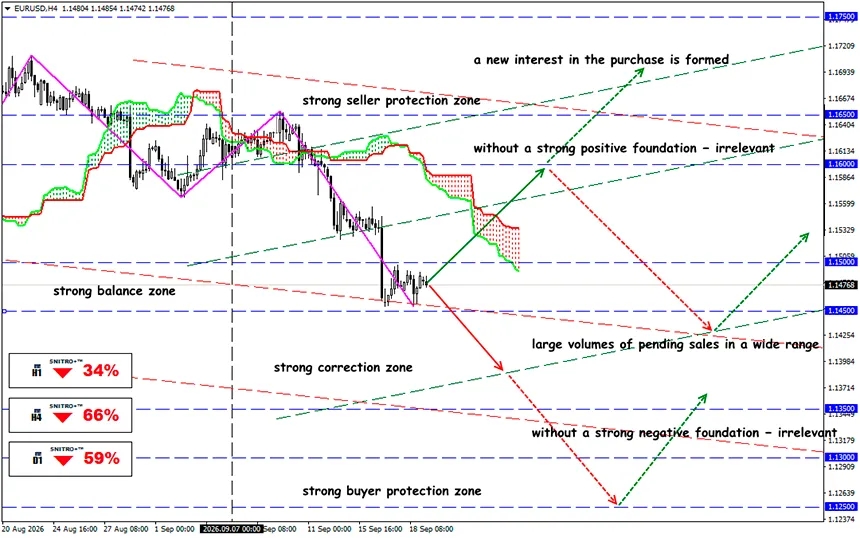
EUR/USD
Zona clave: 1.1450 - 1.1500
Buy: 1.1550 (con sólidos fundamentos positivos) ; objetivo 1.1750; StopLoss 1.1480
Sell: 1.1400 (en un retroceso tras volver a probar 1.1450) ; objetivo 1.1250-1.1150; StopLoss 1.1470
La Fed elevó la tasa al 3.75–4.00% y recordó al mercado que el ciclo de endurecimiento aún no ha terminado. La fuerte demanda, la inflación en 3.4% y el rendimiento de los Treasuries a 10 años cerca del 5% están respaldando al dólar, pero el BCE y el BoJ también están subiendo las tasas, limitando el potencial alcista del DXY.
Después de siete semanas de presión sobre la moneda estadounidense, la reunión de septiembre del FOMC obligó al mercado a reevaluar bruscamente sus posiciones: el 16 de septiembre, la Fed elevó por unanimidad el rango objetivo de la tasa de fondos federales en 25 pb.
Un recordatorio:
La Fed ya no promete dinero barato al mercado. El resultado más importante de la reunión ni siquiera fue la propia subida de tasas, sino el cambio en la trayectoria de la política monetaria. La razón es una combinación de una economía resiliente y presión inflacionaria. La reacción del mercado confirma que la subida de tasas elimina uno de los principales argumentos contra el dólar.
La Fed se encuentra en una posición extremadamente incómoda:
- El CPI de agosto subió un 0.4% m/m y un 3.4% a/a, mientras que la inflación subyacente se situó en el 2.4% a/a. El componente energético fue especialmente incómodo para la Fed: los precios de la gasolina aumentaron un 3.9% durante el mes, mientras que la energía en general subió un 2.1%
- Al mismo tiempo, los consumidores no muestran signos de capitulación. Las ventas minoristas aumentaron nada menos que un 1.2% m/m y un 6.0% a/a en agosto, alcanzando $773.9 mil millones.
En otras palabras, la economía estadounidense es lo suficientemente fuerte como para soportar tasas de interés elevadas, pero la inflación sigue siendo demasiado alta como para permitir que el regulador gire rápidamente hacia una flexibilización.
El 10 de septiembre, el BCE también elevó sus principales tasas de interés en 25 pb. La razón fue la misma — el shock energético. En consecuencia, la configuración anterior de una “Fed hawkish frente a un BCE dovish” ya no existe.
Europa ha demostrado ser más resiliente de lo que esperaba el mercado:
- El PIB de la eurozona creció un 0.6% t/t y un 1.2% a/a en el Q2 después de un crecimiento nulo en el Q1. El BCE elevó su previsión de crecimiento económico para 2026 al 0.9% y para 2027 al 1.4%.
- El PMI manufacturero de la eurozona alcanzó 52.7 en agosto, estableciéndose firmemente por encima del umbral de 50 puntos que separa la expansión de la contracción.
Por lo tanto, la tesis de la excepcionalidad estadounidense ahora requiere confirmación mediante nuevos indicadores adelantados.
Y el mercado recibirá esa confirmación — o su ausencia — ya el 23 de septiembre, cuando se publiquen las lecturas preliminares de PMI para EE. UU., la eurozona y el Reino Unido.
Si el Composite PMI de EE. UU. supera significativamente la lectura europea, el dólar recibirá un nuevo impulso fundamental. Si la diferencia es pequeña o los indicadores de la eurozona sorprenden al alza, parte del fortalecimiento del USD posterior al FOMC podría revertirse.
El principal aliado del dólar ahora mismo no es la Fed, sino los Treasuries
El mercado de deuda estadounidense se está convirtiendo en una ventaja cada vez más importante para el USD.
El rendimiento de los Treasuries a 10 años alcanzó el 5.01% el 16 de septiembre y volvió a cerrar el día cerca del 5.01% el 18 de septiembre. Para el capital global, se trata de un rendimiento nominal libre de riesgo excepcionalmente alto.
- Los elevados rendimientos de los Treasuries respaldan las entradas de capital hacia activos denominados en dólares.
- Si la economía estadounidense sigue demostrando resiliencia y la inflación permanece elevada, los inversores se verán obligados a mantener durante más tiempo descontado el escenario higher for longer.
Precisamente por eso, la relación “rendimientos de los Treasuries → dólar” puede resultar ahora más importante que una simple comparación entre las tasas de la Fed y el BCE.
¿Y cuál es el resultado?
La reunión de septiembre del FOMC cambió el mercado de divisas de forma más profunda de lo que puede parecer a primera vista.
La Fed no se limitó a subir las tasas. Destruyó la suposición de que el próximo gran ciclo de la política monetaria estadounidense sería necesariamente un ciclo de recortes de tasas.
Por eso el dólar ha obtenido una ventaja estratégica, pero tácticamente perseguirlo después del rally de septiembre se está volviendo peligroso. Para que EUR/USD siga cayendo, el mercado ahora necesita nuevas pruebas de la excepcionalidad estadounidense — sobre todo, lecturas más fuertes del PMI, rendimientos de los Treasuries manteniéndose cerca del 5% y ninguna caída rápida de los precios del petróleo.
Si se cumplen estas condiciones, $1.14 podría resultar no ser el objetivo final, sino simplemente el siguiente paso a la baja para EUR/USD. De lo contrario, el repunte del dólar en septiembre corre el riesgo de convertirse en otra corrección dentro de un rango más amplio.
Así que actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


