


















Resultados de 2025: el mercado de materias primas está cansado de los especuladores

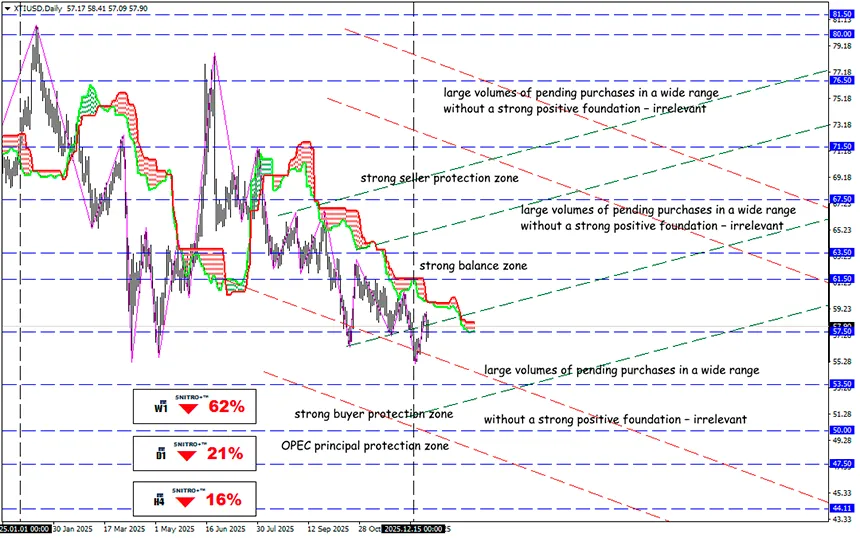
Materias primas: víctimas del desequilibrio del mercado
El año pasado se convirtió en un gran experimento de divergencia de tendencias en los mercados de materias primas. El dólar estadounidense no fue solo una divisa, sino el principal filtro a través del cual el mercado valoró los precios de las commodities.
Rompiendo la regla clásica según la cual la mayoría de las materias primas se mueven en la misma dirección, el mercado se dividió en dos regímenes distintos:
- los productos energéticos (petróleo y gas) estuvieron presionados principalmente por factores físicos de oferta y demanda;
- los metales preciosos (oro y plata) mostraron un fuerte crecimiento en un entorno de riesgos macroeconómicos y políticos.
Esta divergencia demostró que el mercado de materias primas dejó de ser una “clase de activos unificada” y comenzó a operar con lógicas diferentes.
El telón de fondo clave durante el año fue el debilitamiento del dólar estadounidense y el cambio de expectativas sobre la política de la Reserva Federal. El mercado pasó gradualmente del escenario de “tipos altos por más tiempo” a la expectativa de una futura flexibilización monetaria. Esto modificó el comportamiento de los inversores en materias primas.
Para el oro y la plata, un dólar débil se convirtió en un potente motor de crecimiento. Para el petróleo y el gas, la influencia del dólar fue secundaria y no logró compensar la debilidad de la demanda y el exceso de oferta.
El petróleo (Brent/WTI) pasó el año bajo presión debido al exceso de oferta, la demanda débil y los cambios graduales en la política de la OPEP+. El gas natural soportó mejor la presión del dólar, ya que en EE. UU. los precios del gas y sus derivados dependen más del clima, los inventarios, la producción y las exportaciones de GNL que del factor cambiario. Además, la OPEP no controla directamente el Henry Hub. No obstante, existe una relación indirecta —a través de contratos de gas indexados al petróleo y del gas asociado a la producción petrolera.
La política económica y comercial de EE. UU. se convirtió en una fuente adicional de presión e inestabilidad:
- aranceles y amenazas de conflictos comerciales;
- una política de sanciones estricta;
- conflictos en torno a proveedores específicos de materias primas (como Irán o Venezuela).
Los mercados energéticos interpretaron estos factores como riesgos para el crecimiento global, mientras que los metales los consideraron motivos para proteger el capital. Los mismos factores presionaron al petróleo, pero respaldaron al oro y la plata.
Como resultado, los acontecimientos geopolíticos provocaron picos de volatilidad, pero rara vez generaron tendencias sostenibles sin un déficit físico real.
El aumento de la incertidumbre no apoyó al sector energético, pero reforzó la demanda de metales.
Para los traders, esto dejó una lección clave: no se puede aplicar la misma lógica a diferentes mercados de materias primas, incluso si reaccionan a las mismas noticias. En resumen:
- el mercado de materias primas se ha fragmentado;
- el dólar y las expectativas sobre la Fed definen el contexto fundamental;
- el petróleo y el gas cotizan según el equilibrio físico, no según el ruido informativo;
- el oro y la plata incorporan cualquier incertidumbre del mercado en sus precios;
- la geopolítica influye en la volatilidad, pero rara vez cambia la tendencia sin confirmación en los datos.
Estos principios siguen siendo válidos para el primer trimestre.
Para el petróleo y el gas, el escenario base es moderadamente bajista. El mercado ya ha reflejado la debilidad de 2025 y exigirá un déficit claro de oferta o una aceleración de la demanda. La EIA sigue proyectando precios medios más bajos.
Una escalada brusca de conflictos comerciales u otros eventos de fuerza mayor puede afectar seriamente la estabilidad del suministro. Los flujos físicos de crudo pesado pueden verse especialmente perjudicados —mientras Venezuela esté bajo presión, las refinerías deberán sustituir crudos similares por fuentes alternativas. Esto puede alterar los diferenciales entre tipos de crudo, incluso si el precio general del Brent/WTI cambia poco.
En cuanto al oro, se mantiene la probabilidad de conservar una tendencia alcista. La plata aún tiene potencial de subida, pero el riesgo de correcciones es mayor que en el oro. Cualquier noticia sobre restricciones de oferta o demanda industrial puede estimular adicionalmente a los especuladores.
Así que actuamos con sensatez y evitamos riesgos innecesarios.
¡Buenos beneficios para todos!


