


















La “Doctrina Bessent”: cómo sobrevivir según las reglas estadounidenses
Una nueva amenaza para la política cambiaria global
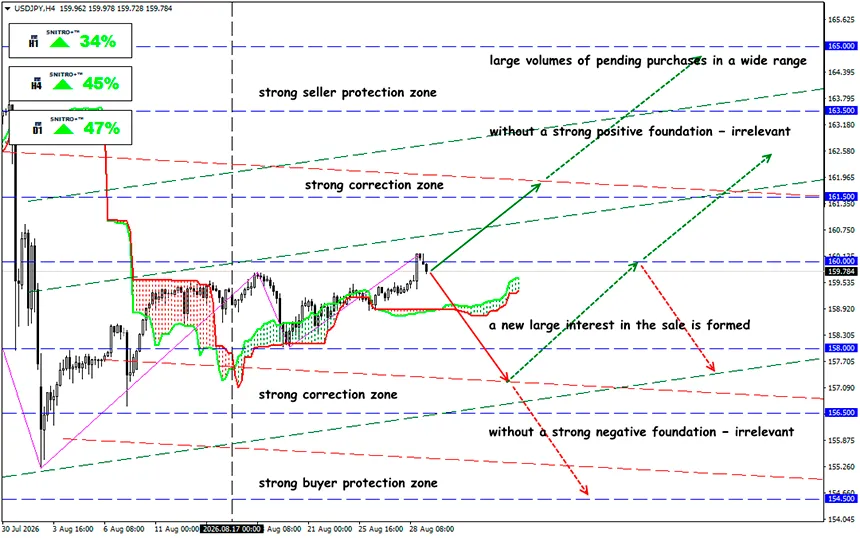
USD/JPY
Zona clave: 159.00 - 160.50
Compra: 160.80 (con fundamentales fuertemente positivos) ; objetivo 162.50-1.63.50; StopLoss 160.20
Venta: 159.00 (con una ruptura convincente de 159.00) ; objetivo 157.50-156.50; StopLoss 159.70
La política cambiaria global está experimentando un cambio importante, y el secretario del Tesoro de EE. UU., Scott Bessent, está tratando de abordar estos desequilibrios mediante medidas que muchos consideran controvertidas.
EE. UU. está pasando de vigilar las monedas a gestionarlas activamente. Washington está cambiando las reglas del juego cambiario: la intervención en el yen, la presión sobre las monedas asiáticas y el mayor escrutinio sobre China muestran que el Tesoro de EE. UU. está dispuesto a utilizar el dólar y la política cambiaria como herramientas para remodelar el comercio global.
Un recordatorio:
Hace apenas un año, la idea de que el Tesoro de EE. UU. pudiera intervenir deliberadamente en los desequilibrios cambiarios de sus mayores socios comerciales era vista como un regreso a la era del Plaza Accord. Para el verano de 2026, este concepto había dejado de ser puramente teórico.
El acontecimiento clave ocurrió a finales de julio. Cuando USD/JPY se acercó a 164 — su nivel más alto en aproximadamente cuatro décadas — EE. UU. se unió a Japón en una intervención para apoyar al yen. El Tesoro utilizó activos en moneda extranjera del Exchange Stabilization Fund para comprar JPY. Bessent declaró posteriormente que EE. UU. estaba preparado para hacer “lo que fuera necesario” para apoyar los esfuerzos de Japón por estabilizar su moneda.
Tras la intervención conjunta de EE. UU. y Japón en el mercado de divisas, los analistas comenzaron a debatir la posible aparición de una nueva “Doctrina Bessent”. Su esencia no consiste simplemente en debilitar o fortalecer el dólar. Washington persigue un objetivo más fundamental: alejar a sus socios comerciales de monedas crónicamente infravaloradas y utilizar la influencia financiera de EE. UU. para reducir los desequilibrios comerciales globales.
Las medidas contra un yen débil son plenamente compatibles con la política oficial estadounidense de “dólar fuerte”. El propio Bessent había subrayado anteriormente que un dólar fuerte debería ser el resultado de unos sólidos fundamentales estadounidenses, mientras que los movimientos cambiarios bilaterales a corto plazo no contradicen este concepto.
Lo que los traders deben tener en cuenta:
- Los repuntes de USD/JPY pueden venderse, pero solo con confirmación de la política. La zona de un yen extremadamente débil ahora conlleva un riesgo adicional de intervención. Cuanto más rápido regrese USD/JPY a niveles extremos, peor será la relación riesgo/beneficio para nuevas posiciones largas sin un stop de protección.
- EUR/USD por encima de su valoración fundamental requiere cautela. Si desaparece la prima política a favor de un dólar más débil, un retroceso del par desde la zona de 1.17 hasta 1.12 representaría un movimiento de aproximadamente 4%. Por lo tanto, comprar euros en niveles elevados debería ir acompañado preferiblemente de una gestión de riesgos estricta.
- CNY es la operación estratégica clave. Una caída sostenida de USD/CNY sería una confirmación mucho más fuerte del surgimiento de una “Doctrina Bessent” que una intervención puntual en JPY.
- Los traders no deberían apostar exclusivamente por una caída del DXY. La nueva política no implica vender automáticamente el dólar frente a todas las monedas.
Una “Doctrina Bessent” plenamente desarrollada todavía no existe — al menos no en forma de un nuevo orden cambiario anunciado oficialmente. Pero sus contornos ya empiezan a ser visibles. Combina política comercial, tipos de cambio, flujos de capital, transparencia de reservas y diplomacia financiera en un sistema unificado de presión económica. La intervención conjunta con Japón se ha convertido en la evidencia más sólida hasta ahora de que EE. UU. está dispuesto a pasar de las palabras a las operaciones reales en el mercado.
Entonces, ¿qué significa esto?
EE. UU. no está intentando actualmente provocar una caída global del dólar. Está buscando una revaluación de las monedas de países cuyas políticas cambiarias, en opinión de Washington, contribuyen a desequilibrios comerciales crónicos.
Si esta práctica se extiende de JPY a EUR, CAD y especialmente CNY, el mercado se enfrentará a una arquitectura cambiaria fundamentalmente nueva. En ese caso, los diferenciales de tipos de interés dejarán de ser el único gran factor que impulsa el Forex.
Las decisiones de la Fed, ECB, BOJ y PBOC tendrán que complementarse con otra variable — qué tipo de cambio considera aceptable el Tesoro de EE. UU. en cada momento.
El indicador clave para los próximos meses será un cambio desde el caso japonés aislado hacia acciones coordinadas que involucren al CNY u otras monedas asiáticas. Eso es lo que transformaría el enfoque todavía emergente de Bessent de un conjunto de decisiones tácticas en una auténtica doctrina cambiaria.
Así que actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


