


















El mercado de acciones podrá sobrevivir a la guerra

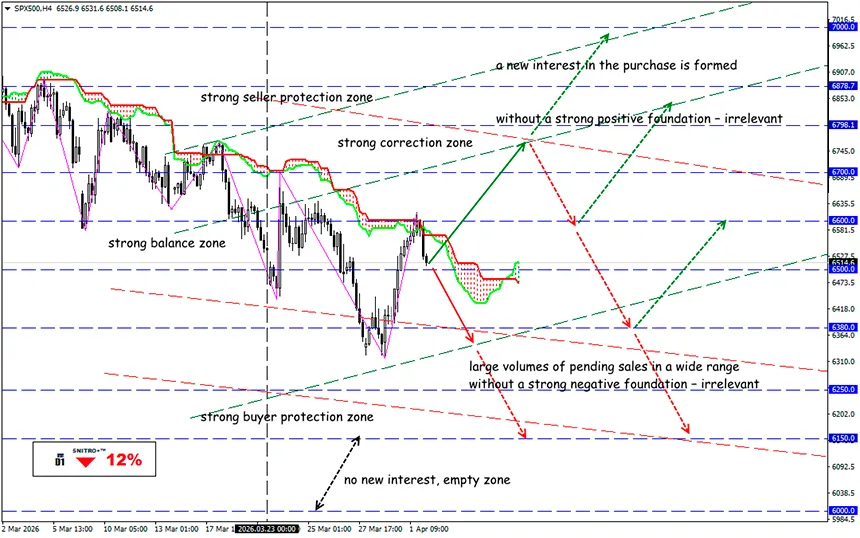
Cómo la geopolítica apoya al mercado
SP500
Zona clave: 6,450 - 6,600
Compra: 6,650 (sobre una sólida base positiva); objetivo 6,850; StopLoss 6,580
Venta: 6,350 (tras volver a probar el nivel de 6.500); objetivo 6,200-6,100; StopLoss 6,420
A pesar del conflicto en Oriente Medio, el mercado bursátil no ha caído tanto como cabría esperar. Y existen argumentos sólidos para ello.
Cuando EE. UU. vuelva a quedar atrapado en una operación militar terrestre, y los precios del petróleo asalten la zona por encima de los $150, los traders activos que vendieron sus acciones tendrán todo el derecho a decir — «ya os lo advertimos».
Pero por ahora, la caída de las acciones más caras no es demasiado catastrófica.
El índice S&P 500 se mantiene en el rango del 6–7.4% por debajo de su máximo previo a la guerra. En el contexto de una crisis energética global, que ya ha llevado al racionamiento de combustible en algunos países de Asia, los observadores cautelosos ven en ello un factor de calma.
El mercado bursátil tiene tres factores de estabilidad.
Historial de precios
Según Deutsche Bank, la caída media durante 30 grandes eventos geopolíticos desde 1939 fue de solo el 4%, y la recuperación fue rápida.
Incluso las guerras en Vietnam y Afganistán no alteraron la estabilidad del mercado estadounidense, a diferencia de las ciudades destruidas del Reino Unido, Alemania y Japón durante la Segunda Guerra Mundial.
Las catástrofes bursátiles — la Gran Depresión, el embargo petrolero de 1973–74, el colapso de las puntocom y la crisis financiera de 2007–09 — fueron más perjudiciales para las acciones globales que las guerras.
La estabilidad económica sufre debido a los altos precios del petróleo, a pesar de que EE. UU. es un exportador neto de energía. Los votantes estadounidenses no tolerarán durante mucho tiempo los precios del combustible incluso en los niveles actuales, y las elecciones de medio mandato ya están cerca. Por lo tanto, la guerra tendrá que ser, como mínimo, suspendida.
Pero la economía entró en la guerra fuerte, por lo que puede soportar un impacto moderado. Solo unos pocos inversores predicen una recesión.
Previsiones de beneficios de las empresas estadounidenses
Las previsiones de beneficios de las empresas del índice S&P 500 para los próximos 12 meses han aumentado desde los primeros ataques contra Irán. Las expectativas de beneficio por acción han crecido un 3.6% — la dinámica más positiva de los últimos 5 años.
El mayor crecimiento esperado se da en las compañías petroleras; entre los rezagados están los consumidores de petróleo, en particular las empresas químicas, aerolíneas y operadores de cruceros. Aunque las estimaciones de ingresos han aumentado en todos los sectores, siendo el sector tecnológico el que mostró el mayor crecimiento mensual desde 1995.
Solo unos pocos inversores predicen una recesión, aunque las preocupaciones sobre la inflación y la desaceleración del crecimiento están generando debates sobre la estanflación.
Beneficio potencial del AI
Las acciones de Sandisk, Seagate Technology, Micron Technology y Western Digital, que se dispararon debido a la demanda de los chips de memoria rápida que producen, cayeron a corto plazo. A pesar de ello, las expectativas en torno al AI siguen apoyando al mercado: se supone que el dinero seguirá fluyendo hacia los centros de datos.
¿Y cuál es el resultado?
El optimismo del mercado bursátil se basa en la idea de que la guerra en Oriente Medio terminará pronto. Pero esto puede resultar un error:
- Irán o EE. UU. pueden considerar las condiciones mutuamente inaceptables;
- Israel puede continuar la lucha;
- si Trump introduce tropas, una resistencia prolongada puede bloquear durante mucho tiempo las rutas marítimas — todas, no solo el estrecho de Ormuz.
En lugar de un miedo táctico, se está formando una reevaluación estructural: energía cara, correlaciones rotas, un nuevo coste del capital. El aumento de los precios de la energía amenaza los beneficios corporativos.
El problema no es cuándo terminará la guerra, sino cuánto tiempo persistirá el estrés físico en el sistema de suministro y qué consecuencias sistémicas se pueden esperar tras el fin del conflicto.
Las consecuencias reales de la guerra aún no están reflejadas en las previsiones. Ya está en marcha la tercera mayor venta de las acciones más líquidas, el VIX está por encima de 30, el sentimiento positivo es mínimo y aún no hay fin para el conflicto. Esta es una trampa para quienes quieren comprar el «fondo».
Así que actuamos con sensatez y evitamos riesgos innecesarios.
¡Buenos beneficios para todos!


