


















Powell: la última oportunidad de ser justo

El mercado espera una decisión fuerte de la Fed
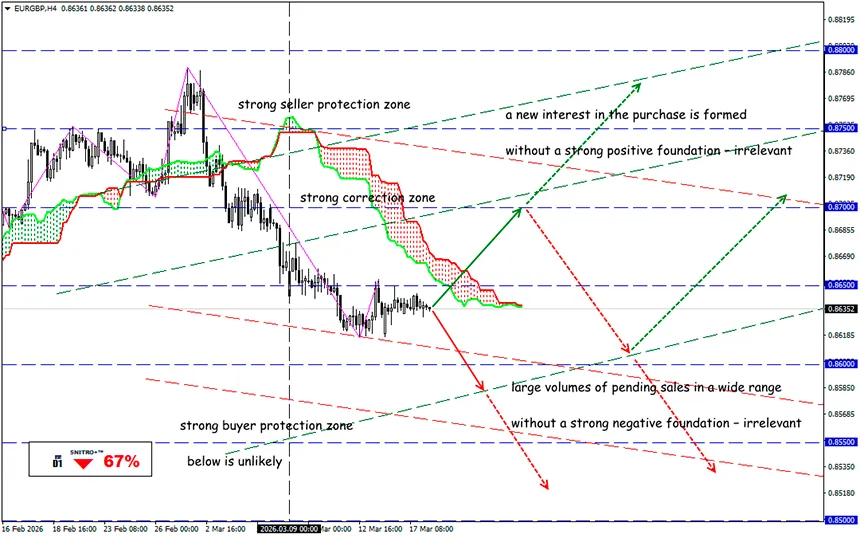
EUR/GBP
Zona clave: 0.8600 - 0.8650
Compra: 0.8660 (sobre una sólida base alcista) ; objetivo 0.8750; StopLoss 0.8610
Venta: 0.8580 (tras una ruptura firme de 0,8600) ; objetivo 0.8450; StopLoss 0.8630
El dólar está perdiendo terreno activamente frente a una serie de activos de riesgo, incluidos el euro y la libra esterlina, mientras los traders se preparan para recibir de la Fed una evaluación honesta de los riesgos para la economía de EE. UU. La incertidumbre en esta cuestión contribuye a la volatilidad en los mercados financieros y reduce el atractivo del dólar como activo refugio.
De hecho, la Fed se verá obligada a presentar una evaluación consolidada de las consecuencias del conflicto en Oriente Medio. Además, esta evaluación se reflejará no solo en la redacción del comunicado, sino también en el dot plot actualizado.
Formalmente, la decisión de la Fed está predeterminada: el regulador casi con seguridad mantendrá sin cambios todos los parámetros de la política monetaria. La probabilidad de este escenario es del 99%, según la herramienta CME FedWatch. Este escenario ya está descontado en los precios.
Sin embargo, las previsiones actualizadas, los comentarios de los miembros de la Reserva Federal y (especialmente) el discurso de Powell pueden provocar volatilidad, incluso en las divisas europeas.
- Por un lado, el índice de precios al consumidor actual se ha “estancado” (el CPI general se mantuvo en el 2,4% interanual en febrero, el subyacente en el 2,5%), mientras que el índice PCE subyacente (el indicador de inflación más importante para la Fed) se aceleró hasta el 3,1% interanual, registrando su tercer mes consecutivo de crecimiento.
- En contra de estos argumentos juega el débil informe NFP de febrero, cuyos componentes en su mayoría salieron en “zona roja”. La tasa de desempleo en EE. UU. aumentó inesperadamente hasta el 4,4% tras dos meses consecutivos de descenso.
- El empleo no agrícola disminuyó en 92 mil, en contra de las previsiones de un aumento de 58 mil. Este es el peor resultado desde octubre de 2025.
Naturalmente, la Fed no podrá ignorar tanto el estado tenso del mercado laboral como los riesgos inflacionarios.
Además, la presión inflacionaria se ha intensificado no solo por factores externos. Como se señaló anteriormente, la dinámica alcista del índice PCE subyacente se ha observado durante tres meses consecutivos, sin la influencia del “factor Oriente Medio”. El principal problema para la Fed es la inflación en los servicios (excluyendo vivienda y energía), ya que depende directamente del crecimiento de los salarios.
Por cierto, la inflación PPI en EE. UU. ha aumentado, y estos datos se registraron incluso antes de Irán. Por lo tanto, el riesgo de una subida de tasas sigue siendo alto.
La guerra también aumenta la probabilidad de que la inflación se consolide a través de efectos secundarios, especialmente en un contexto de crecimiento salarial ya sostenido y de inflación en servicios. Lo más probable es que estas preocupaciones atraviesen toda la discusión en la reunión de la Fed. Las previsiones de inflación podrían revisarse al alza (hasta el 2,2%–2,4%), mientras que la previsión de crecimiento del PIB podría ajustarse al 1,8%.
Recordemos:
- Mañana el BCE publicará datos actualizados sobre la política monetaria: los inversores se centran en posibles comentarios sobre la futura dirección de los tipos de interés.
- Sin embargo, los responsables políticos seguramente debatirán cómo la guerra en Oriente Medio puede presionar ambos lados de su mandato, así como si responder a la amenaza de desaceleración económica podría impulsar la inflación.
- Una reducción de la tensión geopolítica, o al menos expectativas de estabilización según las declaraciones de Trump, puede favorecer a las divisas europeas.
Las expectativas de una política monetaria más flexible por parte de la Fed también pueden hacer que las inversiones en estas regiones sean más atractivas en comparación con los activos denominados en dólares.
El apetito por el riesgo aumentó ayer después de que los países europeos de la OTAN se negaran a ayudar a Trump a patrullar el estrecho de Ormuz hasta la finalización formal de la guerra con Irán. Trump se ofendió, especialmente con el Reino Unido, y prometió nuevos problemas arancelarios para sus socios.
Así que actuamos con sensatez y evitamos riesgos innecesarios.
¡Buenos beneficios para todos!


