


















Porsche está matando a Volkswagen
La crisis de la industria automotriz alemana es un problema para Europa
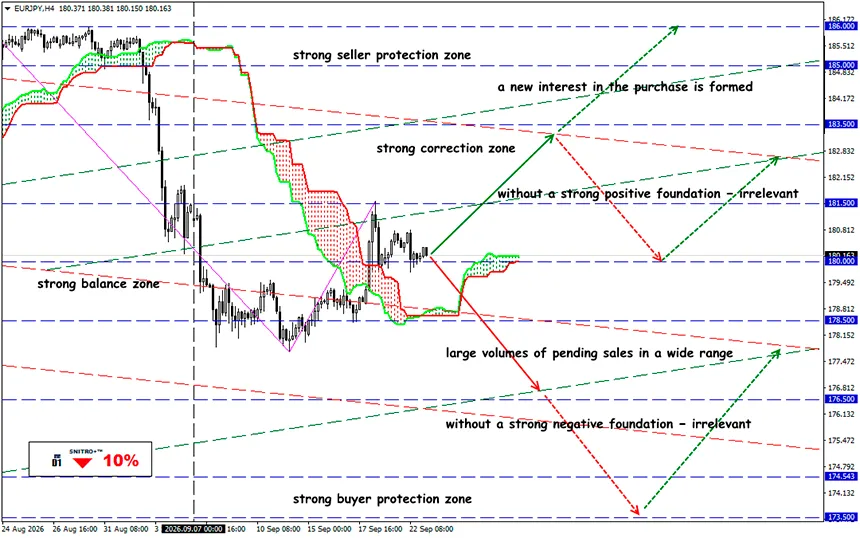
EUR/JPY
Zona clave: 180.00 - 181.50
Compra: 182.00 (con un sólido trasfondo fundamental positivo); objetivo 183.50-185.00; StopLoss 181.30
Venta: 178.50 (en una ruptura decisiva por encima de 180.00) ; objetivo 176.50-175.00; StopLoss 179.20
La crisis de Porsche ya no es el problema de una sola marca premium. La antigua “máquina perpetua de beneficios” de Volkswagen está perdiendo márgenes, el mercado chino y capital de los inversores. Todo el sector automotriz europeo está sufriendo, y todavía no hay soluciones positivas.
La depreciación contable de €6 mil millones de Volkswagen, el desplome del margen de Porsche del 18% al 1.1%, la pérdida de China y la presión de los aranceles estadounidenses demuestran la debilidad estructural de la industria automotriz europea. Los riesgos ya se están reflejando en las acciones del sector y están aumentando la presión fundamental sobre el euro.
Un recordatorio:
Volkswagen Group decidió depreciar €6 mil millones de goodwill relacionado con Porsche. Junto con los costes de reestructuración y los problemas del negocio chino, se espera que las partidas especiales reduzcan el beneficio operativo de Volkswagen en 2026 en aproximadamente €10 mil millones. Como resultado, la previsión del margen operativo del grupo se ha reducido desde el 4–5.5% anterior hasta no más del 1%. Excluyendo los efectos especiales, la cifra habría sido de alrededor del 4%.
Esto cambia fundamentalmente el papel de Porsche dentro de VW. Hasta hace poco, la marca premium compensaba la baja rentabilidad de los vehículos de mercado masivo. En 2025, Porsche generó solo €413 millones de beneficio operativo, frente a €5.64 mil millones un año antes, mientras que la rentabilidad sobre ventas se desplomó del 14.1% al 1.1%. A modo de comparación, en 2022–2023 Porsche generaba alrededor del 18%.
Todavía es demasiado pronto para afirmar que Porsche se ha convertido definitivamente en un activo deficitario. En el primer semestre de 2026, su margen operativo se recuperó hasta el 7.8% desde el 5.5% de un año antes, mientras que el beneficio operativo aumentó un 33.9% hasta €1.35 mil millones. La dirección mantiene su previsión para 2026: ingresos de €35–36 mil millones y un margen del 5.5–7.5%. El objetivo a medio plazo sigue siendo significativamente superior, del 10–15%.
El principal problema es China.
Las ventas de Porsche en China cayeron un 26% en 2025 hasta 41,938 vehículos. Las entregas globales descendieron hasta 279,449 vehículos desde 310,718 un año antes. La empresa cita explícitamente la intensa competencia, especialmente en el segmento de los vehículos eléctricos, entre las razones.
Y esto ya no es simplemente un problema específico de Porsche. Los fabricantes europeos están perdiendo bajo la nueva dinámica del mercado chino: las empresas locales ya no son simplemente más baratas, sino que se están convirtiendo en competidores tecnológicos de pleno derecho en EV, software y sistemas de propulsión híbridos.
Volkswagen se ha encontrado atrapada entre dos problemas: en China, está perdiendo sus ventajas competitivas, mientras que en uno de sus principales mercados de exportación —EE. UU.— se enfrenta a costes comerciales adicionales.
El mercado bursátil ya está revalorando la industria europea. El STOXX Europe 600 Automobiles & Parts ha perdido alrededor del 17.6% desde principios de 2026 y casi el 14% durante las últimas 52 semanas. Alemania representa casi el 49% del índice sectorial, lo que significa que los problemas que afrontan Volkswagen, Porsche, Mercedes-Benz y BMW tienen un peso desproporcionadamente grande.
Esto significa que, en el pasado, unas ventas débiles de automóviles podían comprarse como una apuesta por la recuperación del ciclo económico. Ahora se requieren pruebas de que los OEM europeos son capaces de competir con las empresas chinas en costes de EV, software y velocidad de actualización de las gamas de modelos.
Entonces, ¿cuál es el resultado?
Porsche por sí sola es demasiado pequeña para determinar el EUR/USD. Pero todo el complejo automotriz de Alemania ya tiene importancia macroeconómica. Para Alemania, el problema es aún más grave: la economía creció solo un 0.2% en 2025, y Destatis señaló específicamente una caída de las exportaciones de automóviles y productos industriales.
El canal de transmisión hacia el euro es el siguiente:
industria automotriz débil → exportaciones e inversión más débiles → menor producción industrial y empleo → crecimiento más débil en Alemania y la Eurozona → más margen para una política dovish del BCE → presión fundamental sobre el EUR.
Pero este es un factor secundario. Para el EUR/USD, las decisiones del BCE y la Fed, la inflación, los rendimientos de los bonos, los precios de la energía y los riesgos geopolíticos siguen siendo significativamente más importantes que los resultados de Porsche.
Las estadísticas del sector automotriz alemán deben utilizarse como un filtro adicional para el EUR/USD. Un nuevo deterioro de las exportaciones, la producción industrial y el empleo en Alemania refuerza el escenario bajista para el euro, especialmente si al mismo tiempo se amplía la brecha entre los tipos esperados de la Fed y el BCE. Por el contrario, la estabilización de la industria alemana y de la demanda china reduciría la prima de riesgo estructural asociada a la economía europea.
Así que actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


