


















Nueva tendencia: la crisis de la logística del capital

Qué operar durante una guerra
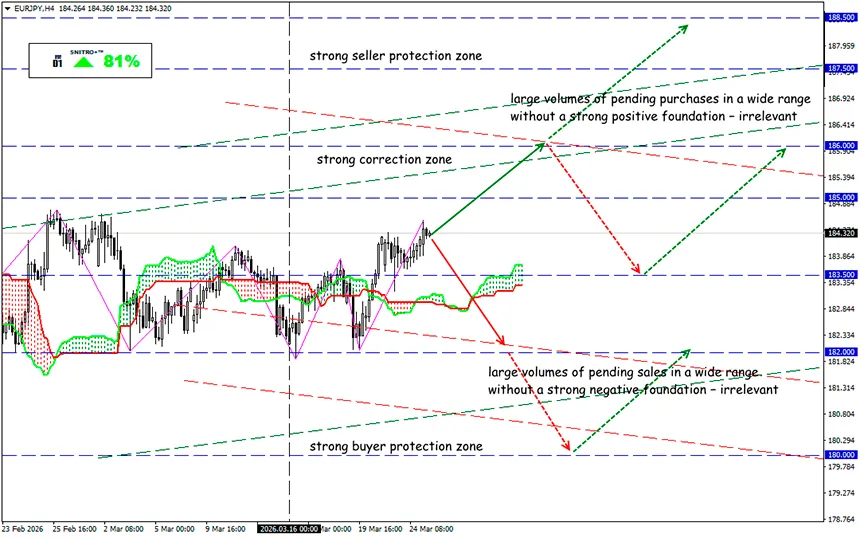
EUR/JPY
Zona clave: 183.50 - 185.00
Compra: 185.30 (en caso de una ruptura clara de 185,00); objetivo 187.50; StopLoss 184.70
Venta: 183.50 (ante un sólido contexto negativo) ; objetivo 181.50-180.00; StopLoss 184.20
La guerra amenaza los flujos de capital procedentes de los países del Golfo Pérsico. La necesidad de financiación de estos países puede afectar significativamente al mercado financiero global, incluso si la estabilidad a largo plazo de la región no se ve alterada.
Los ataques contra la infraestructura energética ya no son geopolítica, sino un riesgo sistémico.
Recordemos:
Los principales países del GCC (Consejo de Cooperación del Golfo) — Baréin, Kuwait, Omán, Catar, Arabia Saudí y los EAU — se han convertido desde hace tiempo en un elemento clave del sistema financiero mundial. En los últimos cuatro años, el superávit total de la cuenta corriente superó los 800.000 millones de dólares.
En los últimos 5–7 años, los fondos soberanos de los países del Golfo Pérsico han sido el mayor motor de liquidez global:
- inversiones en empresas tecnológicas,
- inversiones masivas en infraestructuras en Europa y Asia,
- expansión activa en África,
- crecimiento del private equity y del capital riesgo.
Cualquier cambio en los flujos globales de capital se produce en un momento en el que la economía mundial se enfrenta a desafíos serios. Los grandes déficits presupuestarios en los países desarrollados y la necesidad de refinanciar la deuda están impulsando la emisión de bonos en todo el mundo.
Esto puede convertirse en la principal tendencia macro de 2026–2027 para los traders.
El mundo del capital no se enfrenta al “riesgo de guerra”, sino al hecho de la guerra. La amenaza más grave en este momento no es el petróleo (¡la producción se recuperará de todos modos!), sino la salida de capital de los países del Golfo.
Cualquier guerra regional redistribuye automáticamente el presupuesto: defensa, protección de infraestructuras, seguros y seguridad logística. Esto significa que el dinero que antes se destinaba a inversiones en el extranjero empieza a quedarse dentro de la región.
Y si la región se convierte (o puede convertirse) en una zona de combate, el capital empieza a buscar nuevos centros de seguridad.
Ahora el mercado no está operando el “riesgo de conflicto”, sino un shock energético físico:
- Europa ya ha visto un aumento del precio del gas del +35% en una sola semana;
- el petróleo superó los $100 y luego cayó un 11% en solo un día tras las noticias sobre negociaciones;
- los países de la región declararon oficialmente en la ONU una amenaza no solo para la infraestructura energética, sino también para la financiera;
- los analistas califican lo que está ocurriendo como una crisis de seguridad energética y advierten del riesgo de un shock inflacionista.
Tras los ataques a la infraestructura energética, el mercado entró en el modo clásico risk-off + shock energético:
- el dólar se fortaleció como moneda refugio,
- el euro comenzó a caer debido al aumento de los precios del gas en Europa,
- las monedas de los países importadores de energía quedaron bajo presión.
Si el conflicto se prolonga, es posible:
- una desaceleración de las inversiones de los fondos de Arabia Saudí, los EAU y Catar,
- una reducción de la financiación de grandes proyectos internacionales,
- una venta de activos líquidos para cubrir gastos presupuestarios.
Si la inflación vuelve a acelerarse, los bancos centrales aplazarán las bajadas de tipos, las acciones de crecimiento volverán a estar bajo presión y el oro y el petróleo recibirán un segundo impulso.
Si el petróleo se mantiene alto durante al menos 3–4 meses, ganarán las divisas de materias primas y perderán Europa y Asia.
La principal tendencia es la divergencia entre las divisas de los países exportadores y los importadores de energía.
Si el conflicto dura más de 3–6 meses, puede intensificarse el traslado de capital hacia “centros seguros”: Estados Unidos (dólar y Treasuries), Suiza, Japón y países productores de materias primas fuera de la zona de conflicto.
Las principales víctimas de la crisis de capital serán las acciones de crecimiento, los mercados dependientes de la inversión de los países de Oriente Medio, los activos tecnológicos de capital riesgo y el sector inmobiliario europeo.
Los activos más prometedores a medio plazo serán los cruces con el yen: EUR/JPY, GBP/JPY.
Normalmente el JPY sube en periodos de crisis, pero ahora la situación es diferente:
- Japón depende en gran medida de la importación de energía,
- el aumento del petróleo empeora la balanza comercial,
- el Banco de Japón sigue manteniendo una política “blanda”.
Por lo tanto, es posible un escenario atípico: el USD sube tanto frente al EUR como frente al JPY al mismo tiempo.
Así que actuamos con sensatez y evitamos riesgos innecesarios.
¡Buenos beneficios para todos!


