


















La vida al límite entre los aranceles y la geopolítica
Por qué el mercado ya no teme las guerras comerciales
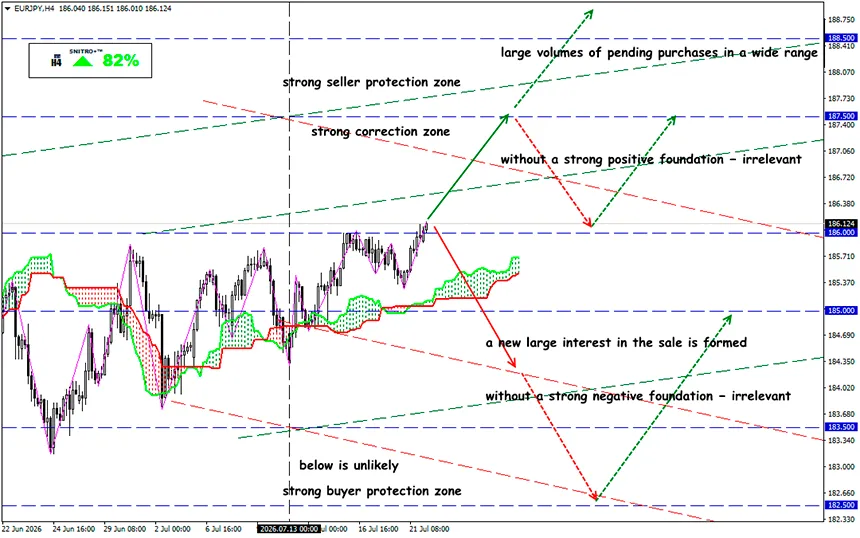
EUR/JPY
Zona clave: 185.00 - 186.00
Compra: 186.50 (tras un retroceso después de volver a probar el nivel de 186.00); objetivo 187.50-188.20; StopLoss 185.80
Venta: 185.00 (con un sólido respaldo de factores fundamentales negativos); objetivo 183.50; StopLoss 185.70
Hace apenas un año, las noticias sobre nuevos aranceles comerciales de Estados Unidos podían cambiar el sentimiento en prácticamente todos los principales mercados financieros en cuestión de horas. Hoy, una nueva ronda de aranceles a las importaciones estadounidenses ya no provoca pánico. El mercado de divisas ha cambiado radicalmente su forma de evaluar el riesgo: para el euro, la libra esterlina y el yen japonés, las tendencias de la inflación, las decisiones de la Reserva Federal, los precios del petróleo y las tensiones geopolíticas son ahora mucho más importantes que los anuncios individuales de aranceles.
Sin embargo, la combinación de estos factores podría proporcionar al mercado una nueva fuente de impulso.
Tras la decisión del Tribunal Supremo de Estados Unidos de limitar el alcance de los aranceles generalizados, la administración Trump introdujo en febrero de 2026 un arancel temporal a las importaciones de 150 días en virtud de la Sección 122 de la Ley de Comercio. Ese período expira a finales de julio, tras lo cual la Casa Blanca tiene previsto sustituirlo por un nuevo sistema de aranceles permanentes que abarcará casi todas las importaciones estadounidenses.
Esto representa el cambio más importante en la política comercial de Estados Unidos de los últimos años. Los nuevos aranceles podrían afectar aproximadamente al 99% de las importaciones estadounidenses. Se espera que las tasas para la mayoría de los países oscilen entre el 10% y el 12,5%, mientras que determinadas categorías de productos estarán sujetas a aranceles aún más elevados.
Está previsto aplicar un arancel del 10% a una docena de importantes socios comerciales, entre ellos la Unión Europea, México y Canadá. Los aranceles del 12,5% se aplicarán a unos cuarenta países, incluidos China, India, Japón y Corea del Sur. Por supuesto, siguen siendo posibles las sorpresas. Sin embargo, existe una alta probabilidad de que esta secuela arancelaria resulte mucho menos alarmante que la versión original y que los mercados financieros simplemente la ignoren.
En la primavera de 2025, los mercados consideraron inicialmente los aranceles a las importaciones como un catalizador de una mayor inflación. Los rendimientos de los bonos del Tesoro estadounidense aumentaron, el dólar se fortaleció y las expectativas de recortes de tipos por parte de la Reserva Federal fueron prácticamente revisadas por completo.
Sin embargo, en tan solo unas semanas, el sentimiento del mercado cambió.
La experiencia ha demostrado que una parte significativa de la carga de los aranceles termina recayendo sobre los importadores y consumidores estadounidenses. El aumento de los costes de importación comienza a debilitar la demanda de los consumidores, reduce la rentabilidad de las empresas y lastra el crecimiento económico. Como resultado, los inversores consideran cada vez más los aranceles generalizados como un factor desinflacionario a largo plazo debido a la desaceleración de la actividad económica, en lugar de verlos únicamente como un motor de aumento de los precios.
Esto explica por qué los participantes del mercado evalúan ahora las restricciones comerciales de una forma muy diferente: cuanto mayor sea la presión sobre la economía estadounidense, mayor será la probabilidad de que la Reserva Federal adopte finalmente una política monetaria más acomodaticia.
- Los acontecimientos geopolíticos vuelven a convertirse en el principal motor del mercado: cualquier amenaza al transporte de petróleo a través del estrecho de Ormuz incrementa inmediatamente la prima de riesgo geopolítico incorporada en los precios del petróleo.
- El crudo Brent sigue cotizando muy por encima de su promedio a largo plazo, mientras que cada incremento adicional de 10 dólares por barril tiene el potencial de añadir aproximadamente entre 0,2 y 0,4 puntos porcentuales a la inflación de las economías desarrolladas a lo largo de varios trimestres. En consecuencia, los acontecimientos en Oriente Medio tienen ahora el potencial de generar una volatilidad significativamente mayor en los mercados.
- Al mismo tiempo, el euro también cuenta con un sólido respaldo de factores fundamentales. Las expectativas económicas en Alemania continúan mejorando ante la perspectiva de grandes inversiones fiscales, gasto en infraestructuras y reformas tributarias propuestas por el Gobierno del canciller Friedrich Merz.
¿Qué significa esto?
El Banco Central Europeo considera que una mayor relajación monetaria podría avanzar de forma mucho más gradual de lo que se esperaba hace apenas unos meses. Si la inflación en la zona euro permanece cerca del objetivo mientras la economía alemana se recupera gradualmente, el diferencial de tipos de interés entre Estados Unidos y Europa podría dejar de ampliarse.
Desde una perspectiva fundamental, los mercados permanecen en modo de espera. Hasta que se publiquen los nuevos datos de inflación de Estados Unidos, los informes del mercado laboral y los posteriores comentarios de los responsables de la Reserva Federal, la probabilidad de que continúe la consolidación sigue siendo elevada.
Si la nueva política arancelaria de Estados Unidos resulta significativamente más restrictiva de lo que los mercados esperan actualmente, la reacción inicial en todos los pares de divisas podría ser intensa. Sin embargo, la dirección del mercado a largo plazo dependerá de cómo el nuevo régimen arancelario modifique las expectativas sobre la inflación y las futuras decisiones de política monetaria de la Reserva Federal.
Así que actuemos con prudencia y evitemos asumir riesgos innecesarios.
¡Beneficios para todos!


