


















Jackson Hole determinará la tendencia del dólar
La primera prueba de Kevin Warsh
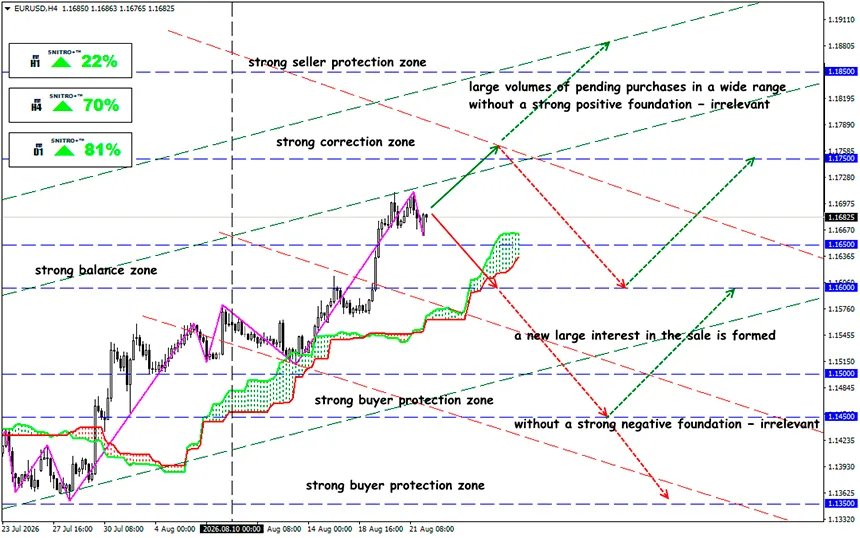
EUR/USD
Zona clave: 1,1650 - 1,1750
Compra: 1,1750 (tras una ruptura decisiva por encima de 1,1730); objetivo: 1,1950-1,2000; StopLoss: 1,1680
Venta: 1,1600 (ante fuertes factores fundamentales negativos); objetivo: 1,1450-1,1350; StopLoss: 1,1670
Se está desarrollando una situación contradictoria para el dólar. Por un lado, los datos económicos mixtos de Estados Unidos y las expectativas de una Fed más moderada están limitando el potencial alcista del dólar. Por otro lado, el conflicto en curso en Oriente Medio está respaldando la demanda de la moneda estadounidense como activo refugio.
El Índice del Dólar (DXY) comenzó la nueva semana bajo presión, manteniéndose cerca de mínimos de tres meses.
Recordemos:
Los últimos datos no lograron proporcionar un apoyo inequívoco al dólar. Los datos sobre la actividad empresarial de Estados Unidos publicados el viernes fueron mixtos. La naturaleza desigual de los datos estadounidenses está impidiendo actualmente que el mercado desarrolle una demanda sostenida por el dólar. La economía estadounidense todavía no muestra señales de un fuerte deterioro, pero también hay cada vez menos argumentos a favor de un mayor endurecimiento de la política monetaria de la Fed.
- El PMI manufacturero de agosto cayó hasta 53,2 desde 53,9 anteriormente y se situó por debajo de las expectativas.
- Al mismo tiempo, el sector servicios mostró resultados significativamente mejores: el PMI subió hasta 56,8 desde 54,6, mientras que el Índice Compuesto aumentó hasta 56,0 desde 54,5 un mes antes.
- El deterioro del sector manufacturero impidió que los datos se convirtieran en un factor inequívocamente positivo para el dólar.
- Los rendimientos de los bonos del Tesoro siguen siendo una fuente crítica de presión sobre el dólar: el rendimiento a 30 años permanece cerca de máximos de varios años.
Precisamente por eso, el mercado está observando ahora atentamente no solo las acciones de la Fed, sino también la capacidad del Tesoro de Estados Unidos para controlar la situación en el mercado de deuda pública.
Las recompras del Tesoro pueden respaldar los precios de los bonos y reducir sus rendimientos. Para el dólar, esto significa debilitar uno de sus principales «imanes»: la ventaja de tipos de interés de los activos estadounidenses. Esto también plantea una pregunta más preocupante: ¿está intentando el Tesoro gestionar los costes de financiación en un momento en que los inversores exigen una prima cada vez mayor por el riesgo fiscal?
Fue precisamente esta sombra de duda la que golpeó al dólar con más fuerza que el propio tamaño del programa. Si el mercado considera las recompras como un intento de mantener bajos los tipos a largo plazo, la confianza en la política de deuda estadounidense podría verse afectada. La mejora de la liquidez podría entonces producirse a costa de un deterioro de la reputación.
El nuevo paquete de sanciones estadounidenses contra Irán pretende convertirse en la mayor presión económica sobre Teherán y alcanzar todos los objetivos que no pudieron lograrse por medios militares y políticos.
En respuesta, Irán amenazó con imponer nuevas restricciones a las exportaciones de petróleo a través del golfo Pérsico. El riesgo de una nueva escalada y de interrupciones en el suministro energético no está disminuyendo. Pekín está dispuesto a defender sus intereses nacionales en caso de que Estados Unidos imponga sanciones secundarias.
Esto crea una situación paradójica: el riesgo geopolítico respalda simultáneamente al dólar como activo refugio y puede intensificar los riesgos inflacionarios para la economía estadounidense.
El próximo simposio de Jackson Hole comienza el 27 de agosto (el tema de 2026: «Innovación financiera: implicaciones para los pagos y el sistema monetario»). Kevin Warsh intervendrá el viernes con su primer discurso importante desde que asumió el cargo el 22 de mayo. Sus declaraciones anteriores fueron breves y ofrecieron pocas indicaciones sobre la política futura; el mercado buscará cualquier señal relacionada con la reunión de la Fed del 16 de septiembre.
Entonces, ¿qué significa todo esto?
El mercado no cree que el Tesoro de Estados Unidos pueda contener los rendimientos mediante la recompra de bonos del Tesoro a largo plazo (el programa aumentó de 2.000 millones a 4.000 millones de dólares al mes) y está vendiendo el dólar independientemente de los datos. Jackson Hole el viernes confirmará esta dirección o dará a Warsh la oportunidad de volver a vincular los tipos de interés con los datos en lugar de con la política fiscal.
Un movimiento sostenido del EUR/USD por encima de 1,17 probablemente mantendrá la iniciativa en manos de los compradores. Pero las ganancias adicionales dependerán de si el programa del Tesoro de Estados Unidos logra calmar el mercado de deuda o simplemente intensifica las dudas sobre la sostenibilidad de las finanzas estadounidenses.
Por ahora, la combinación de riesgos fiscales, elevados rendimientos de los bonos del Tesoro y expectativas de una Fed más moderada sigue siendo el principal obstáculo para una recuperación sostenida del dólar.
Así que actuemos con prudencia y evitemos asumir riesgos innecesarios.
¡Les deseamos operaciones rentables!


