


















Irán vuelve a dictar los precios del petróleo
La batalla por el estrecho de Ormuz continúa
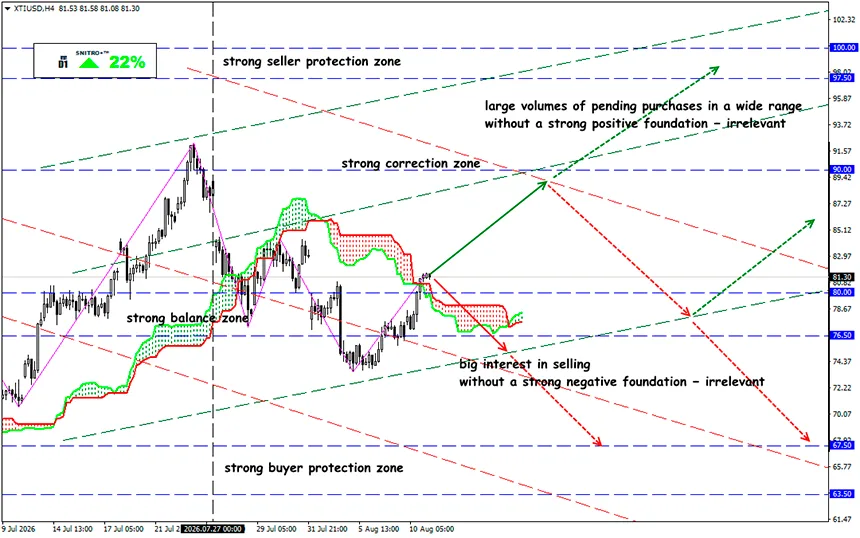
XTI/USD
Zona clave: 78,00 - 83,00
Compra: 83,50 (después de volver a probar el nivel de 81,50); objetivo: 85,50–87,50; Stop Loss: 82,80
Venta: 76,50 (ante fuertes factores fundamentales negativos); objetivo: 73,50; Stop Loss: 77,20
El WTI vuelve a cotizar por encima de los 82 dólares por barril: a fecha del 11 de agosto, los futuros se sitúan alrededor de 82,47 dólares, mientras que el Brent se encuentra cerca de 87,86 dólares. El principal impulsor del repunte no es la demanda, sino la prima de riesgo geopolítico. Las negociaciones entre Estados Unidos e Irán sobre las condiciones para restablecer plenamente la navegación por el estrecho de Ormuz se están estancando, obligando al mercado a volver a incorporar el riesgo de interrupciones del suministro.
Al mismo tiempo, el panorama fundamental sigue siendo mixto.
Recordemos:
Los inventarios estadounidenses están limitando el potencial alcista: en la semana finalizada el 31 de julio, las existencias de crudo aumentaron en 2,5 millones de barriles, hasta 407,0 millones. Esta cifra se encuentra aproximadamente un 6 % por debajo del promedio de los últimos cinco años. Al mismo tiempo, los inventarios de gasolina disminuyeron en 1,6 millones de barriles, mientras que los de destilados cayeron en 3,5 millones. Por lo tanto, el aumento de las reservas de crudo no puede interpretarse como una señal inequívocamente bajista: el mercado de productos refinados sigue estando mucho más ajustado.
- El aumento de los inventarios comerciales de crudo indica que la oferta interna de Estados Unidos todavía es capaz de compensar parte de los riesgos externos. Las refinerías operaron con una utilización de aproximadamente el 96,5 %, procesando cerca de 17,2 millones de barriles diarios.
- Las importaciones de petróleo crudo aumentaron hasta 6,2 millones de barriles diarios, aunque el promedio de cuatro semanas se mantuvo un 4,4 % por debajo del nivel registrado un año antes.
- La recuperación gradual de la producción de OPEP+ también está ejerciendo presión adicional sobre el mercado. En agosto, siete miembros clave de la alianza aumentaron su objetivo de producción en otros 188.000 barriles diarios. En julio, la producción de la OPEP aumentó en 1,17 millones de barriles diarios, hasta 19,85 millones.
- El aumento real de la oferta está limitado por la geografía del transporte: el problema no es únicamente cuánto petróleo se produce, sino si ese crudo puede llegar físicamente hasta los compradores.
Por eso, para el WTI actualmente es más importante vigilar no solo los balances de inventarios, sino también los flujos de petroleros a través del golfo Pérsico.
Ormuz sigue siendo la principal fuente de la prima de riesgo del mercado. Incluso si los esfuerzos diplomáticos conducen a un acuerdo, los flujos físicos no volverán inmediatamente a sus niveles anteriores.
Washington afirma que controla el estrecho, mientras que Teherán vincula la reapertura completa de la ruta al fin del bloqueo estadounidense, el levantamiento de las sanciones, la retirada de las fuerzas estadounidenses, el desbloqueo de activos y el pago de compensaciones. Irán ya ha declarado que un acuerdo sobre determinadas condiciones de tránsito no significaría automáticamente la reapertura total del estrecho.
Cualquier nueva escalada respaldaría los precios.
China está preparada para regresar al mercado, pero este factor bajista de apoyo podría desaparecer.
- En los últimos meses, la reducción de las importaciones chinas ayudó al mercado mundial a compensar las interrupciones del suministro procedente de Oriente Medio.
- En los últimos meses, la reducción de las importaciones chinas ayudó al mercado mundial a compensar las interrupciones del suministro procedente de Oriente Medio.
- Las importaciones promedio de junio y julio fueron de apenas 7,78 millones de barriles diarios, frente a un promedio de 11,99 millones durante los tres meses finalizados a finales de febrero.
La razón de esta estrategia es evidente: China dispone de enormes inventarios, estimados en no menos de 1.200 millones de barriles, lo que le permite reducir temporalmente las compras externas y recurrir al crudo acumulado.
Pero este colchón se está reduciendo gradualmente. Como resultado, es probable que las refinerías independientes chinas regresen al mercado de forma más activa en agosto, incluso mediante compras de crudo iraní. El equilibrio del mercado físico podría ajustarse considerablemente.
Entonces, ¿qué significa todo esto?
La pregunta clave para el WTI ya no es «¿cuánto petróleo está produciendo OPEP+?», sino «¿cuánto petróleo puede llegar realmente al mercado mundial?».
El movimiento actual del WTI se parece más a una recuperación tras un descuento geopolítico que al inicio de un nuevo ciclo alcista en toda regla. A favor de los compradores están el riesgo de interrupciones en Ormuz, la disminución de los inventarios estadounidenses de productos refinados y el posible regreso de China a las compras activas. A favor de los vendedores están el aumento de los inventarios estadounidenses de crudo, la recuperación de la producción de OPEP+ y la persistente incertidumbre en torno a la demanda mundial.
La zona de resistencia más cercana para el WTI se encuentra en el rango de 81,50–82,00 dólares. En los niveles actuales, esta barrera ya está siendo puesta a prueba. Un movimiento sostenido por encima de 82 dólares podría abrir el camino hacia 83,50–84,00 dólares. La siguiente gran zona de oferta se encuentra en 85,50–86,50 dólares.
El soporte clave se encuentra cerca de los 78 dólares. Mientras el precio se mantenga por encima de este nivel, el escenario de recuperación conservará la ventaja. Una ruptura por debajo de 78 dólares, por el contrario, aumentaría la probabilidad de un regreso hacia los mínimos recientes y sugeriría que la prima geopolítica está desapareciendo rápidamente de los precios.
Así que actuemos con prudencia y evitemos asumir riesgos innecesarios.
¡Les deseamos operaciones rentables!


