


















Cómo operar cuando el mercado ignora la estadística

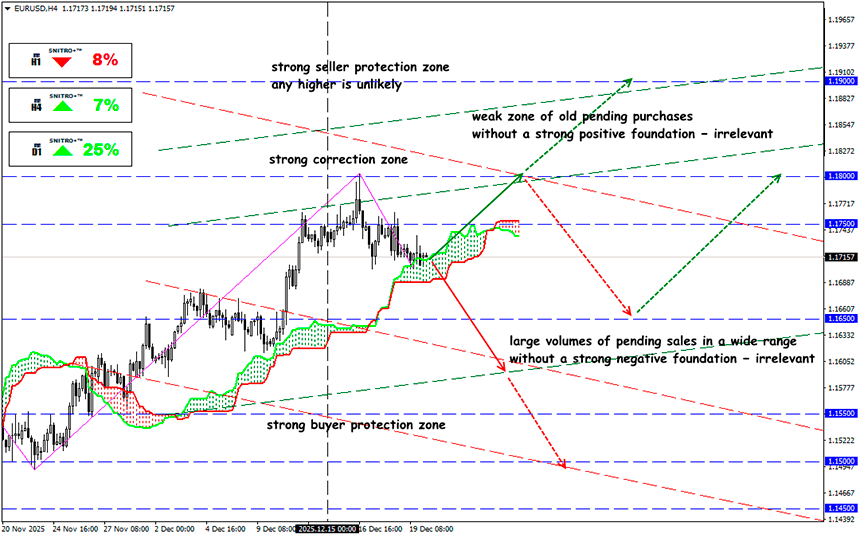
Un rango peligroso al cierre del año
EUR/USD
Zona clave: 1.1700 - 1.1800
Compra: 1.1750 (на сильном позитивном фундаменте) ; objetivo 1.1950-1.2000; StopLoss 1.1680
Venta: 1.1650 (после ретеста уровня 1.1750) ; objetivo 1.1500; StopLoss 1.1720
La semana pasada estuvo cargada de informes clave de Estados Unidos, la Eurozona y el Reino Unido. Los tres mayores reguladores monetarios anunciaron decisiones sobre tipos de interés, pero los mercados prácticamente no se movieron.
La razón más probable de este rango aparentemente ilógico es que los datos estadísticos fueron mixtos y se contradijeron entre sí.
Y aun así:
- los informes clave de EE. UU., NFP e inflación CPI, salieron en la misma dirección;
- el Banco de Japón subió la tasa al nivel más alto en 30 años, a pesar de que durante todo ese periodo Japón fue el principal proveedor de liquidez al mercado estadounidense;
- la Reserva Federal y el Banco de Canadá lanzaron nuevos programas de QE.
Lógicamente, esto debería haber impulsado el apetito por el riesgo y debilitado al dólar. Sin embargo, los participantes del mercado actúan como si mañana comenzara una crisis global: cierran posiciones largas y neutralizan cualquier intento de subida.
El problema es que el mercado interpretó el informe del CPI a favor del dólar no porque “cancelara” futuros recortes de tipos, sino porque el propio informe estaba distorsionado. La recopilación de datos comenzó más tarde de lo habitual debido al prolongado shutdown, y parte de los indicadores se calculó mediante supuestos estadísticos y arrastres de valores anteriores.
Por ejemplo, el informe “fantástico” de inflación en EE. UU. mostró que el CPI regresó a los niveles de marzo de 2021, cuando todos esperaban un aumento:
- CPI 2,7% interanual, Exp. 3,1%
- CPI Core 2,6%, Exp. 3,0%
Sin embargo, los detalles en el sitio del BLS permiten entender la verdadera causa. Debido al shutdown, faltaban datos de octubre para muchos componentes, por lo que el BLS rellenó los huecos para mantener la comparación mensual.
En el caso de la vivienda (shelter), la inflación de octubre se asumió simplemente como cero. Dado que la vivienda representa aproximadamente el 35% del CPI —el componente más relevante del índice—, esta suposición redujo el Core CPI.
Además, el mercado volvió a no ver los datos de noviembre del PCE. El Bureau of Economic Analysis aplazó la publicación por segunda vez; la primera también fue causada por el shutdown.
La razón del retraso es igualmente política. Según se informa, se pidió a los economistas que no “irritaran” a Trump. Si el índice PCE más reciente hubiera mostrado que la narrativa de crecimiento cero de precios en categorías clave, como la vivienda, no era cierta, pocos habrían creído en la “victoria triunfal” de Trump sobre la inflación.
Por ello, se decidió esperar un par de semanas para que el mercado “olvidara” el optimismo del CPI y luego introducir señales negativas a través del PCE.
Los informes de noviembre sobre el mercado laboral y la inflación en EE. UU. no lograron redibujar el panorama fundamental. Los traders siguen casi convencidos de que la Fed mantendrá los tipos sin cambios en la reunión de enero.
Como resultado, el mercado optó por compensar los intentos especulativos de empujar a las principales divisas fuera de sus tendencias de largo plazo mediante la reasignación de capital hacia otros activos, como el oro o las criptomonedas. No existen factores fundamentales sólidos capaces de provocar un giro de tendencia o siquiera una corrección profunda antes de fin de año. Pero los riesgos en un mercado con baja liquidez deben tomarse muy en serio.
Así que actuamos con sensatez y evitamos riesgos innecesarios.
¡Buenos beneficios para todos!


