


















De Wall Street a Seúl: el auge de la IA bajo amenaza
La deuda está aplastando las acciones tecnológicas
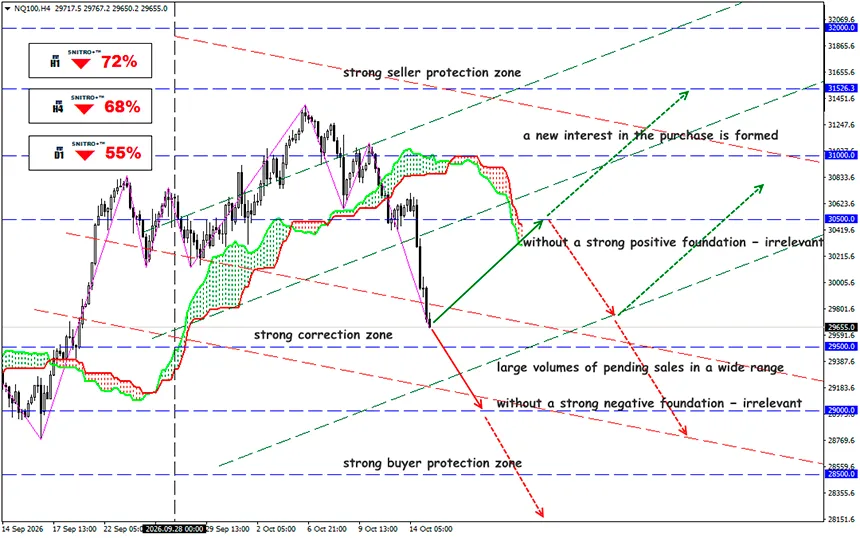
NQ100
Zona clave: 29,500 -30,000
Buy: 30,500 (ante fuertes factores fundamentales positivos); objetivo 31,500-32,500; StopLoss 30,000
Sell: 29,000 (ante una ruptura decisiva por encima de 29,500); objetivo 27,500-26,500; StopLoss 29,500
La inflación y los elevados costes de financiación están obligando a los inversores a reevaluar las valoraciones de las empresas de IA. Una venta masiva mundial de acciones tecnológicas ha puesto de manifiesto un problema: las enormes inversiones en centros de datos dependen cada vez más de una financiación costosa.
Desafortunadamente, los beneficios récord de los fabricantes de chips no son suficientes para salvar el mercado. Los inversores están empezando a evaluar no las perspectivas de la propia IA, sino la capacidad de las empresas para hacer frente al servicio de su deuda.
Recordemos:
El 15 de octubre, el sector tecnológico mundial se vio presionado tras la publicación de los datos de inflación de Estados Unidos. El CPI de septiembre se aceleró hasta el 3.7% interanual, frente al 3.4% de agosto, reforzando las expectativas de nuevas subidas de tipos por parte de la Reserva Federal.
El 14 de octubre, el Nasdaq Composite perdió un 1.9%, mientras que el S&P 500 retrocedió un 1.1%. Durante la sesión matutina del 15 de octubre, los futuros del Nasdaq 100 cayeron un 1.1% hasta 29,842.75 puntos, mientras que los futuros del S&P 500 bajaron un 0.4% hasta 7,740.25 puntos. Los fabricantes asiáticos de semiconductores se vieron especialmente afectados. El Kospi de Corea del Sur cayó aproximadamente un 7.6%, el Nikkei 225 de Japón perdió un 4.9% y el Taiex de Taiwán retrocedió un 3.4%.
La magnitud de la corrección refleja la elevada concentración de inversiones en empresas que proporcionan infraestructura de IA. Por ejemplo, las acciones de Samsung Electronics perdieron aproximadamente un 9.5%, las de SK Hynix cayeron un 11.1% y las de SoftBank bajaron un 9.3%.
La principal fuente de riesgo es el desajuste entre el ritmo de los gastos de capital y el tiempo necesario para generar rentabilidad.
La construcción de centros de datos requiere importantes inversiones iniciales en aceleradores, servidores, infraestructura energética y sistemas de refrigeración. Mientras tanto, la recuperación del capital tarda años y los equipos quedan obsoletos rápidamente.
Esto crea una peligrosa reacción en cadena: el aumento de los tipos de interés eleva los costes de financiación, reduce el flujo de caja libre, limita las nuevas inversiones y disminuye el valor razonable de los beneficios futuros.
Los operadores que financian la construcción principalmente mediante deuda son especialmente vulnerables. Las grandes plataformas en la nube con flujos de caja estables cuentan con una resistencia financiera considerablemente mayor.
El mercado está evaluando no solo la demanda actual de chips, sino también la sostenibilidad del gasto de inversión de los clientes en 2027.
Un riesgo adicional para los fabricantes de chips de memoria es la expansión de la oferta de competidores chinos, incluida CXMT. Esto aumenta la probabilidad de futuras presiones sobre los precios y la rentabilidad.
Los inversores están pasando gradualmente de valorar las empresas de IA según sus tasas de crecimiento de ingresos a analizar el flujo de caja libre, las cargas de deuda y la rentabilidad de los gastos de capital.
La Reserva Federal está añadiendo presión al sector: el 15 de octubre, el rendimiento de los bonos del Tesoro a 10 años cayó hasta aproximadamente el 5.10%, mientras que el rendimiento a dos años descendió al 4.72%. Sin embargo, la caída de los rendimientos estuvo impulsada principalmente por la demanda de activos refugio y no por una mejora sostenida de las condiciones crediticias.
Los riesgos inflacionarios persisten: el petróleo caro y el aumento de los costes energéticos de los centros de datos limitan el margen de la Reserva Federal para flexibilizar la política monetaria.
Entonces, ¿cuál es la conclusión?
Una crisis de confianza en la financiación de los negocios de IA todavía no significa una crisis de demanda de inteligencia artificial. Sin embargo, la estructura del auge inversor se está volviendo vulnerable.
- Mercado bursátil: Mayor contracción de los múltiplos de valoración de las empresas tecnológicas y riesgo de que la corrección se extienda a índices más amplios.
- Mercado crediticio: Mayores costes de financiación para los operadores de centros de datos, especialmente aquellos con cargas de deuda considerables.
- Semiconductores: Posible desaceleración de los pedidos si las empresas de servicios en la nube revisan sus presupuestos de gastos de capital.
- Economía mundial: Una reducción de la inversión en IA podría debilitar la demanda de equipos, electricidad e infraestructura industrial.
El escenario base para las próximas semanas es la continuación de una volatilidad elevada y una presión predominantemente bajista sobre el sector tecnológico. El mercado exige pruebas de que las empresas de IA pueden generar suficiente flujo de caja para financiar un mayor crecimiento.
La señal clave para los traders es la evolución de los diferenciales de crédito y los rendimientos de los bonos de los operadores de centros de datos. El mercado crediticio podría revelar antes que el mercado bursátil si la reevaluación de los riesgos del auge de la IA ha concluido.
Por lo tanto, actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


