


















Europa sueña con una bolsa de clase mundial
Euronext y Deutsche Börse ponen a prueba los límites de la consolidación
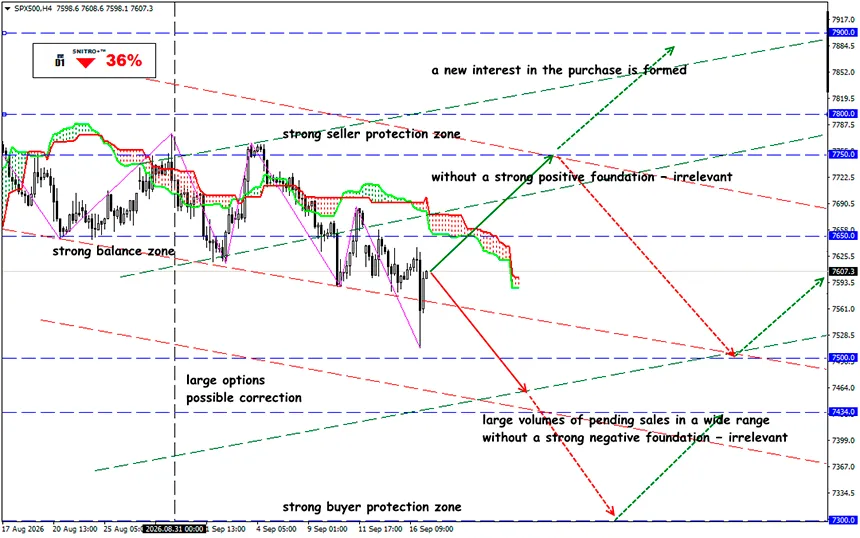
SP500
Zona clave: 7,550 - 7,650
Buy: 7,650 (con sólidos fundamentos positivos); objetivo 7,750-7,800; StopLoss 7,580
Sell: 7,500 (ante una ruptura decisiva por encima de 7,550); objetivo 7,300--7,350; StopLoss 7,570
Una fusión de las mayores bolsas de Europa podría ayudar a resolver el problema del control sobre el capital, pero es poco probable que cree un competidor serio para Nasdaq y NYSE. Un posible acuerdo daría a Europa una mayor escala y liquidez, pero se enfrentaría a importantes barreras antimonopolio.
Europa vuelve a debatir una idea que lleva casi dos décadas intentando implementar: crear una gran infraestructura de mercado paneuropea capaz de mantener el capital, las IPO y la liquidez dentro de la región.
La escala de una posible combinación sería significativa. Euronext opera en ocho países europeos e incluye, entre otras, las bolsas de París, Ámsterdam y Milán. Su capitalización de mercado se estima en unos €16 mil millones, mientras que Deutsche Börse vale alrededor de €50 mil millones y controla la Bolsa de Fráncfort y Eurex — una de las mayores plataformas de derivados del mundo.
Un recordatorio:
- En 2006, Deutsche Börse intentó fusionarse con Euronext, pero el proyecto no se materializó: Euronext finalmente optó por fusionarse con NYSE.
- En 2012, la Comisión Europea bloqueó la fusión de Deutsche Börse y NYSE Euronext debido a preocupaciones sobre la competencia, principalmente en el mercado europeo de derivados.
- En 2017, el regulador prohibió la fusión de Deutsche Börse y London Stock Exchange Group.
Ahora hay otro intento.
Todavía no hay negociaciones oficiales, pero el mercado ya especula sobre la posibilidad de una futura consolidación: el 14 de septiembre, las acciones de Euronext subieron un 2.1%, mientras que Deutsche Börse ganó un 2.9%. Desde principios de 2026, ambas acciones han subido alrededor de un 26%.
Cuanto más profundo es el mercado, más capital institucional puede atraer, mayor es la liquidez y menor es el coste de las grandes transacciones.
Por supuesto, Europa está perdiendo frente a EE. UU. no por el número de bolsas, sino por la escala del capital. El problema es que el capital sigue fragmentado entre mercados nacionales, regímenes regulatorios e infraestructuras.
En 2024, la capitalización de los mercados bursátiles de la UE representaba alrededor del 73% del PIB de la región. En EE. UU., esta cifra alcanzó el 270%. Nasdaq y NYSE concentran una enorme base de emisores, inversores institucionales, creadores de mercado y capital global.
Desde 2019, el número de empresas en las dos principales bolsas estadounidenses ha crecido más rápido que en los cuatro mayores grupos bursátiles europeos.
Esto ya no es una cuestión de comodidad de cotización. Es una cuestión de la capacidad del mercado para generar valoraciones elevadas de las empresas. Las IPO van donde hay profundidad de mercado. El problema es más agudo en el sector tecnológico.
El BCE ha destacado varios ejemplos notables: la británica Arm eligió una cotización directa en el mercado estadounidense en 2023, mientras que CRH, Linde, Flutter Entertainment y otras empresas abandonaron las bolsas europeas o trasladaron sus cotizaciones a EE. UU.
La lógica económica de un acuerdo Euronext+Deutsche Börse reside en la escala. Hoy, una empresa que entra en el mercado público europeo interactúa con un sistema en el que persisten diferencias nacionales en regulación, supervisión e infraestructura. Por ejemplo, la actual Euronext no cubre el mayor mercado nacional de la región — Alemania.
Una posible combinación conectaría el mercado alemán con la infraestructura de Euronext y proporcionaría un acceso más amplio a inversores en Francia, Italia, los Países Bajos y otros países donde opera el grupo.
Las plataformas bursátiles se beneficiarían de una mayor escala en negociación, cotizaciones, compensación, liquidación y otros servicios de infraestructura.
¿Y cuál es el resultado?
Un acuerdo entre Euronext y Deutsche Börse podría crear una infraestructura de clase mundial. Pero llamarla competidor europeo de Nasdaq y NYSE sigue siendo prematuro. EE. UU. no solo cuenta con grandes bolsas, sino también con una enorme concentración de capital institucional, empresas tecnológicas, liquidez e inversores globales.
Si una combinación de Euronext y Deutsche Börse conduce a una mayor liquidez, más cotizaciones y mayores flujos de capital transfronterizos, se convertirá en parte de una reestructuración más amplia del mercado europeo. A 17 de septiembre de 2026, el mercado ha recibido una señal de que tal proyecto puede ser posible — pero no el proyecto en sí. La siguiente etapa estará determinada no por las declaraciones, sino por la aparición de negociaciones oficiales, la estructura del acuerdo y la respuesta de las autoridades antimonopolio europeas.
Así que actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


