


















Europa en riesgo: el TTF podría superar los €100
El gas podría volverse demasiado caro para Europa
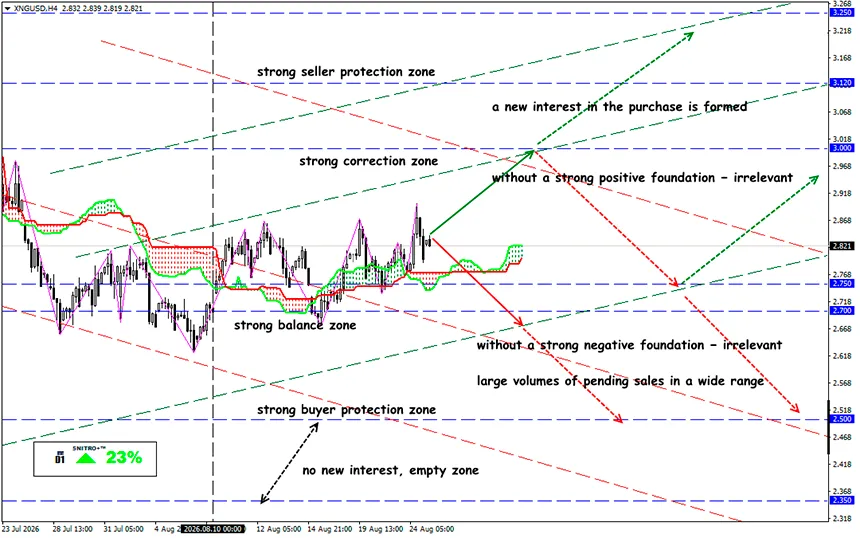
XNG/USD
Zona clave: 2.750 - 2.950
Compra: 3.025 (tras una ruptura decisiva por encima de 3,000); objetivo 3.250; StopLoss 2.950
Venta: 2.700 (ante fuertes factores fundamentales negativos); objetivo 2.500; StopLoss 2.750
Europa se encamina hacia el invierno con un déficit de gas. Los bajos niveles de inventarios, la competencia con Asia por el GNL y las interrupciones en Oriente Medio están convirtiendo la recuperación de las reservas europeas en un desafío costoso. A 25 de agosto, las instalaciones de almacenamiento de la UE están llenas aproximadamente en un 62–63%, frente a alrededor del 74% hace un año, mientras que el promedio estacional de los últimos cinco años se acerca al 80%.
Por sí solo, este nivel todavía no indica una amenaza de escasez física: la Comisión Europea actualmente no observa riesgos inmediatos para la seguridad del suministro. El problema está en otra parte: a Europa le queda poco tiempo para compensar el déficit, mientras que el coste de los volúmenes adicionales de gas está aumentando.
Recordemos:
Si persisten las interrupciones del suministro energético desde Oriente Medio, los precios europeos podrían tener que subir significativamente para atraer suficientes volúmenes de GNL y reponer los inventarios antes del invierno. En un escenario de estrés, el banco prevé que el TTF de diciembre supere los €100/MWh, frente a una previsión base de alrededor de €50/MWh.
La situación actual puede describirse como un círculo vicioso:
bajos inventarios → necesidad de acelerar las inyecciones → aumento de la demanda de GNL → competencia con Asia → TTF más alto → inyecciones costosas → menor incentivo económico para comprar gas → los inventarios permanecen bajos.
Este mecanismo representa actualmente la mayor amenaza para el mercado.
Los inventarios están retrasados
La razón es una combinación de varios factores. Europa terminó la temporada de calefacción anterior con bajos niveles de inventarios, mientras que la reposición posterior no ha sido lo suficientemente rápida. Los precios elevados también reducen el atractivo económico de las inyecciones durante el verano: los operadores tienen que comprar gas caro hoy, apostando a que podrán venderlo a un precio aún mayor en invierno.
Europa está perdiendo la competencia por el GNL
El gas natural licuado sigue siendo la principal fuente de suministro adicional. Pero es precisamente aquí donde surge el principal riesgo.
Europa compite con los compradores asiáticos por los cargamentos flexibles de GNL. Las interrupciones de los envíos a través del estrecho de Ormuz han reducido la disponibilidad de GNL de Oriente Medio, intensificando la competencia por volúmenes alternativos. Al mismo tiempo, las exportaciones estadounidenses de GNL aumentaron un 23% interanual entre enero y julio de 2026, pero Europa y Asia juntas absorben más del 80% de los suministros estadounidenses.
Esto significa que incluso unas exportaciones récord de Estados Unidos no garantizan a Europa volúmenes suficientes de gas. Si los compradores asiáticos están dispuestos a pagar más, algunos cargamentos flexibles serán redirigidos hacia allí.
El clima como fuente de incertidumbre
Si el invierno resulta ser significativamente más cálido de lo normal, el consumo de gas para calefacción será menor, haciendo que el actual déficit de inventarios sea menos crítico. Por eso el clima puede cambiar fundamentalmente el equilibrio del mercado incluso sin un fuerte aumento de la oferta.
Sin embargo, depender exclusivamente de un invierno suave es arriesgado. En condiciones de frío, los bajos niveles iniciales de almacenamiento implican retiradas más rápidas y aumentan la probabilidad de que Europa tenga que comprar activamente GNL cuando la demanda invernal ya sea elevada.
Entonces, ¿qué significa todo esto?
Hay tres factores que podrían inclinar la situación a favor de Europa: una recuperación de los suministros de Oriente Medio, una menor competencia asiática por el GNL y un invierno más cálido.
El mercado europeo del gas se enfrenta actualmente no a una escasez física inmediata, sino a una falta de margen de seguridad y de garantías futuras de suministro. En estas condiciones, €100/MWh ya no parece un nivel puramente teórico y se convierte en un objetivo plausible dentro de un escenario de estrés.
Si Europa logra reponer rápidamente los inventarios y asegurar más GNL, el actual repunte de los precios resultará temporal. Pero si persisten las interrupciones en Oriente Medio, Asia continúa compitiendo por el GNL y las inyecciones siguen siendo lentas, la propia necesidad de reponer los inventarios para el invierno podría provocar otro fuerte aumento de los precios del gas.
Así que actuemos con prudencia y evitemos riesgos innecesarios.
¡Les deseamos operaciones rentables!


