


















El BCE, la Fed y el mercado: ¿quién marcará la próxima tendencia?
Por qué el Foro del BCE importa más que cualquier debate político
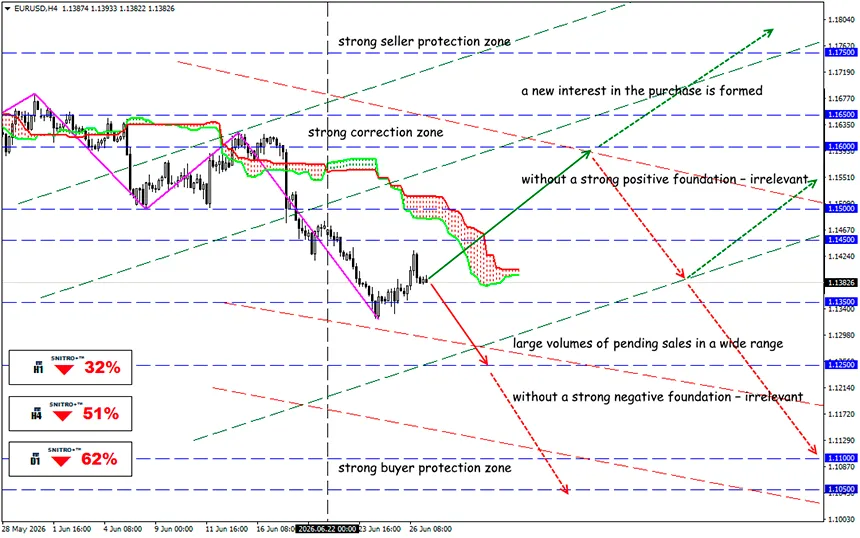
EUR/USD
Zona clave: 1.1350 - 1.1400
Compra: 1.1450 (con sólidos fundamentos positivos); objetivo 1.1650-1.1700; StopLoss 1.1380
Venta: 1.1300 (en un retroceso tras volver a probar 1.1400); objetivo 1.1150-1.1050; StopLoss 1.1370
Las cuatro principales autoridades monetarias del mundo mantienen un intercambio de opiniones a puerta cerrada, pero se reúnen en un mismo escenario para presentar sus conclusiones. El Foro Anual del BCE sobre Banca Central es el evento informativo más importante del verano europeo, ya que es aquí donde los participantes del mercado pueden ajustar sus expectativas sobre la futura política del Banco Central Europeo.
El 1 de julio a las 13:00 GMT, los mercados financieros mundiales centrarán su atención en la ciudad portuguesa de Sintra, donde participarán conjuntamente la presidenta del BCE, Christine Lagarde; el presidente de la Reserva Federal, Kevin Warsh; el gobernador del Banco de Inglaterra, Andrew Bailey; y el gobernador del Banco de Canadá, Tiff Macklem. Los comentarios de otros responsables de política monetaria de menor rango aportarán información adicional.
Formalmente, se trata únicamente de una mesa redonda. Sin embargo, para los participantes profesionales del mercado, este tipo de encuentros se ha convertido tradicionalmente en una de las principales fuentes de señales sobre la futura dirección de la política monetaria mundial.
El tema oficial del foro es «Configurar el futuro de Europa: innovación, crecimiento y estabilidad». Sin embargo, los mercados buscarán respuestas completamente distintas: dónde se encuentra el equilibrio entre la lucha contra la inflación y el apoyo al crecimiento económico, cuál es la probabilidad de un mayor endurecimiento monetario y si los principales bancos centrales del mundo están preparados para coordinar sus acciones en un entorno de persistente inestabilidad geopolítica.
La singularidad del foro de este año radica en que se celebra apenas unas semanas después de las decisiones de política monetaria adoptadas en junio por los principales bancos centrales del mundo.
- Una parte significativa de las expectativas positivas sobre el euro ya ha sido descontada por el mercado. Si Christine Lagarde reafirma su compromiso con una postura firme frente a la inflación o sugiere que las tasas de interés deberán mantenerse elevadas durante más tiempo, los rendimientos de los bonos europeos podrían volver a aumentar, proporcionando un apoyo adicional a la moneda única. El euro podría seguir fortaleciéndose, especialmente si las declaraciones del presidente de la Fed resultan menos restrictivas de lo esperado.
- El escenario contrario: si los responsables del BCE ponen el acento en la desaceleración de la economía de la eurozona, el aumento de los riesgos externos o la necesidad de actuar con cautela respecto a futuras decisiones sobre las tasas, el mercado revisará rápidamente la probabilidad de un nuevo endurecimiento monetario. En ese caso, las posiciones largas en euros serían las más vulnerables, ya que una parte considerable del capital especulativo ya apuesta por una mayor apreciación de la moneda europea.
- Si el presidente de la Fed, Kevin Warsh, confirma su compromiso con el denominado «enfoque de baja información» (*low-information approach*), la volatilidad en el mercado de divisas podría aumentar significativamente, ya que los inversores se verían obligados a depender aún más de los datos macroeconómicos. Cualquier comentario inesperado por parte de la Fed podría modificar el diferencial de rendimientos entre los bonos estadounidenses y europeos, tradicionalmente el principal motor del tipo de cambio EUR/USD.
Los mercados bursátiles europeos también seguirán siendo muy sensibles al resultado del foro. Para el sector bancario, un tono más restrictivo por parte del BCE podría ser un factor positivo gracias al mantenimiento de elevados márgenes netos de interés. Al mismo tiempo, las empresas tecnológicas, las promotoras inmobiliarias y otras corporaciones podrían enfrentarse a una presión adicional debido al aumento del coste del capital. También se espera una elevada volatilidad en los mercados de deuda pública de Alemania, Francia e Italia, donde incluso pequeños cambios en las expectativas sobre las tasas de interés pueden provocar movimientos significativos en los rendimientos de los bonos.
¿Y cuál es el resultado?
La experiencia de foros anteriores del BCE demuestra que los mercados reaccionan con mayor intensidad no a los discursos preparados, sino a las respuestas improvisadas de los gobernadores de los bancos centrales durante el debate abierto. Son precisamente estos comentarios espontáneos los que permiten a los inversores evaluar las verdaderas opiniones de los responsables de política monetaria y ajustar sus expectativas sobre la futura política monetaria.
Debemos seguir de cerca no solo las declaraciones de Christine Lagarde, sino también cualquier divergencia entre las posiciones del BCE y de la Reserva Federal. Si el regulador europeo mantiene un tono más restrictivo que su homólogo estadounidense, el euro podría recibir un nuevo impulso alcista. Sin embargo, si la Fed vuelve a demostrar una postura más agresiva, la moneda europea podría verse sometida a una toma de beneficios, mientras que la presión podría extenderse a la mayoría de los activos financieros europeos.
Por ello, actuamos con prudencia y evitamos riesgos innecesarios.
¡Que las ganancias os acompañen!


