


















Petróleo peligroso: a quién no benefician los altos precios
No todos ganan durante la guerra
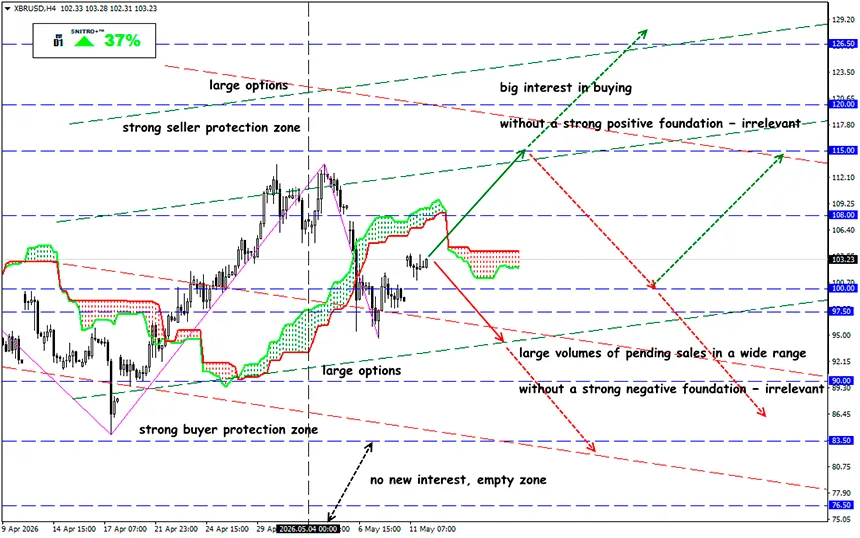
XBR/USD
Zona clave: 100.00 - 103.50
Compra: 105.00 (tras una ruptura decisiva de 104.50); objetivo 107.50-108.50; StopLoss 104.30
Venta: 97.50 (sobre fuertes fundamentos negativos); objetivo 93.50; StopLoss 98.20
Ya en enero, la mayoría de los analistas esperaba que el Brent no superara los $60 por barril en 2026. Actualmente, el precio cotiza con firmeza por encima de los $100, y muchos creen que la “tercera” guerra en el Golfo Pérsico debería generar enormes beneficios para todas las grandes petroleras.
Lamentablemente, no es así. Por ejemplo, Exxon y Chevron registraron pérdidas significativas, mientras que sus competidores europeos lograron generar beneficios.
Recordatorio:
El mercado cerró el primer trimestre con el Brent en $118, mientras que los productos derivados del petróleo subieron aún más. Una parte importante del crudo de Oriente Medio quedó bloqueada en la zona del Estrecho de Ormuz, por lo que las exportaciones desde América, África y Brasil efectivamente aumentaron. Se esperaba que las compañías petroleras occidentales vendieran mayores volúmenes y obtuvieran mayores márgenes por barril.
Sin embargo, no todas lograron aprovechar la situación.
- Durante tres meses de conflicto militar, las acciones del gigante británico Shell subieron solo un 4%, mientras que las de sus competidores europeos —TotalEnergies, BP y Eni— aumentaron entre un 14% y un 17%.
- Las compañías estadounidenses Chevron y Exxon reportaron beneficios netos de $2.2 mil millones y $4.2 mil millones respectivamente, un 37% y un 46% menos interanual. Sus acciones cayeron un 1% y un 2%, respectivamente.
- El impacto de la guerra sobre las grandes petroleras occidentales depende de tres factores: posiciones de cobertura, beneficios del trading y ubicación de los activos de producción.
Sin embargo, los resultados de las empresas europeas deben analizarse considerando el efecto de la “ilusión contable de pérdidas”.
Los contratos de venta de petróleo y gas se firman con semanas o meses de antelación a la entrega. Para protegerse contra las fluctuaciones de precios, las compañías compran contratos que generan pagos si el petróleo cae. Pero si los precios suben, el valor de esas coberturas disminuye, generando pérdidas “sobre el papel”.
Este trimestre, dichas pérdidas ascendieron a $2.9 mil millones para Chevron y $3.9 mil millones para Exxon. Estas pérdidas serán compensadas posteriormente por mayores ingresos una vez completadas las ventas.
Además, existe una fuente especial de ganancias que las compañías estadounidenses aún no dominan plenamente. Las empresas europeas no dependen únicamente de su propia producción: han construido enormes divisiones de trading. Estos traders internos no solo cubren cargamentos; también compran y venden crudo, productos refinados y gas, beneficiándose de desequilibrios de precios — arbitraje geográfico y temporal.
Por ejemplo, BP comercia aproximadamente 12 millones de barriles diarios, casi 11 veces más que sus propios volúmenes de producción.
Las compañías estadounidenses intentan ponerse al día con sus competidores. Chevron está desarrollando activamente su propia infraestructura de trading y vende cada vez más petróleo a través de divisiones internas en lugar de intermediarios. Para el próximo trimestre, la compañía espera comercializar directamente más del 40% de su producción — el doble que hace un año. Esto permitirá apoyar mejor la actividad de las refinerías en Asia, donde persisten los déficits de combustible.
¿Y cuál es el resultado?
La paradoja de la actual crisis de materias primas es que las compañías europeas parecen hoy mejor adaptadas a los shocks energéticos, mientras que los gigantes petroleros estadounidenses enfrentan las consecuencias de su propia estructura empresarial y de su fuerte dependencia de las decisiones políticas internas.
Cuanto más se prolongue la guerra en el Golfo Pérsico, mayor será la diferencia de ingresos entre las grandes petroleras. Especialmente si Trump prohíbe las exportaciones de combustible —algo totalmente posible si el precio de la gasolina en Estados Unidos alcanza los $5 por galón. Una medida así ampliaría el descuento del WTI frente al Brent y perjudicaría la situación financiera de los productores locales, limitando los beneficios tanto en producción como en refinación.
En este contexto, el sector petrolero estadounidense observa cada vez más de cerca las acciones de la Casa Blanca: las futuras decisiones de Washington podrían resultar no menos importantes para la industria que el propio precio del petróleo.
Así que actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


