


















La intervención cambiaria como herramienta de presión
Por qué Estados Unidos está apoyando al yen japonés
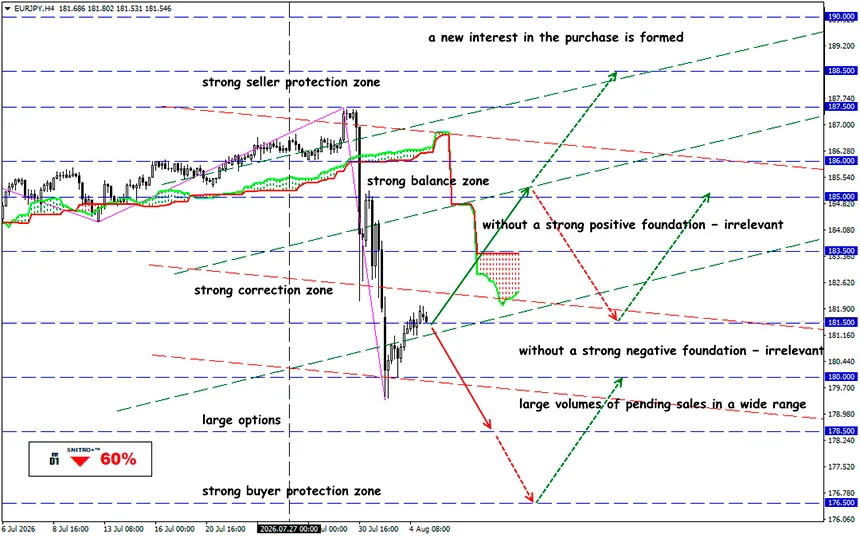
EUR/JPY
Zona clave: 180.50 - 182.00
Compra: 182.50 (con un sólido respaldo de factores fundamentales positivos); objetivo 183.50-185.00; StopLoss 181.90
Venta: 180.00 (en un retroceso tras un retesteo de 181.50); objetivo 178.50-176.50; StopLoss 180.60
Por primera vez desde 2011, Japón y Estados Unidos han llevado a cabo una intervención cambiaria coordinada destinada a respaldar al yen. En solo cuatro días, la moneda japonesa se apreció más de un 4,5%. La debilidad del yen se ha convertido en una preocupación cada vez mayor tanto para las autoridades japonesas como para las estadounidenses debido a su impacto sobre los precios de las importaciones y el aumento del coste de vida de los hogares.
Recordemos.
Las reservas de divisas de Japón están invertidas principalmente en bonos del Tesoro de Estados Unidos. Para llevar a cabo una intervención cambiaria, Japón debe vender activos estadounidenses y utilizar los dólares obtenidos para comprar yenes. Los dólares empleados para adquirir yenes proceden normalmente de las reservas internacionales de Japón, ya sea en efectivo o en forma de bonos del Tesoro estadounidense.
- El yen se ha debilitado debido al aumento de los costes de las importaciones energéticas provocado por el conflicto en Oriente Medio y por los aranceles del presidente Trump. Sin embargo, el principal factor sigue siendo el diferencial de tipos de interés entre Japón (1%) y Estados Unidos (3,5–3,75%). Los inversores toman préstamos a tipos bajos en Japón e invierten donde las rentabilidades son más elevadas. Como consecuencia, el capital continúa saliendo de Japón, ejerciendo una presión constante sobre el yen y alimentando la inflación interna.
- La situación se complica aún más por las preocupaciones sobre la situación fiscal de Japón. La deuda pública del país supera el 200% del PIB. En lugar de amortizarse, se refinancia continuamente mediante la emisión de deuda pública, mientras los costes por intereses siguen acumulándose. Los persistentes déficits presupuestarios han generado inquietud respecto a la sostenibilidad de las finanzas públicas japonesas.
- El presidente Trump ha criticado en repetidas ocasiones la debilidad del yen, argumentando que otorga una ventaja competitiva injusta a los fabricantes japoneses. El pasado mes de marzo endureció su postura proponiendo la imposición de aranceles a las importaciones procedentes de Japón.
En estas circunstancias, la intervención cambiaria aborda simultáneamente dos problemas. El Banco de Japón vende dólares estadounidenses y compra yenes, fortaleciendo la moneda japonesa. Al mismo tiempo, los yenes adquiridos permanecen en el balance del Banco de Japón en lugar de circular por la economía. Esto reduce la oferta monetaria y ayuda a aliviar las presiones inflacionarias.
Esta estrategia solo resulta eficaz mientras existan suficientes reservas internacionales. Japón aún dispone de aproximadamente 1,1 billones de dólares en reservas, pero estas se están reduciendo con rapidez. A finales de abril, las autoridades japonesas gastaron cerca de 74.000 millones de dólares para apoyar al yen, aunque el efecto apenas duró un trimestre. Para el 23 de julio, la moneda japonesa se había debilitado aún más, alcanzando su nivel más bajo frente al dólar estadounidense desde 1986.
Según estimaciones preliminares, las autoridades japonesas gastaron otros 84.000 millones de dólares a finales de la semana pasada. A ese ritmo, las reservas podrían reducirse de forma significativa en apenas unos años.
Si Japón —el mayor tenedor mundial de deuda pública estadounidense— comienza a vender bonos del Tesoro de forma agresiva, Washington podría verse obligado a adoptar medidas muy impopulares, como recortes del gasto público y aumentos de impuestos. La responsabilidad de estas "sanciones" recaería, en última instancia, sobre el Tesoro de Estados Unidos, ya que fue el secretario del Tesoro, Scott Bessent, quien respaldó la intervención japonesa.
Sin embargo, la capacidad del Tesoro estadounidense es mucho más limitada que la de la Reserva Federal. El Tesoro no dispone de grandes reservas de divisas ni puede crear fácilmente un fondo específico para intervenciones cambiarias. En la práctica, el apoyo de Estados Unidos a Japón ha sido financiado, en última instancia, por los contribuyentes estadounidenses.
Entonces, ¿qué significa esto?
La intervención cambiaria coordinada no ha eliminado las causas fundamentales de la debilidad del yen. Simplemente ha retrasado sus consecuencias. Para los traders, esto implica que la elevada volatilidad en los mercados financieros asiáticos probablemente continuará. La atención seguirá centrándose en la política monetaria de la Reserva Federal y del Banco de Japón, en la evolución de los rendimientos de los bonos del Tesoro estadounidense y en la posibilidad de nuevas intervenciones cambiarias.
Es probable que Japón continúe utilizando sus reservas para respaldar al yen mientras espera que Estados Unidos comience a recortar los tipos de interés. Mientras tanto, los bonos del Tesoro estadounidense probablemente seguirán sometidos a una presión constante.
Desafortunadamente, las políticas actuales del presidente Trump están contribuyendo a mantener una inflación elevada. Dentro de la Reserva Federal, el debate se ha desplazado cada vez más hacia la posibilidad de una nueva subida de tipos, en lugar de recortes. Como consecuencia, el Banco de Japón también podría verse obligado a elevar los tipos de interés, posiblemente ya en septiembre. La presión sobre los mercados financieros asiáticos, por tanto, probablemente seguirá aumentando. Japón aún puede apoyarse en sus reservas durante algunos años más, pero si ese tiempo no basta para resolver sus problemas estructurales, el mundo podría enfrentarse a una nueva crisis financiera global.
Así que actuemos con prudencia y evitemos asumir riesgos innecesarios.
¡Beneficios para todos!


