


















Caracas no abismo da dívida

Como a Venezuela vai pagar suas dívidas
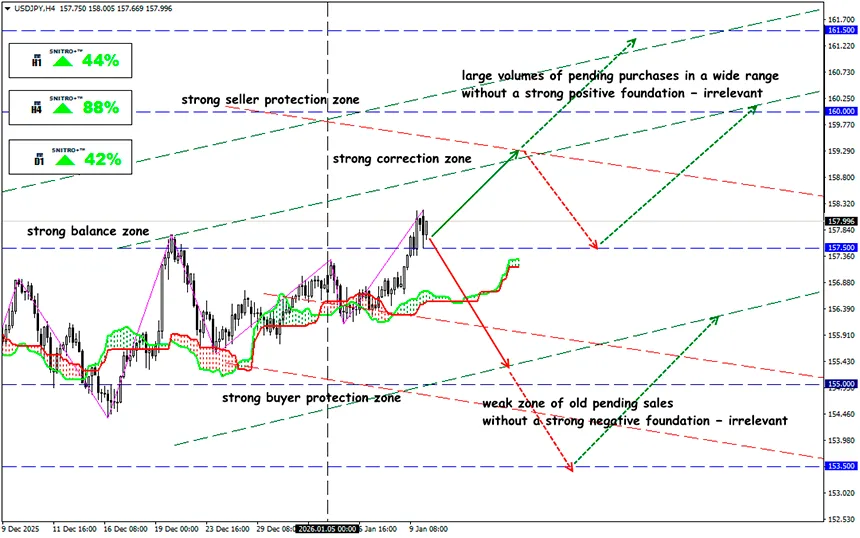
USD/JPY
Zona-chave: 157.00 - 158.50
Compra: 158.80 (em forte rompimento do nível 158,50) ; alvo 160.50-161.00; StopLoss 158.20
Venda: 157.00 (em recuo após reteste do nível 158,00) ; alvo 155.50-155.00; StopLoss 157.70
Após a destituição de Nicolás Maduro do poder, a Venezuela recebeu a chance de encerrar um default financeiro que dura há uma década. Anteriormente, as sanções dos EUA impediam o país de emitir até mesmo os títulos mais básicos. Agora, a Venezuela enfrenta a mais complexa reestruturação de dívida soberana desde o default da Grécia, que abalou a zona do euro em 2012.
Ainda assim, os credores seguem discutindo sem sucesso com os Estados Unidos, já que Trump bloqueia quaisquer negociações, declara a transferência absoluta aos EUA do direito de uso do petróleo venezuelano e está disposto a discutir apenas as dívidas com empresas americanas.
A situação é agravada pelas perspectivas nebulosas do período de transição sob a liderança da presidente interina Delcy Rodríguez.
Valor da dívida: quem deve a quem e quanto
- O regime de Maduro deixou de publicar há muito tempo qualquer estatística confiável. As estimativas da dívida externa atual começam em $150 млрд ou mais. Isso equivale a pelo menos o dobro do tamanho da economia devastada do país
- Antes do default de 2017, Pequim concedeu a Caracas dezenas de bilhões de dólares em empréstimos, principalmente por meio do China Development Bank (CDB), com pagamento previsto via fornecimento de petróleo. O último desembolso do CDB ocorreu em 2018. Os empréstimos em aberto são estimados em $15 млрд, mas os dados são opacos, de modo que o valor real provavelmente é várias vezes maior.
- A dívida com os detentores de títulos emitidos pelo governo e pela estatal petrolífera PDVSA, com principal em torno de $60 млрд, é acompanhada por mais de $100 млрд em juros não pagos.
- As reivindicações relacionadas a decisões de arbitragem internacional envolvendo empresas cujos ativos foram expropriados pelo governo venezuelano (ConocoPhillips, ExxonMobil e empresas de mineração de ouro) são estimadas em $20 млрд.
Atualmente, os credores estão se organizando ativamente e buscando intermediários. Um dos grupos, o Comitê de Credores da Venezuela, representa uma parcela significativa dos títulos detidos por grandes investidores, incluindo Fidelity, GMO, Morgan Stanley Investment Management e VR Capital. Em 2023, esse comitê obteve um acordo para estender até 2028 o prazo para apresentação de ações judiciais sobre títulos em default nos tribunais dos EUA, mas, sob Trump, todos os acordos foram cancelados e nenhum novo é esperado no momento.
Quanto os credores irão recuperar?
Para reduzir a dívida pública da Venezuela para pelo menos 80% do PIB, os detentores de títulos terão de aceitar perdas no principal de pelo menos 50%. Ainda assim, esse cenário parece mais positivo do que, por exemplo, na Argentina, onde os credores consideravam um sucesso recuperar 30% da dívida.
Independentemente da porcentagem que os credores esperam recuperar (25, 50 ou mais centavos por dólar), o pagamento final dependerá do estado da economia venezuelana. Para salvar o setor petrolífero nacional, são necessários preços globais em torno de $80 por barril para atingir o ponto de equilíbrio. O nível atual dos preços de mercado é uma catástrofe para a Venezuela, independentemente de quem venda esse petróleo.
Os EUA planejam “liquidar” todos os credores (juridicamente!) para garantir à Venezuela uma economia “limpa”. Como exemplo, é citada a reestruturação da dívida do Iraque no valor de $130 млрд, na qual as perdas dos credores superaram 80%.
Os credores esperam uma reestruturação de títulos e empréstimos bilaterais, na qual os pagamentos serão vinculados à recuperação da produção de petróleo. Grandes companhias petrolíferas estão dispostas a converter reivindicações arbitrais em participações no desenvolvimento de campos. No entanto, essas negociações terão de ser conduzidas pessoalmente com Trump.
Considerando que os juros em atraso atualmente representam 60–70% ou mais do valor nominal dos títulos venezuelanos, alguns investidores americanos afirmam que isso poderia resultar em recuperações de 60 centavos ou mais. Mas esse é um cenário excessivamente otimista — não há base fundamental para isso.
Por enquanto, uma coisa é clara: nem o petróleo nem a potencial produção de ouro salvarão a Venezuela.
Portanto, agimos com prudência e evitamos riscos desnecessários.
Bons lucros a todos!


