


















La crisis de los bonos como amenaza global

Qué se rompió en la economía de Japón
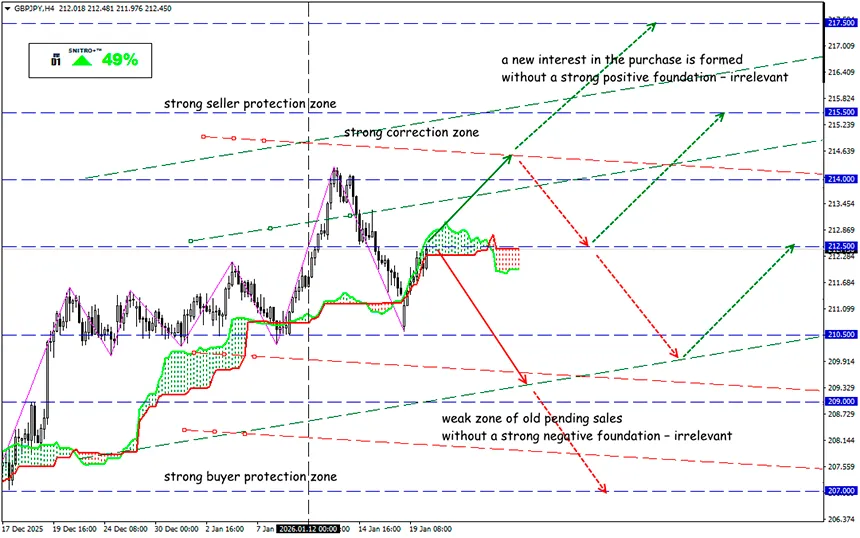
GBP/JPY
Zona clave: 211.00- 212.50
Compra: 213.00 (en retroceso tras volver a probar el nivel 212,00); objetivo 214.50-215.50; StopLoss 212.30
Venta: 210.50 (sobre una base fundamental muy negativa) ; objetivo 209.00-208.50; StopLoss 211.20
Los JGB de vencimiento ultralargo han vuelto a convertirse en un “disparador global”: el colapso de los bonos japoneses amenaza con una venta masiva de hasta $130 mil millones en bonos del Tesoro de EE. UU. El aumento de la volatilidad en el mercado de deuda pública de Japón puede extenderse a otros mercados, incluidos los U.S. Treasuries.
Los fondos con el mismo nivel de riesgo, que distribuyen el capital de forma equilibrada entre acciones, bonos y materias primas, podrían verse obligados a vender hasta el 30% de sus activos.
El problema se agravó el año pasado por las preocupaciones presupuestarias, lo que convierte a Japón en una fuente clave de volatilidad global. Hay varios factores detrás de la crisis:
- Los JGB a 40 años superaron el 4% por primera vez desde su lanzamiento (2007) y se negociaron cerca de un máximo de alrededor del 4.2%, con un movimiento extremadamente brusco para el mercado interno;
- expectativas de expansión fiscal en el contexto de elecciones anticipadas el 8 de febrero y de declaraciones sobre medidas de estímulo, incluida la promesa de la primera ministra Sanae Takaichi de reducir los impuestos sobre los alimentos;
- una liquidez estructuralmente baja de los bonos, lo que en condiciones de alto riesgo provoca “vacíos” en los precios incluso sin grandes volúmenes reales de venta.
El índice de liquidez de los bonos del Estado japonés ha caído a mínimos históricos, lo que indica falta de compradores.
Japón deja de ser un “refugio seguro” — esta situación está rompiendo los modelos globales de riesgo.
Recordatorio:
- Japón es el mayor tenedor extranjero de U.S. Treasuries — más de $1,202.6 mil millones en UST a noviembre de 2025.
- La reevaluación sincronizada de carteras globales con participación de JGB afecta negativamente a los socios: por cada aumento de 10 pb en los rendimientos japoneses, los inversores pueden esperar un incremento aproximado de 2–3 pb en los rendimientos de los UST (EE. UU.), Bunds (zona euro) y Gilts (Reino Unido).
- El mercado de bonos de Corea del Sur también es vulnerable al aumento de la volatilidad de los JGB. Desde principios de julio de 2024, los compradores extranjeros de bonos del gobierno coreano (KTB) han perdido más del 10%, lo que incrementa el riesgo de ventas por StopLoss.
El BOJ ya elevó la tasa hasta el 0.75% (el nivel más alto en décadas), una fuerte ruptura psicológica con la era del “Japón cero”. Actualmente, el regulador intenta normalizar la política sin permitir una disfunción “incontrolada” del mercado JGB.
Es importante que el BOJ tenga un plan oficial para reducir las compras de JGB este año:
- 1T — reducción de aproximadamente ¥400 mil millones (ritmo habitual),
- 2T — reducción de aproximadamente ¥200 mil millones.
- Hoy los precios se recuperaron ligeramente tras las declaraciones de la ministra de Finanzas Satsuki Katayama, quien pidió calma a los participantes. Es significativo que el secretario del Tesoro de EE. UU., Scott Bessent, vinculara públicamente la dinámica de los UST con los bonos japoneses, lo que indica que el mercado sigue viendo a Japón como una amenaza para la estabilidad financiera.
¿Y cuál es el resultado?
GBP/JPY puede volverse más sensible a las noticias asiáticas de lo habitual. Este par es un activo clásico para estrategias de carry trade, en las que son posibles fuertes movimientos de corto plazo contra la tendencia alcista, por lo que el StopLoss debe fijarse antes de abrir la posición.
En este momento, el régimen es muy conflictivo: parte de las noticias presionan al yen por expectativas fiscales y políticas (es decir, el JPY puede debilitarse), mientras que, en paralelo, el aumento de la volatilidad/rendimientos puede activar un risk off y el fortalecimiento del JPY. El factor británico tiene un impacto mínimo en este par.
Así que actuamos con sensatez y evitamos riesgos innecesarios.
¡Buenos beneficios para todos!


